حسابداری و گزارش
حسابداری صندوق قرضالحسنه؛ از ثبت سند تا گزارش در مبین
با چهار رویداد آموزشی و تصاویر واقعی مبین، دریافت سپرده، پرداخت اصل وام، انتقال نقد و تهیه تراز صندوق را قدمبهقدم دنبال کنید.
عضوی پولی به صندوق واریز کرده است. بانک افزایش پیدا میکند، اما آیا صندوق درآمد به دست آورده یا به عضو بدهکار شده است؟ پاسخ به ماهیت آن مبلغ بستگی دارد. اگر سپرده باید طبق قرارداد به عضو بازگردانده شود، ثبت آن با آورده سرمایه یا درآمد یکسان نیست. حسابداری صندوق قرضالحسنه از همین تشخیص شروع میشود و باید بتواند آن را در سند، ریز حساب عضو و گزارش مدیر نشان دهد.
در این راهنما، چهار رویدادِ یک صندوق کاملاً ساختگی را در اجرای واقعی مبین دنبال میکنیم. همه مبالغ ریالاند؛ سپرده قابل بازپرداخت و آورده سرمایه جدا فرض شدهاند. نمونه وام فقط اصل دارد و در این چهار رویداد، کارمزد، هزینه و وصول قسط نداریم. این فرضها برای روشن شدن ثبتهاست؛ نوع واقعی سپرده، سهم و سایر دریافتها را باید با اسناد صندوق تعیین کرد.
هر دریافت، درآمد صندوق نیست
معادله پایه دارایی = بدهی + حقوق مالکانه است. بانک، نقد و مطالبات اصل وام در این مثال داراییاند. سپرده قابل بازپرداخت، تعهد صندوق به عضو است. برای آورده سرمایه نیز فرض کردهایم تعهد بازپرداخت مشابه سپرده وجود ندارد؛ نام «سهم» بهتنهایی برای چنین طبقهبندیای کافی نیست.
اولین رویداد، دریافت ۱۰۰٬۰۰۰٬۰۰۰ ریال سپرده از عضو نمونه است: بانک بدهکار و حساب پسانداز عضو بستانکار میشود. در تصویر، دو ردیف مربوط به همین رویداد در مبین دیده میشود؛ شرح و مرجع مشترک، پیگیری دو سمت را ممکن میکند.
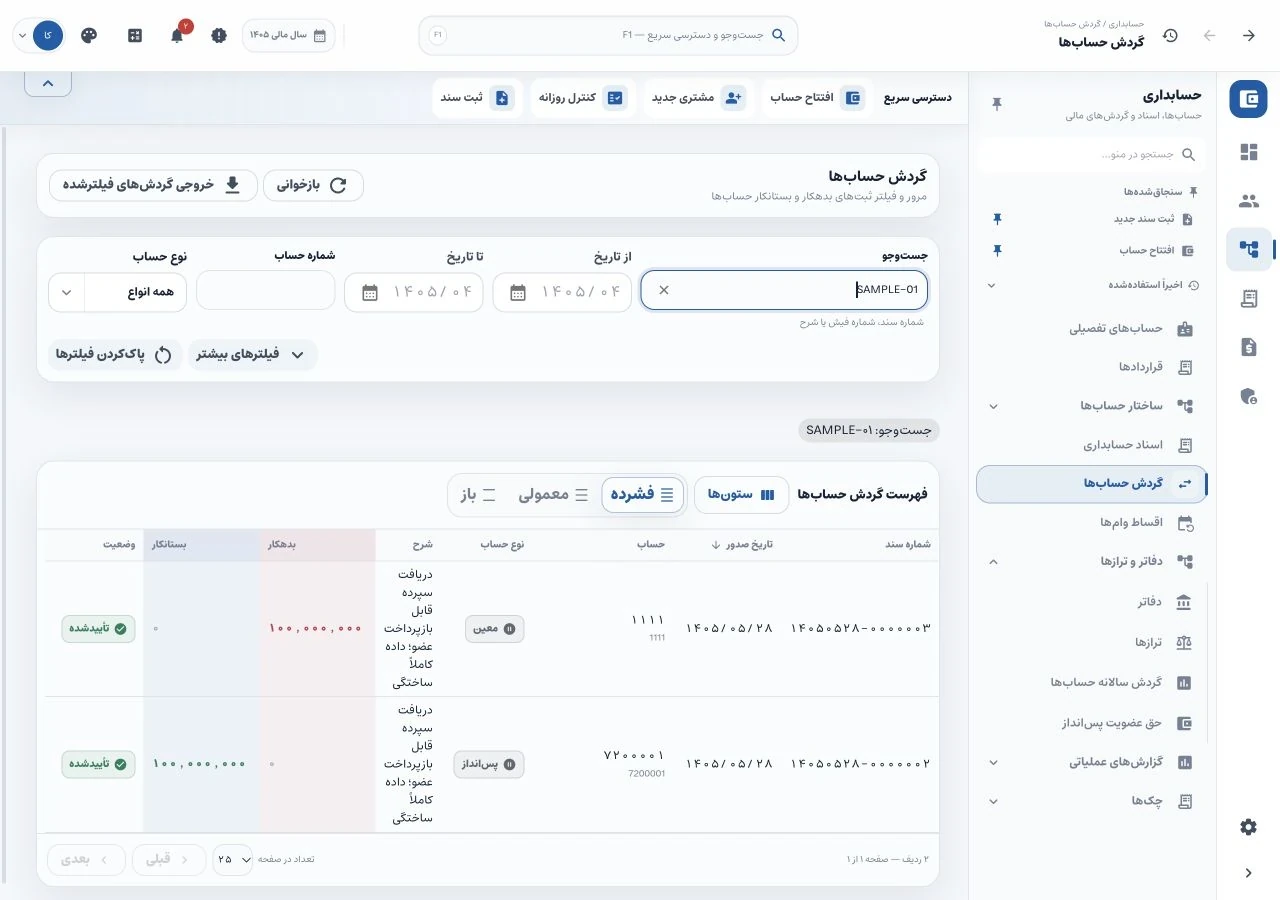 داده ساختگی: بانک بدهکار و پسانداز عضو بستانکار، هرکدام ۱۰۰٬۰۰۰٬۰۰۰ ریال؛ دو ردیف مربوط به یک رویدادند.
برای پاسخ به عضو، جمع کل سپردهها کافی نیست. حساب پسانداز باید به پرونده همان عضو وصل باشد. اگر دریافت به عضو دیگری نسبت داده شود، جمع بدهکار و بستانکار همچنان برابر میماند، اما ریز حساب دو نفر اشتباه خواهد بود.
پرداخت اصل وام، تبدیل یک دارایی به دارایی دیگر است
در رویداد دوم، ۶۰٬۰۰۰٬۰۰۰ ریال اصل وام از بانک پرداخت شده است. حساب وام عضو بدهکار و بانک بستانکار میشود. بانک کمتر شده، ولی مطالبه صندوق از وامگیرنده افزایش یافته است؛ پرداخت اصل وام در این نمونه هزینه اداری صندوق نیست.
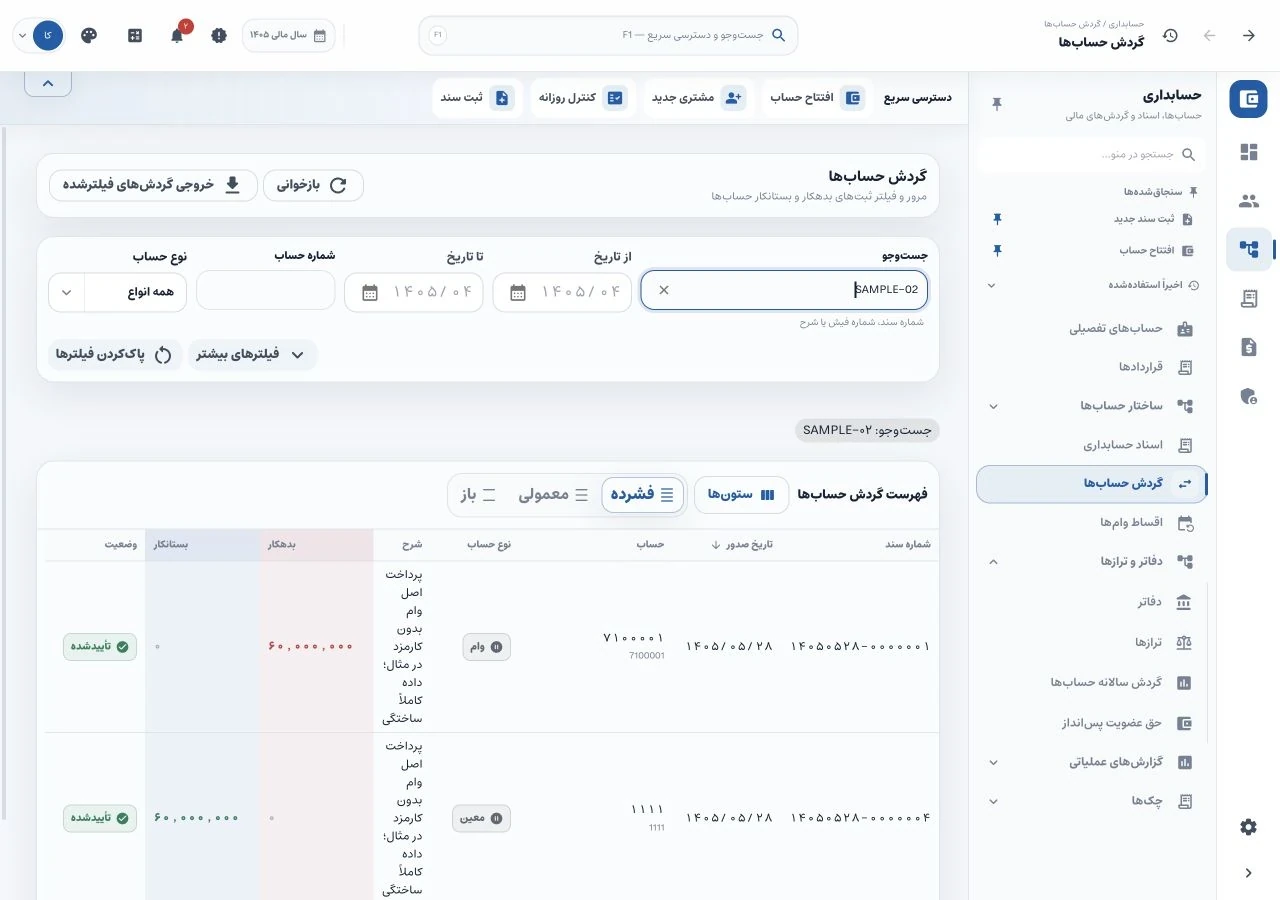 داده ساختگی: حساب وام بدهکار و بانک بستانکار، هرکدام ۶۰٬۰۰۰٬۰۰۰ ریال؛ کارمزد و پرداخت بانکی واقعی در نمونه وجود ندارد.
بعداً اگر بخشی از اصل وصول شود، بانک بدهکار و مطالبات اصل وام بستانکار خواهد شد. آن وصول، درآمد تازهای از اصل وام ایجاد نمیکند. جزئیاتی مانند کارمزد یا سایر اجزای قرارداد باید جدا از اصل بررسی شوند؛ در تصویرهای این نمونه چنین دریافتی ثبت نشده است.
چهار رویداد را کنار هم کنترل کنیم
ثبتهای آموزشی در تاریخ ۱۴۰۵/۰۵/۲۸ انجام شدهاند و برای تهیه تصویر در محیط جداگانه مبین بازخوانی شدهاند. «رویداد» با «ردیف سند» یکی نیست: این چهار رویداد، هشت ردیف بدهکار و بستانکار دارند.
| رویداد | حساب بدهکار | حساب بستانکار | مبلغ هر سمت، ریال |
|---|---|---|---|
| دریافت سپرده | بانک | پسانداز عضو | ۱۰۰٬۰۰۰٬۰۰۰ |
| پرداخت اصل وام | حساب وام عضو | بانک | ۶۰٬۰۰۰٬۰۰۰ |
| انتقال داخلی وجه | صندوق نقدی | بانک | ۱۰٬۰۰۰٬۰۰۰ |
| آورده سرمایه با فرض اعلامشده | صندوق نقدی | سرمایه | ۲۰٬۰۰۰٬۰۰۰ |
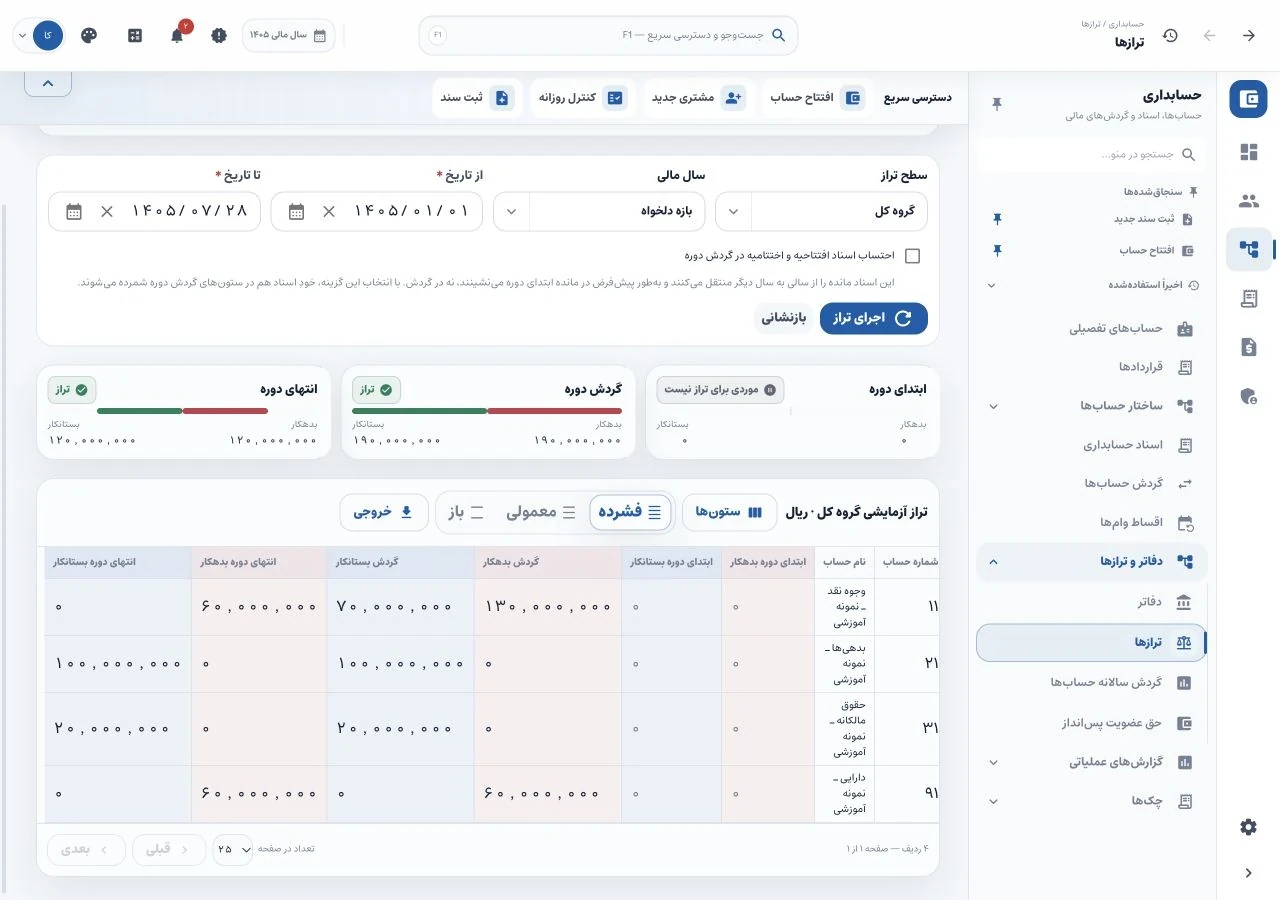
پس از این رویدادها، بانک ۳۰٬۰۰۰٬۰۰۰، نقد ۳۰٬۰۰۰٬۰۰۰ و اصل وام وصولنشده ۶۰٬۰۰۰٬۰۰۰ ریال است. داراییها روی هم ۱۲۰٬۰۰۰٬۰۰۰ ریالاند؛ در سمت دیگر، سپرده ۱۰۰٬۰۰۰٬۰۰۰ و سرمایه ۲۰٬۰۰۰٬۰۰۰ ریال قرار دارد. انتقال دهمیلیونی بانک به نقد، درآمد یا هزینه ایجاد نکرده است.
تراز واقعی چه چیزی را نشان میدهد؟
در مبین، گزارش تراز را با سطح حساب و بازه تاریخ مشخص میگیریم. تصویر زیر نتیجه همان دادهها در سطح معین است: جمع گردش بدهکار و بستانکار هرکدام ۱۹۰٬۰۰۰٬۰۰۰ ریال، اما جمع ماندههای پایان دوره هرکدام ۱۲۰٬۰۰۰٬۰۰۰ ریال است. گردش، مجموع حرکتهای دوره است؛ مانده نتیجه خالص آنهاست.
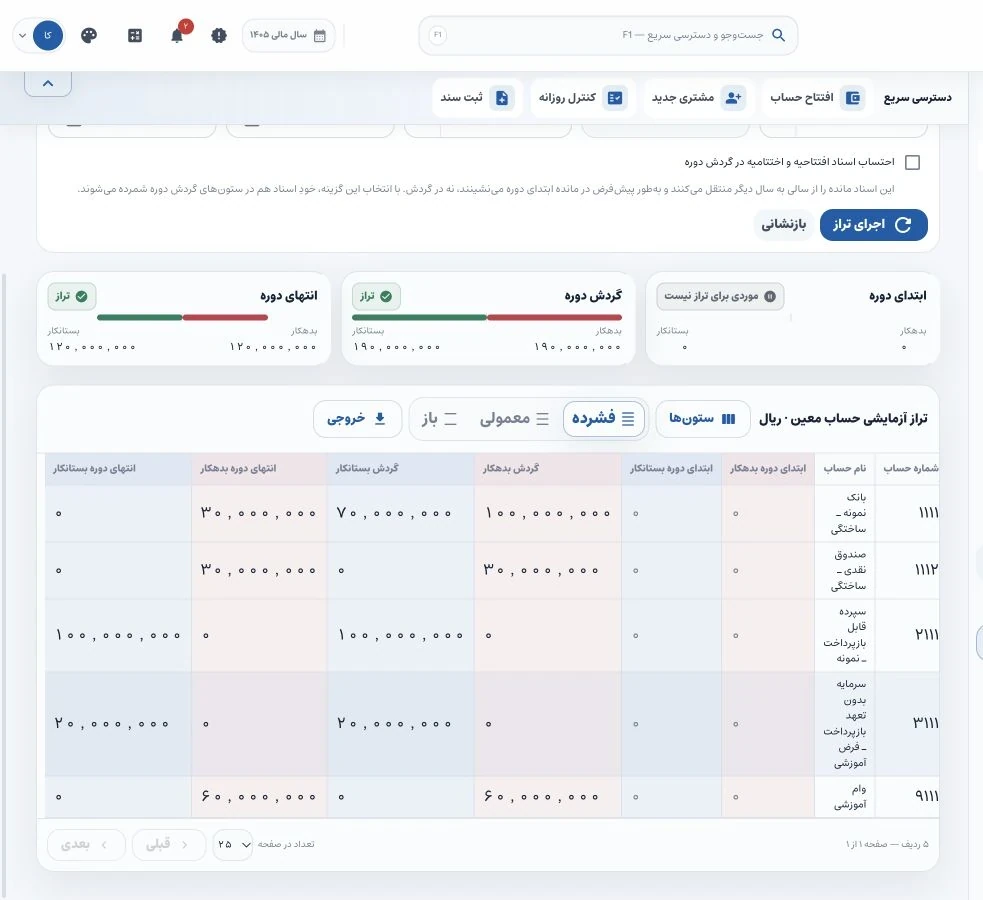 نمونه ساختگی: بانک و نقد هرکدام ۳۰٬۰۰۰٬۰۰۰ و اصل وام ۶۰٬۰۰۰٬۰۰۰ ریال بدهکار؛ سپرده ۱۰۰٬۰۰۰٬۰۰۰ و سرمایه فرضی ۲۰٬۰۰۰٬۰۰۰ ریال بستانکار.
تراز آزمایشی، صورت وضعیت مالی کامل نیست. اگر در یک سناریوی جدا، هزینهای ایجاد شود، ممکن است هزینه در تراز آزمایشی ردیف بدهکار داشته باشد، ولی نتیجه دوره حقوق مالکانه را کاهش دهد. همچنین برابری دو سمت، ثبت به نام عضو اشتباه، جاافتادن کامل رویداد یا ثبت تکراریِ دوطرفه را رد نمیکند.
از گزارش به سند و مدرک برگردید
در پایان دوره، ابتدا کامل بودن ثبتها را بررسی کنید؛ سپس بانک را با صورتحساب مستقل و نقد را با شمارش واقعی تطبیق دهید. جمع ریز سپرده اعضا و مانده اصل وامها هم باید حسابهای کنترل مربوط را توضیح دهند. بعد تراز و موارد غیرعادی را بخوانید. مانده افتتاحیه نیز باید با تاریخ و ریز مستند وارد شود؛ یک عدد بیمنشأ برای برابر کردن دو طرف، راهحل اختلاف نیست.
برای جزئیات، خواندن تراز آزمایشی، مغایرتگیری بانک و تفاوت حساب عضو، سپرده و سهم را ببینید. بستن حسابها و طبقهبندی گزارش نهایی به چارچوب حسابداری و اسناد همان صندوق وابسته است.
در مبین، ثبت و بررسی اسناد، گردش حساب و تراز در بخشهای مشخص قرار گرفتهاند. کاربرد این ارتباط برای صندوق، امکان دنبال کردن عدد از گزارش تا ریز ثبت است. اگر برای انتخاب نرم افزار حسابداری صندوق قرض الحسنه این راهنما را میخوانید، امکانات و شیوه استقرار مبین را بررسی کنید و نیازهای حسابداری مجموعه را در درخواست مشاوره بنویسید.
منبع مفاهیم پایه: چارچوب مفهومی بنیاد IFRS. مثال و تصاویر، داده آموزشی خود مبیناند؛ این منبع بهتنهایی الزام قانونی خاصی برای صندوق ایرانی تعیین نمیکند.
درسهای مرتبط
کنترل روزانه نقد صندوق؛ از ثبت مبین تا شمارش و تحویل
مانده دفتر با وجه داخل کشو یکی نیست مگر شمارش و تطبیق شود. با ثبت واقعی مبین، انتقال بانک به نقد و یک تمرین کسری را بررسی کنید.
گزارش اقساط معوق صندوق؛ از عدد کل تا قسط باز در مبین
شصت میلیون مانده وام، ده میلیون معوق: با گزارش و ریز اقساط واقعی مبین، تفاوت این اعداد و روش پیگیری پرداختهای ناقص را ببینید.
ثبت پرداخت وام صندوق؛ اصل وام را در مبین درست دنبال کنیم
پرداخت اصل وام را از حساب عضو تا دو سمت سند و جدول اقساط مبین دنبال کنید؛ مصوبه، پرداخت وجه و مانده اصل را جدا بشناسید.