حسابداری و گزارش
تراز آزمایشی صندوق؛ گردش و مانده را در مبین درست بخوانیم
تراز برابر چه چیزی را ثابت میکند؟ با گزارش واقعی مبین، تفاوت گردش و مانده، سطح گروه و معین و کنترل ریز حسابها را بررسی کنید.
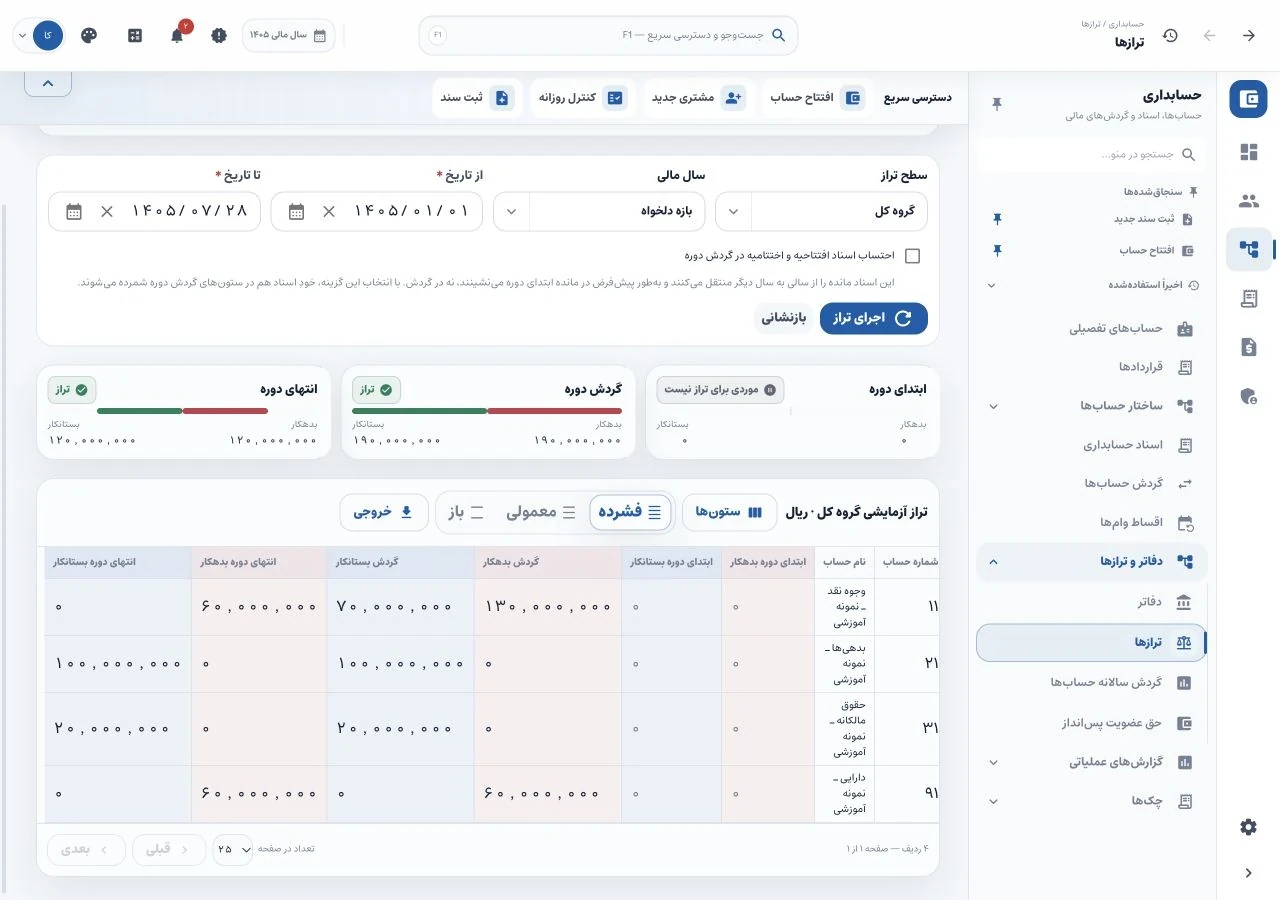
جمع بدهکار و بستانکار گزارش برابر است، اما عضو میگوید واریزش در حساب او نیست. این اتفاق ممکن است: تراز آزمایشی توازن ثبتها را نشان میدهد؛ برای اثبات اینکه هر دریافت به حساب درست رفته، باید ریز عضو و رسید را هم دید. ارزش تراز زمانی روشن میشود که بدانیم هر ستون چه سؤالی را پاسخ میدهد و کجا باید سراغ مدرک دیگری برویم.
در این راهنما گزارش واقعی مبین را با داده کاملاً ساختگی میخوانیم. چهار رویداد آموزشی، هشت ردیف سند و مبالغ ریالی داریم؛ همه ردیفها از مسیر کنترل روزانه نرمافزار تأیید شدهاند. درآمد، هزینه و وصول قسط در این مجموعه ثبت نشده است.
اول بازه و سطح گزارش را مشخص کنید
در مبین، تاریخ شروع، تاریخ پایان و سطح حساب را پیش از تهیه گزارش انتخاب میکنیم. تصویر، بازه ۱۴۰۵/۰۱/۰۱ تا ۱۴۰۵/۰۷/۲۸ را نشان میدهد. تاریخ مالی چهار رویداد ۱۴۰۵/۰۵/۲۸ است و در این بازه قرار میگیرد. اگر بازه، سطح یا دادههای مبنا تغییر کند، مقایسه دو خروجی دیگر معنای قبلی را ندارد.
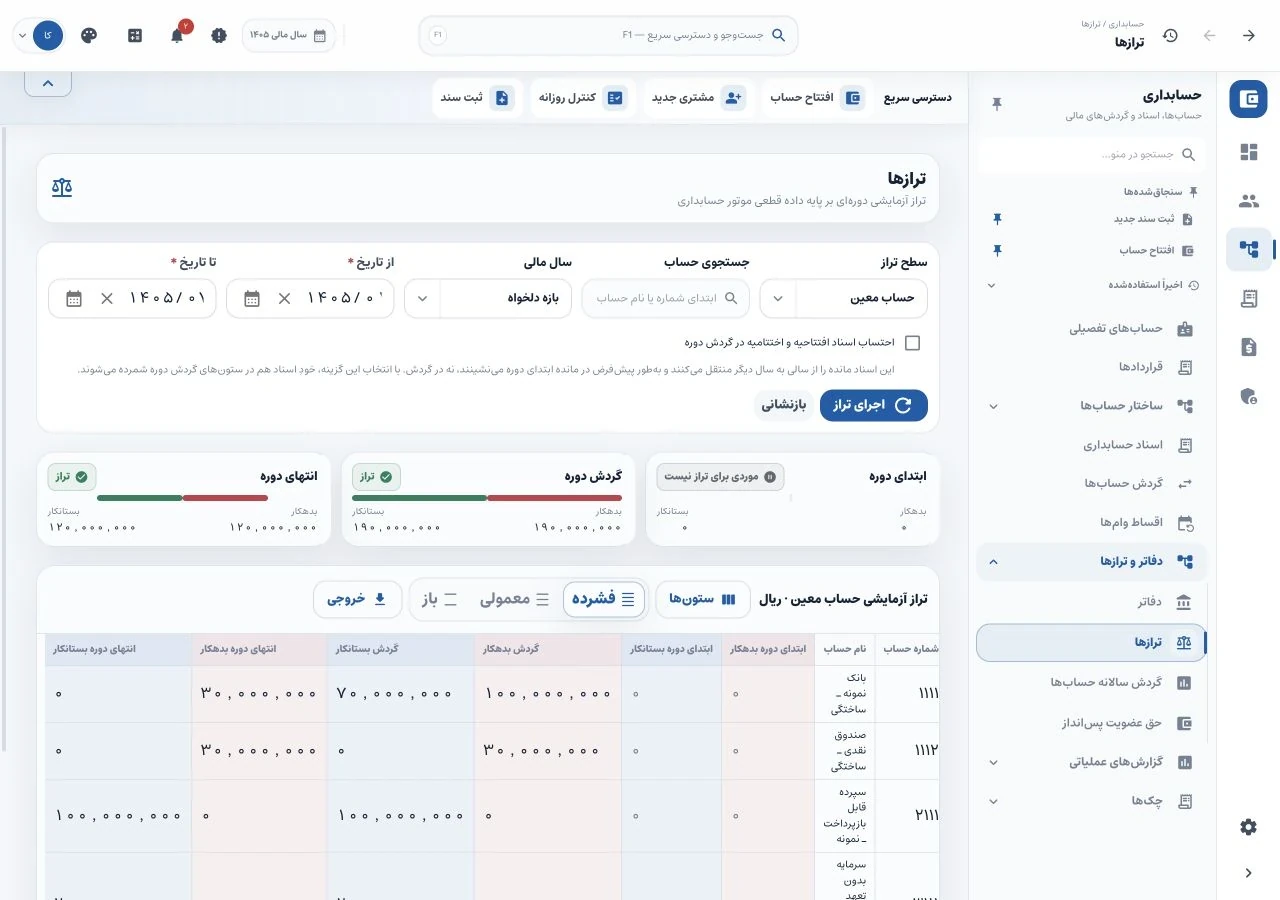 کنترلهای واقعی گزارش تراز؛ بازه نمونه از ۱۴۰۵/۰۱/۰۱ تا ۱۴۰۵/۰۷/۲۸ است و ثبتهای ساختگی در همین بازه قرار دارند.
نام ستونها را از روی خود خروجی بخوانید. مانده ابتدای دوره، گردش طی دوره و مانده پایان سه مفهوماند. در نمونه حاضر، آغاز دوره صفر است؛ در صندوق واقعی، مانده افتتاحیه باید به پایان دوره قبل و ریزهای مستند متصل باشد. برابر کردن افتتاحیه با یک عدد بیمنشأ، اختلاف اعضا و قراردادها را حل نمیکند.
از خلاصه به حسابهای سازنده آن بروید
تراز در سطح کل، جمع موضوعات اصلی را نشان میدهد. برای رسیدگی به اختلاف، سطح معین جزئیات بیشتری میدهد. کدهای تصویر برای آموزش انتخاب شدهاند؛ الگوی اجباری حسابداری صندوقها نیستند.
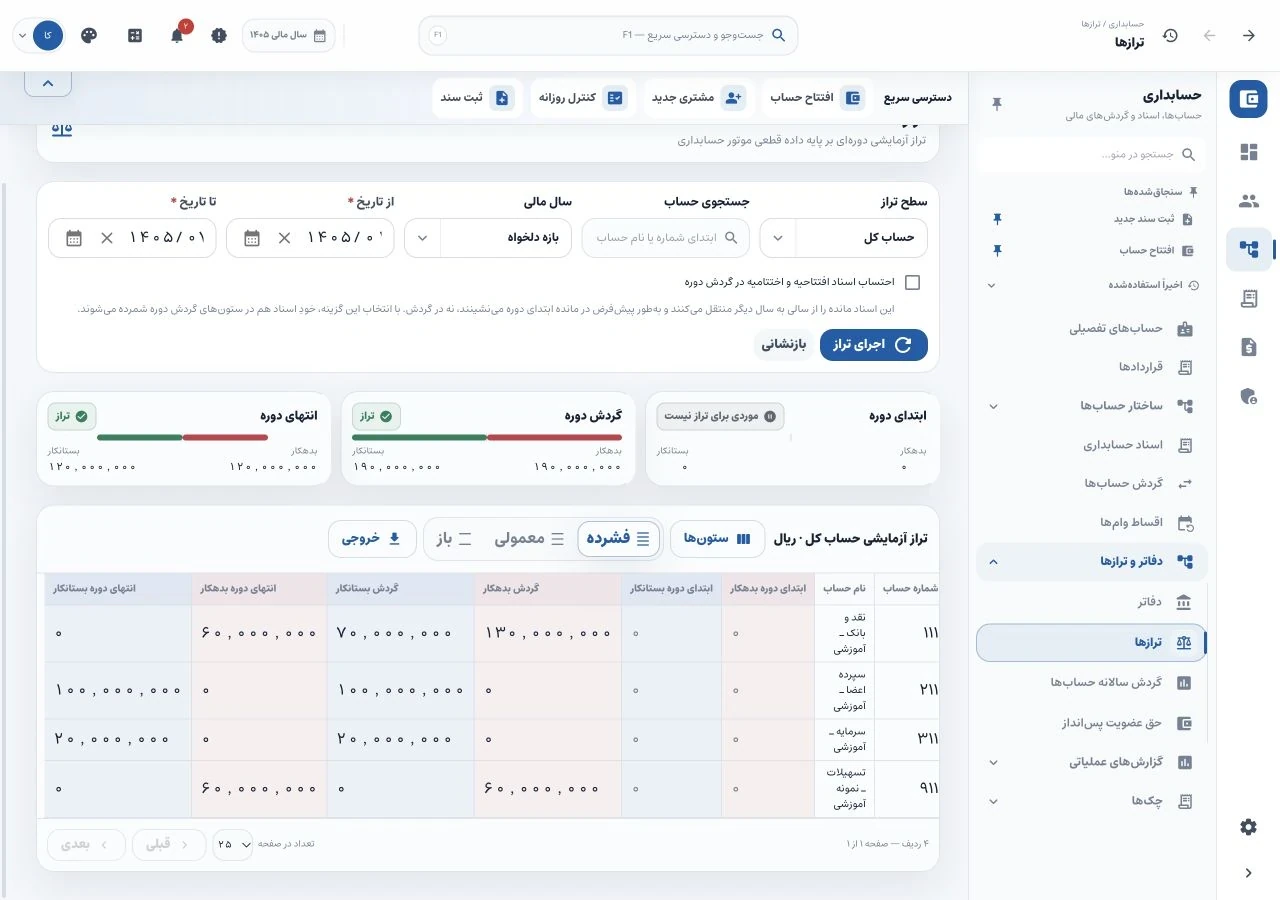 گزارش سطح کل از همان چهار رویداد آموزشی؛ واحد ریال و دامنه داده ساختگی است.
اگر کل سپردهها صد میلیون ریال است، جمع ریز سپرده اعضا باید همان عدد را توضیح دهد. با این حال، تساوی جمع ریز با کل هنوز انتساب درست به هر عضو را ثابت نمیکند. یک فیش را از بانک تا حساب عضو دنبال کنید؛ دریافت اشتباه برای عضو دیگر میتواند هر دو جمع را برابر نگه دارد.
مثال: گردش ۱۹۰ میلیون، مانده ۱۲۰ میلیون
در نمونه، صد میلیون ریال سپرده وارد بانک شده، شصت میلیون اصل وام از بانک پرداخت شده، ده میلیون از بانک به نقد انتقال یافته و بیست میلیون آورده سرمایه مستقیماً به نقد وارد شده است. برای سرمایه فرض کردهایم تعهد بازپرداخت مشابه سپرده وجود ندارد؛ این طبقهبندی را نباید از نام حساب به همه صندوقها تعمیم داد.
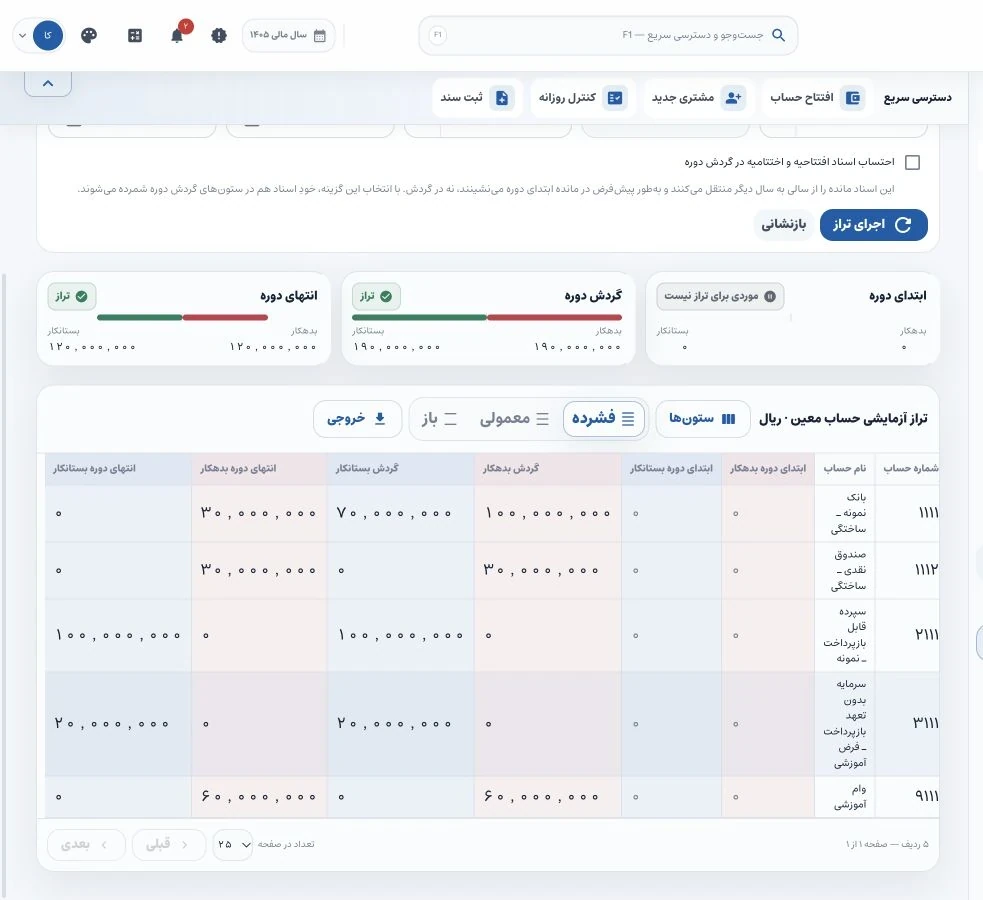 نمونه ساختگی: بانک و نقد هرکدام ۳۰٬۰۰۰٬۰۰۰ و اصل وام ۶۰٬۰۰۰٬۰۰۰ ریال بدهکار؛ سپرده ۱۰۰٬۰۰۰٬۰۰۰ و سرمایه فرضی ۲۰٬۰۰۰٬۰۰۰ ریال بستانکار.
| حساب نمونه | گردش بدهکار، ریال | گردش بستانکار، ریال | مانده پایان |
|---|---|---|---|
| بانک | ۱۰۰٬۰۰۰٬۰۰۰ | ۷۰٬۰۰۰٬۰۰۰ | ۳۰٬۰۰۰٬۰۰۰ بدهکار |
| نقد | ۳۰٬۰۰۰٬۰۰۰ | ۰ | ۳۰٬۰۰۰٬۰۰۰ بدهکار |
| اصل وام | ۶۰٬۰۰۰٬۰۰۰ | ۰ | ۶۰٬۰۰۰٬۰۰۰ بدهکار |
| سپرده عضو | ۰ | ۱۰۰٬۰۰۰٬۰۰۰ | ۱۰۰٬۰۰۰٬۰۰۰ بستانکار |
| سرمایه فرضی | ۰ | ۲۰٬۰۰۰٬۰۰۰ | ۲۰٬۰۰۰٬۰۰۰ بستانکار |
| جمع | ۱۹۰٬۰۰۰٬۰۰۰ | ۱۹۰٬۰۰۰٬۰۰۰ | هر سمت ۱۲۰٬۰۰۰٬۰۰۰ |
گردش بانک صد میلیون بدهکار است، ولی موجودی آن سی میلیون است. همچنین جمع گردش همه حسابها، وجه نقد موجود یا درآمد صندوق نیست. تراز آزمایشی هم با صورت وضعیت مالی کامل یکسان نیست؛ مثلاً در دورهای با هزینه، حساب هزینه پیش از بستن دوره در تراز دیده میشود، اما در گزارش نهایی اثرش بر نتیجه دوره بررسی میشود.
برابر بودن دو طرف چه خطاهایی را پنهان میکند؟
ثبت کامل یک رویداد به حساب عضو اشتباه، ثبت دوباره هر دو سمت و جاافتادن کامل یک رویداد ممکن است توازن را برهم نزنند. در مقابل، جاافتادن یک سمت، جمع را نامتوازن میکند. روش رسیدگی باید با نوع نشانه متناسب باشد: کنترل توازن برای خطای یکطرفه، صورت بانک و توالی رسید برای رویداد جاافتاده، و شناسه عضو و قرارداد برای انتساب اشتباه.
پس از کنترل جمعها، ماندههای خلاف انتظار و تغییرهای بزرگ را جدا کنید. سپس بانک را با صورت مستقل، نقد را با شمارش، سپرده را با ریز اعضا و اصل وام را با قراردادها تطبیق دهید. پس از اصلاح مستند، گزارش را با همان بازه دوباره بگیرید و نسخه قبلی را نگه دارید. ماهیت حسابها و مغایرتگیری بانک به رسیدگی بعدی کمک میکنند.
در انتخاب نرم افزار حسابداری صندوق قرض الحسنه، فقط وجود دکمه تراز را نسنجید؛ ببینید عدد گزارش تا حساب و سند قابل پیگیری است یا نه. مبین سطوح حساب، گردش و جزئیات سند را در اختیار تیم مالی میگذارد. امکانات مبین را با گزارشهایی که واقعاً برای پاسخگویی صندوق لازم دارید مقایسه کنید.
منبع آموزشی مفهوم و محدودیت تراز: OpenStax، تهیه تراز آزمایشی. اعداد و تصاویر این مقاله از نمونه مستقل مبیناند.
درسهای مرتبط
کنترل روزانه نقد صندوق؛ از ثبت مبین تا شمارش و تحویل
مانده دفتر با وجه داخل کشو یکی نیست مگر شمارش و تطبیق شود. با ثبت واقعی مبین، انتقال بانک به نقد و یک تمرین کسری را بررسی کنید.
گزارش اقساط معوق صندوق؛ از عدد کل تا قسط باز در مبین
شصت میلیون مانده وام، ده میلیون معوق: با گزارش و ریز اقساط واقعی مبین، تفاوت این اعداد و روش پیگیری پرداختهای ناقص را ببینید.
ثبت پرداخت وام صندوق؛ اصل وام را در مبین درست دنبال کنیم
پرداخت اصل وام را از حساب عضو تا دو سمت سند و جدول اقساط مبین دنبال کنید؛ مصوبه، پرداخت وجه و مانده اصل را جدا بشناسید.
دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.