حسابداری و گزارش
ثبت پرداخت وام صندوق؛ اصل وام را در مبین درست دنبال کنیم
پرداخت اصل وام را از حساب عضو تا دو سمت سند و جدول اقساط مبین دنبال کنید؛ مصوبه، پرداخت وجه و مانده اصل را جدا بشناسید.
وام تصویب شده، اما آیا وجه هم به دریافتکننده رسیده است؟ این دو مرحله را نمیتوان با یک عدد «مبلغ وام» توضیح داد. مبلغ مصوب، اصل پرداختشده و مانده اصل، کاربردهای متفاوتی دارند. برای حسابداری پرداخت، باید مبلغ و طرف واقعی رویداد با مدرک روشن باشد؛ ثبت مصوبه بهتنهایی جای حواله موفق را نمیگیرد.
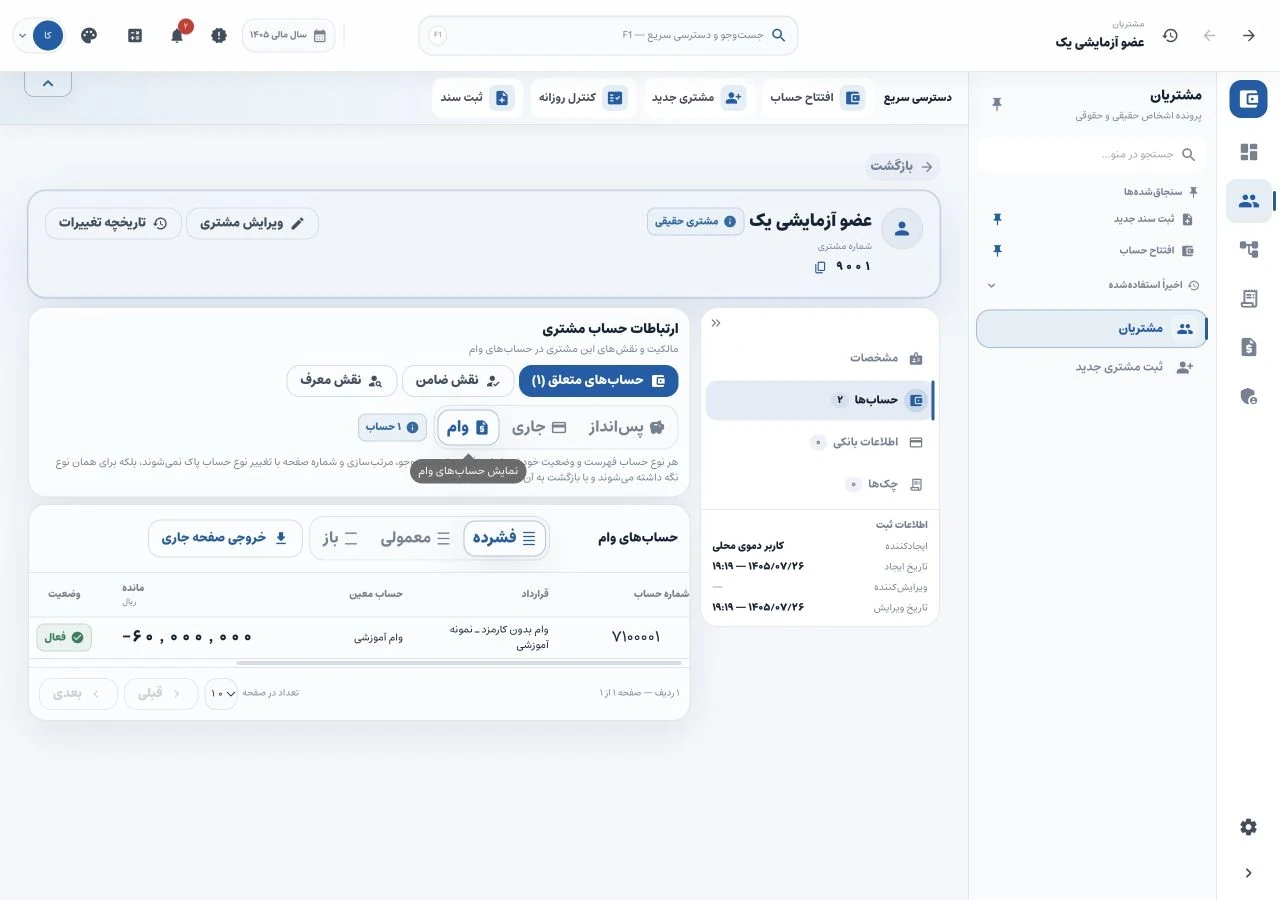
مثال این مقاله در اجرای واقعی مبین با داده کاملاً ساختگی آماده شده است: اصل وام شصت میلیون ریال، دوازده قسط پنجمیلیونی و بدون کارمزد یا سایر اجزا. ثبتها، پرداخت بانکی واقعی نیستند و برای آموزش در محیط جداگانه وارد شدهاند.
پرونده وام قبل از سند باید روشن باشد
قرارداد و مصوبه، هویت و حساب مقصد، مبلغ مجاز، مدرک پرداخت و شماره پیگیری را کنار هم بررسی کنید. ثبت به نام عضو درست، ولی قرارداد اشتباه، میتواند مانده هر دو پرونده را مخدوش کند. اگر چند وام برای یک شخص وجود دارد، نام او بهتنهایی برای انتخاب حساب کافی نیست.
در جزئیات وام مبین، اصل، تعداد و مبلغ اقساط و زمان شروع برنامه دیده میشود. در نمونه، جمع دوازده قسط پنجمیلیونی با اصل شصتمیلیونی برابر است. وجود این اطلاعات هنوز اثبات خروج وجه از حساب بانکی واقعی نیست؛ برای آن، مدرک مستقل پرداخت لازم است.
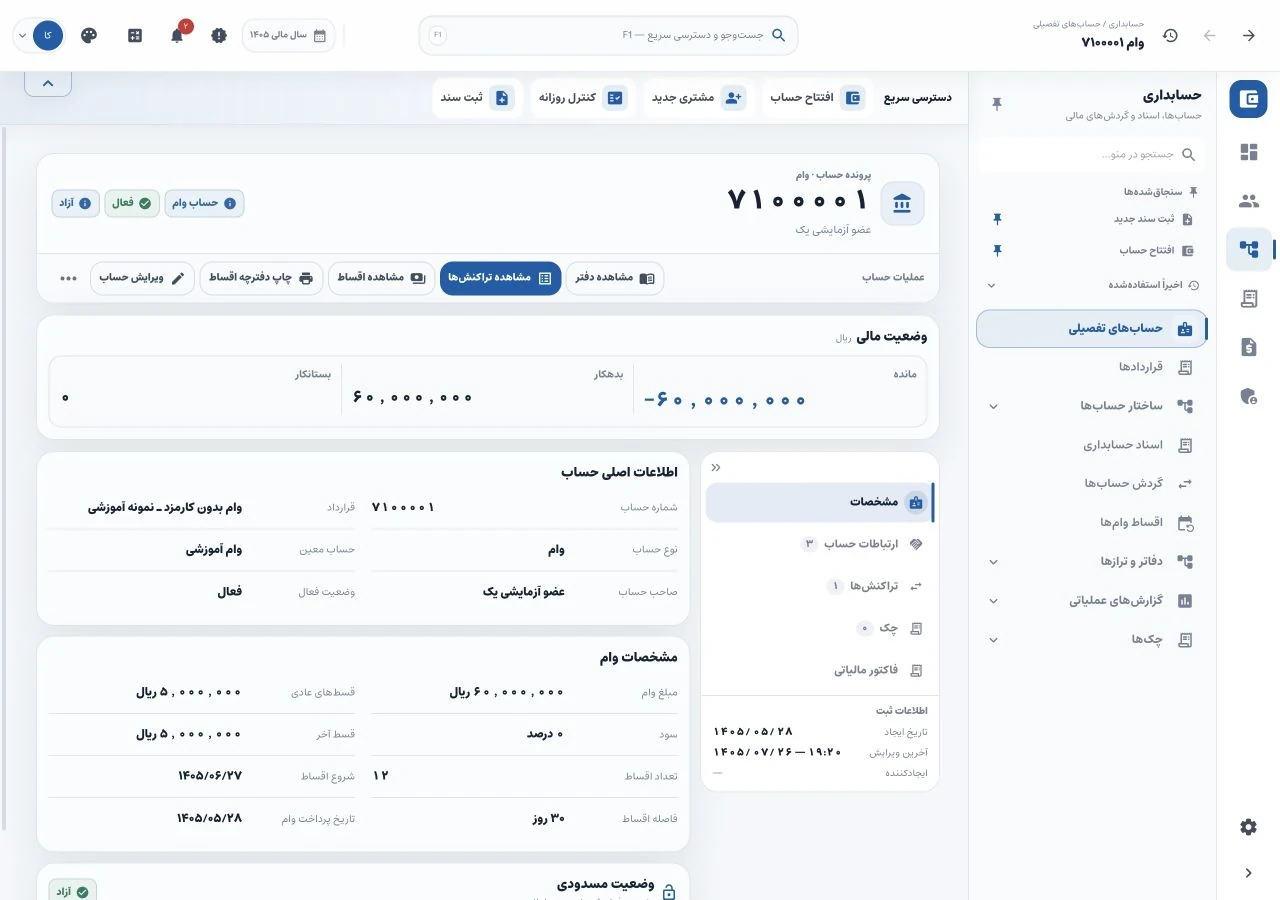 وام ساختگی ۶۰٬۰۰۰٬۰۰۰ ریالی، دوازده قسط ۵٬۰۰۰٬۰۰۰ ریالی، بدون کارمزد و با فاصله سیروزه؛ هیچ وصولی ثبت نشده است.
ثبت پرداخت اصل، هزینه اداری صندوق نیست
در مدل ساده این مثال، پرداخت شصت میلیون از بانک، دارایی بانک را کم و مطالبات اصل وام را زیاد میکند. ثبت آن حساب وام عضو بدهکار و بانک بستانکار است. اگر قرارداد اجزای دیگری دارد، هر جزء با مبنا و مدرک جدا تعیین میشود؛ از این نمونه نمیتوان نرخ یا روش کارمزد استنتاج کرد.
جزئیات سند مبین، حساب وام ۷۱۰۰۰۰۱، مبلغ، اثر بدهکار، تاریخ و مرجع آموزشی مشترک را نشان میدهد. شناسه عضو با شماره حساب و شماره سند متفاوت است. این شناسهها کمک میکنند ثبت تا پرونده مربوط قابل پیگیری باشد.
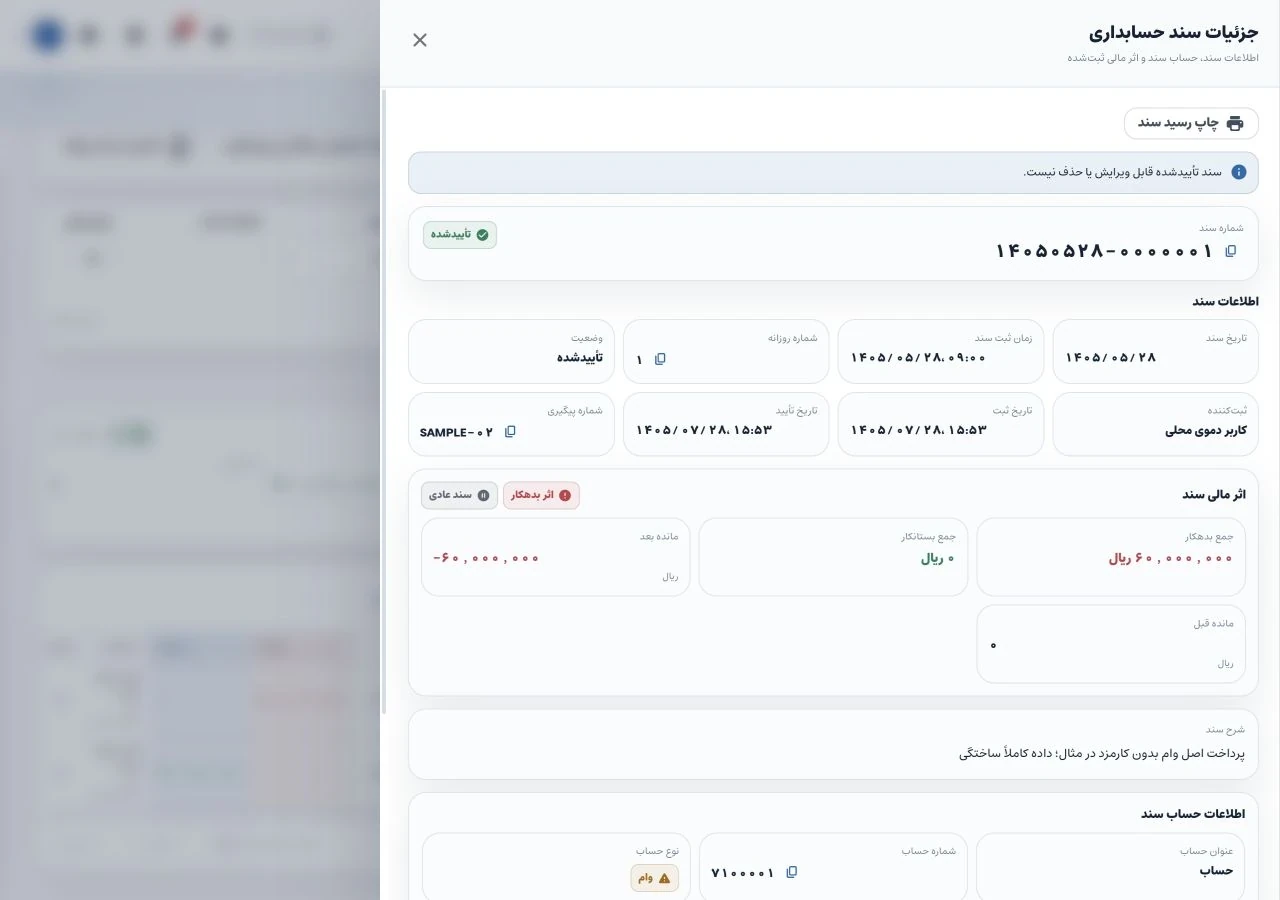 سند آموزشی بدهکار وام ۷۱۰۰۰۰۱ به مبلغ ۶۰٬۰۰۰٬۰۰۰ ریال؛ تاریخ مالی، زمان ثبت و مرجع پیگیری جدا دیده میشوند.
هر دو سمت یک رویداد را کنترل کنید
دو ردیف تصویر متعلق به همان پرداخت نمونهاند: یک ردیف وام بدهکار و یک ردیف بانک بستانکار، هرکدام شصت میلیون ریال. مرجع مشترک «SAMPLE-02» برای پیوند دادن ردیفهای آموزشی استفاده شده است؛ دو ردیف به معنی دو پرداخت نیست.
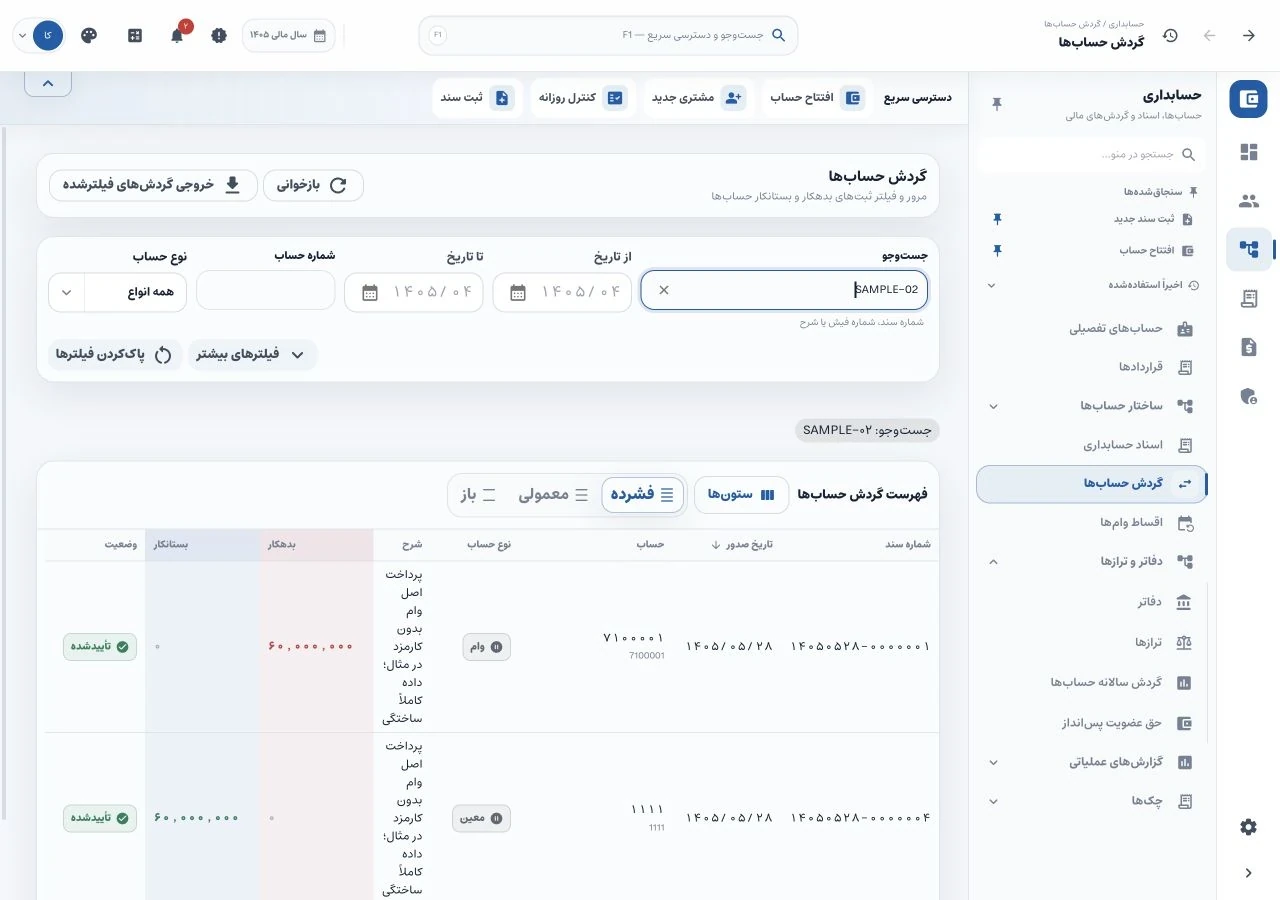 داده ساختگی: حساب وام بدهکار و بانک بستانکار، هرکدام ۶۰٬۰۰۰٬۰۰۰ ریال؛ کارمزد و پرداخت بانکی واقعی در نمونه وجود ندارد.
پس از این پرداخت و پیش از هر وصول، مانده اصل شصت میلیون ریال است. اگر بعداً پنج میلیون ریال فقط بابت اصل وصول شود، بانک بدهکار و حساب وام بستانکار خواهد شد و مانده اصل به پنجاهوپنج میلیون میرسد. این وصول در تصاویر ثبت نشده است. دریافت اصل، درآمد تازه از اصل وام نیست.
مصوب، پرداختشده و مانده را جدا گزارش کنید
برای یک تمرین مستقل، وام سیمیلیونی را در دو پرداخت بیست و ده میلیون فرض کنید. پس از پرداخت اول، مبلغ مصوب سی میلیون، اصل پرداختشده بیست میلیون و مانده اصل پیش از وصول بیست میلیون است. پس از پرداخت دوم، پرداختشده و مانده به سی میلیون میرسند. اگر سپس سه میلیون اصل وصول شود، مانده بیستوهفت میلیون میشود، ولی مبلغ مصوب و جمع پرداختهای اولیه تغییر نمیکنند. این تمرین، ادعای اجرای پرداخت مرحلهای در نسخه تصویری مبین نیست.
زمان شروع اقساط و اثر پرداخت مرحلهای باید با قرارداد و روش صندوق مشخص شود. جدول برنامه نباید برای مبلغ پرداختنشده، وضعیتی مبهم بسازد. محاسبه و خواندن اقساط تفاوت برنامه و وصول را توضیح میدهد.
حواله ناموفق یا تکراری را چگونه بررسی کنیم؟
صرف فشردن دکمه پرداخت یا وجود شماره پیگیری، موفقیت حواله را ثابت نمیکند. صورت بانک، برگشت احتمالی و حساب مقصد را کنترل کنید. اگر مبلغ قطعی با سند تفاوت دارد، علت را پیدا و طبق رویه حسابداری اصلاح مستند کنید. برای تکرار نیز مرجع، مبلغ و گیرنده را بررسی کنید؛ ثبت متوازن دوباره میتواند تراز را برابر نگه دارد.
در پایان، جمع اسناد اصل پرداختشده باید با مدارک پرداخت و ریز قراردادها توضیح داده شود. مانده اصل نیز با وصولهای تخصیصیافته و حساب کنترل مربوط تطبیق میخورد. زمان شناسایی تعهدات خاص قرارداد و نحوه اصلاح واقعی باید با مسئول حسابداری و اسناد همان صندوق تعیین شود.
مبین پرونده وام، حساب مرتبط، اسناد و جدول اقساط را در بخشهای مشخص نگه میدارد. برای انتخاب نرم افزار قرض الحسنه، این مسیر را با پروندههای روزمره صندوق خود مقایسه کنید و نیازهای خاص پرداخت، برگشت یا چندمرحلهای بودن را در درخواست مشاوره مبین بنویسید. معرفی مبین نقطه شروع بررسی محصول است.
مبنای عمومی تفکیک دارایی و هزینه: چارچوب مفهومی بنیاد IFRS. مثال، حکم حسابداری یا حقوقی واحد برای همه قراردادها نیست.
درسهای مرتبط
کنترل روزانه نقد صندوق؛ از ثبت مبین تا شمارش و تحویل
مانده دفتر با وجه داخل کشو یکی نیست مگر شمارش و تطبیق شود. با ثبت واقعی مبین، انتقال بانک به نقد و یک تمرین کسری را بررسی کنید.
گزارش اقساط معوق صندوق؛ از عدد کل تا قسط باز در مبین
شصت میلیون مانده وام، ده میلیون معوق: با گزارش و ریز اقساط واقعی مبین، تفاوت این اعداد و روش پیگیری پرداختهای ناقص را ببینید.
مغایرتگیری بانک صندوق؛ از گردش مبین تا صورتحساب بانک
با گردش واقعی بانک در مبین و یک مثال مستقل تطبیق، اختلاف زمانی را از سند جاافتاده جدا کنید؛ بدون ثبت دوباره اقلام در راه.
دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.