حسابداری و گزارش
مغایرتگیری بانک صندوق؛ از گردش مبین تا صورتحساب بانک
با گردش واقعی بانک در مبین و یک مثال مستقل تطبیق، اختلاف زمانی را از سند جاافتاده جدا کنید؛ بدون ثبت دوباره اقلام در راه.
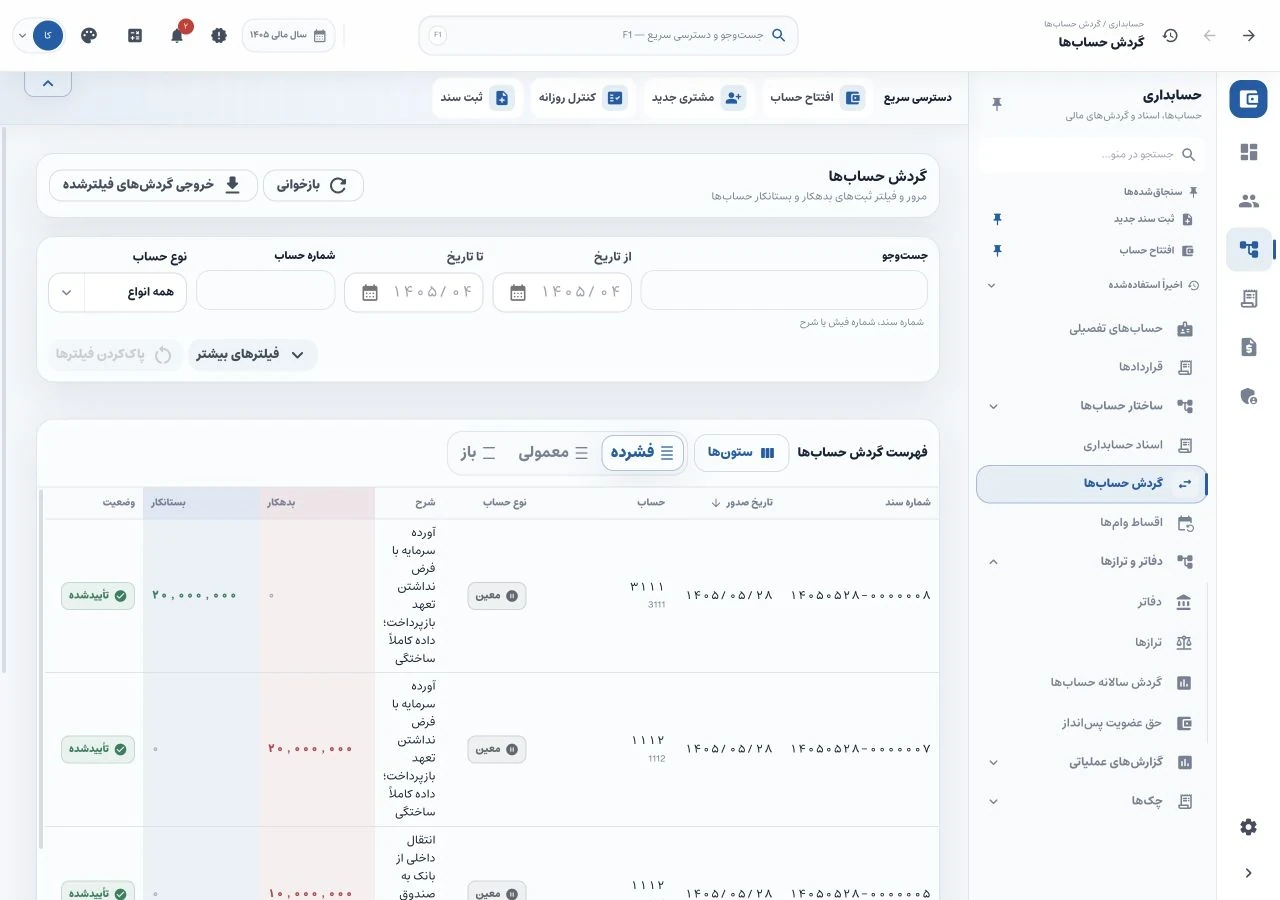
دفتر صندوق میگوید بانک سی میلیون ریال موجودی دارد؛ صورتحساب همان روز ممکن است عدد دیگری نشان دهد. اختلاف لزوماً خطا نیست: شاید برداشت هنوز در بانک ننشسته یا بانک هزینهای کم کرده که دفتر ثبت نکرده است. مغایرتگیری یعنی هر تفاوت را با تاریخ، شناسه و مدرک توضیح دهیم؛ یک سند کلی برای برابر شدن عددها، علت را پنهان میکند.
در تصاویر، گردش واقعی یک بانک ساختگی در مبین را میبینید. هیچ صورتحساب واقعی بانک یا اتصال بانکی در این نمونه استفاده نشده است. روش تطبیقِ بعد از تصاویر، یک تمرین مستقل با فرضهای روشن است.
یک حساب، یک تاریخ و یک واحد پول
برای هر شماره حساب بانکی، صورت مستقل بگیرید. تاریخ قطع و واحد پول دو طرف باید یکسان باشد. سپس رسید، مرجع، مبلغ و تاریخ هر ردیف را پیدا کنید. مبلغ بهتنهایی شناسه مطمئنی نیست؛ دو عضو میتوانند در یک روز مبلغ یکسانی بپردازند.
در فهرست اسناد مبین میتوان ثبتها را با اطلاعاتی مانند حساب و شماره پیگیری محدود کرد. در این نمونه از مرجع مشترک برای دنبال کردن دو سمت رویداد استفاده کردهایم. مرجعها آموزشیاند و شناسه حواله واقعی بانک نیستند.
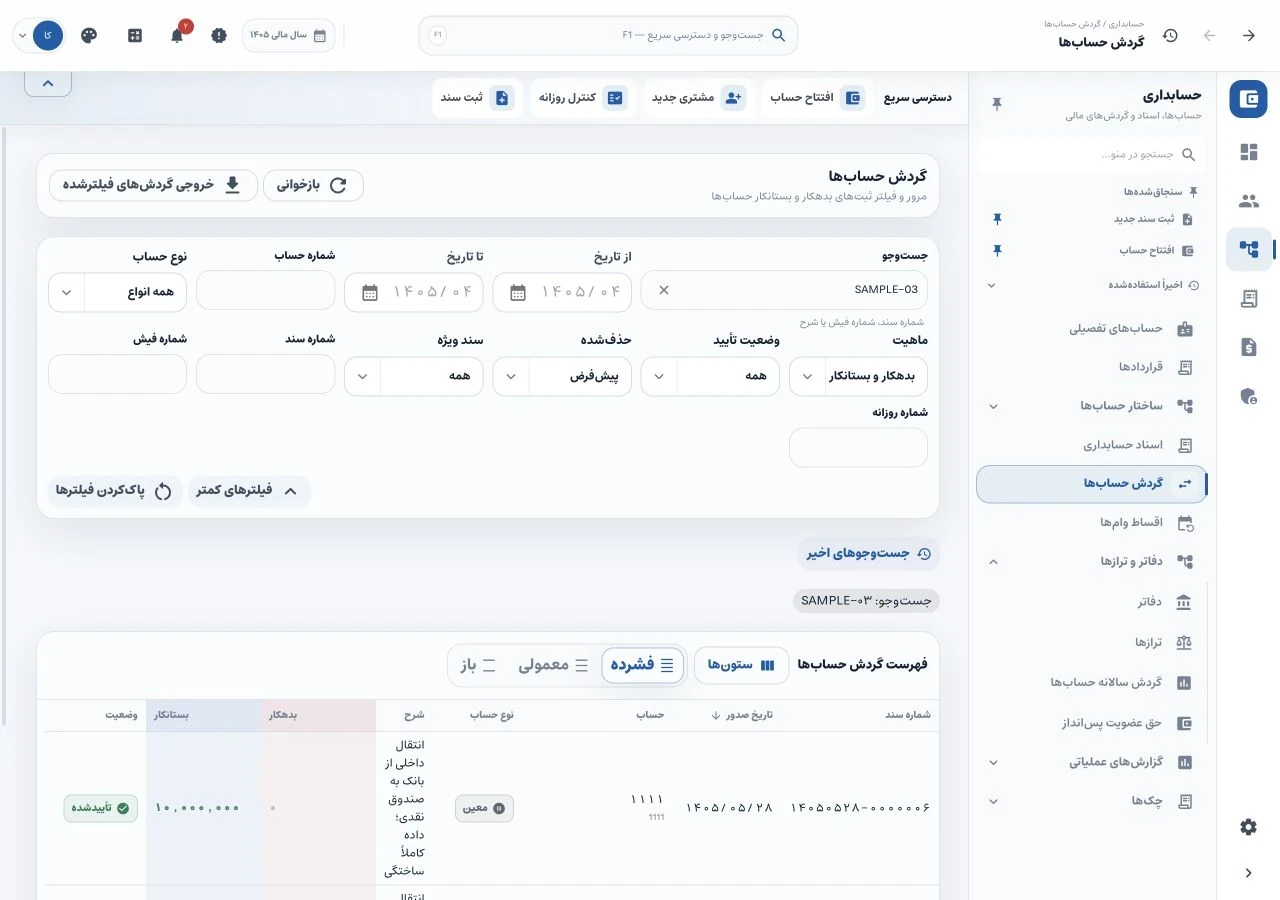 فیلترهای واقعی حساب، تاریخ، مرجع و وضعیت ثبت در مبین؛ شماره پیگیری تصویر، مرجع آموزشی است.
خروجی تطبیق باید سه گروه روشن داشته باشد: موارد متناظر، موارد فقط در دفتر و موارد فقط در بانک. هیچ قلم ناشناختهای با عنوان «متفرقه» از رسیدگی کنار نرود. برای اختلاف، مبلغ، تاریخ، مدرک، مسئول و اقدام بعدی ثبت کنید.
عدد دفتر مبین چگونه به دست آمده است؟
حساب بانک نمونه صد میلیون ریال دریافت سپرده داشته، شصت میلیون بابت اصل وام و ده میلیون بابت انتقال به نقد پرداخت کرده است. حاصل، سی میلیون ریال مانده بدهکار است.
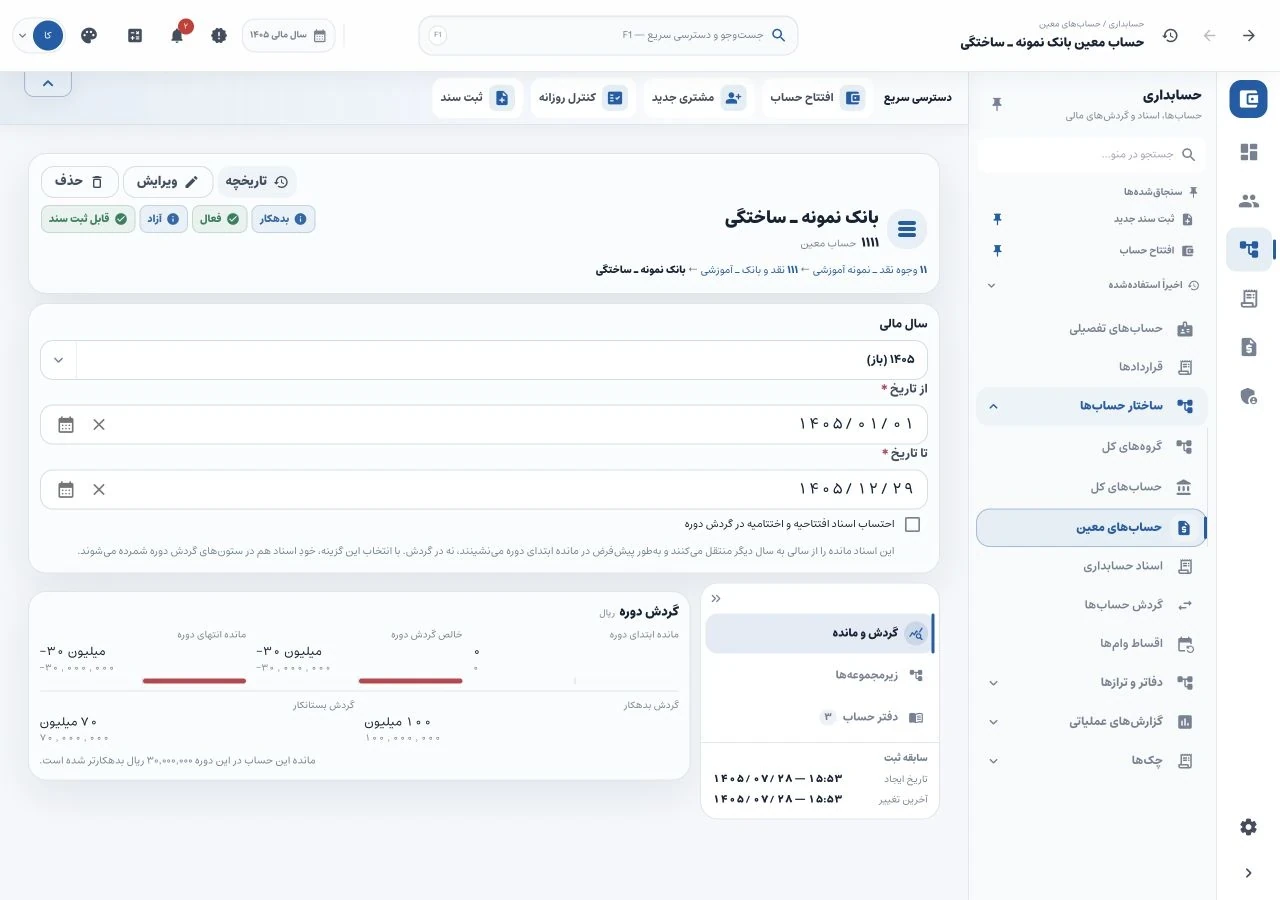 بانک ساختگی: بدهکار ۱۰۰٬۰۰۰٬۰۰۰ و بستانکار ۷۰٬۰۰۰٬۰۰۰ ریال؛ مانده بدهکار ۳۰٬۰۰۰٬۰۰۰ ریال است. علامت این نما از بستانکار منهای بدهکار میآید.
در این نمای نرمافزار، مانده علامتدار از بستانکار منهای بدهکار محاسبه میشود. بنابراین منفی سی میلیون همراه با ماهیت بدهکار، در این مثال همان موجودی بدهکار سیمیلیونی است؛ آن را بدون خواندن ماهیت، اضافهبرداشت تلقی نکنید.
سه ردیف را به مدارک متناظر وصل کنید
تصویر، سه ردیف مؤثر بر بانک را نشان میدهد. جمع دریافت صد میلیون منهای دو خروجی شصت و ده میلیون، عدد دفتر را توضیح میدهد. در کار واقعی، مقابل هر ردیف باید حواله، فیش یا برداشت متناظر بانک پیدا شود. دو سمت انتقال داخلی را نیز با دو تراکنش بیرونی جدید اشتباه نگیرید.
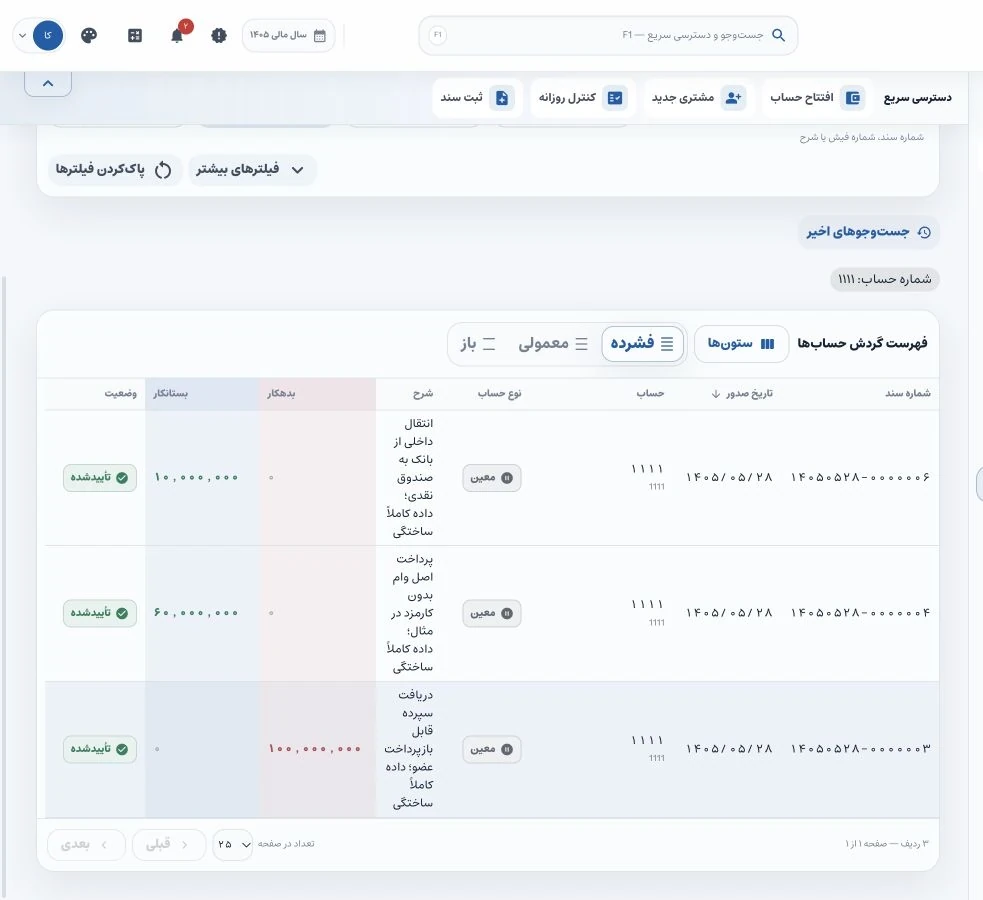 نمونه ساختگی: دریافت سپرده ۱۰۰٬۰۰۰٬۰۰۰، پرداخت اصل وام ۶۰٬۰۰۰٬۰۰۰ و انتقال به نقد ۱۰٬۰۰۰٬۰۰۰ ریال؛ مانده بانک ۳۰٬۰۰۰٬۰۰۰ ریال.
اگر پرداخت عضو به حساب وام شخص دیگری رفته باشد، بانک ممکن است کاملاً تطبیق شود. بررسی حساب عضو و قرارداد، کنترل جداگانهای است. سند حسابداری مسیر رسیدگی به انتساب ثبت را توضیح میدهد.
تمرین مستقل: دو مسیر به ۲۹ میلیون ریال
اکنون فرض کنید در پروندهای مستقل، دفتر سی میلیون و صورت بانک سیویک میلیون ریال است. مدارک نشان میدهند چک دهمیلیونی در دفتر کسر شده اما هنوز وصول نشده؛ واریز هشتمیلیونی در دفتر ثبت شده ولی هنوز در صورت بانک نیست؛ بانک هم یک میلیون هزینه خدمات کسر کرده که در دفتر نیامده است. این فرضها در تصاویر مبین ثبت نشدهاند.
| مسیر | محاسبه، ریال | نتیجه، ریال |
|---|---|---|
| سمت صورت بانک | ۳۱٬۰۰۰٬۰۰۰ − ۱۰٬۰۰۰٬۰۰۰ + ۸٬۰۰۰٬۰۰۰ | ۲۹٬۰۰۰٬۰۰۰ |
| سمت دفتر | ۳۰٬۰۰۰٬۰۰۰ − ۱٬۰۰۰٬۰۰۰ | ۲۹٬۰۰۰٬۰۰۰ |
برای هزینه مستند بانک، هزینه خدمات بدهکار و بانک بستانکار میشود. چک و واریز در راه قبلاً در دفتر ثبت شدهاند و دوباره سند نمیخواهند. برابر شدن دو مسیر، پس از اثبات اقلام، نتیجه تطبیق است؛ چک و واریز همچنان باید در صورت بانک دوره بعد پیگیری شوند.
خطا را از اختلاف زمانی جدا کنید
اگر حواله دو میلیون در دفتر بیست میلیون ثبت شده، اختلاف هجدهمیلیونی خطای مبلغ است. اگر کل سند دوبار وارد شده، هر دو سمت اضافی باید با سابقه روشن اصلاح شوند. اگر اشتباه از بانک است، مدرک و پاسخ بانک را پیگیری کنید. هیچیک با برچسب «در راه» برای همیشه بسته نمیشود.
پس از اصلاح، گردش و مانده همان تاریخ را دوباره بگیرید و صورت تطبیق، اسناد اصلاحی و اقلام باز را کنار هم نگه دارید. کنترل روزانه نقد برای وجه فیزیکی روال جداگانه دارد.
مبین، گردش و جزئیات ثبت دفتر را برای این پیگیری فراهم میکند. وجود این نماها به معنی تطبیق خودکار با همه بانکها نیست. هنگام بررسی خرید نرم افزار قرض الحسنه، حسابها، قالب صورت بانک و روش فعلی تطبیق خود را در مشاوره مبین مطرح کنید تا نیاز دقیق روشن شود.
منبع روش عمومی: OpenStax، مغایرتگیری بانکی. تمرین ریالی مقاله مستقل است.
درسهای مرتبط
کنترل روزانه نقد صندوق؛ از ثبت مبین تا شمارش و تحویل
مانده دفتر با وجه داخل کشو یکی نیست مگر شمارش و تطبیق شود. با ثبت واقعی مبین، انتقال بانک به نقد و یک تمرین کسری را بررسی کنید.
گزارش اقساط معوق صندوق؛ از عدد کل تا قسط باز در مبین
شصت میلیون مانده وام، ده میلیون معوق: با گزارش و ریز اقساط واقعی مبین، تفاوت این اعداد و روش پیگیری پرداختهای ناقص را ببینید.
ثبت پرداخت وام صندوق؛ اصل وام را در مبین درست دنبال کنیم
پرداخت اصل وام را از حساب عضو تا دو سمت سند و جدول اقساط مبین دنبال کنید؛ مصوبه، پرداخت وجه و مانده اصل را جدا بشناسید.
دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.