مدیریت صندوق
حساب اعضای صندوق؛ سپرده، سهم و وام را در مبین جدا ببینید
یک عضو میتواند هم سپرده داشته باشد هم وام باز. با پرونده واقعیِ نمونه مبین، ارتباط شخص، حساب و قرارداد و تفاوت مانده با حق برداشت را ببینید.
عضو صد میلیون ریال سپرده دارد و شصت میلیون ریال اصل وام بدهکار است. آیا باید فقط «چهل میلیون مانده» به او نشان دهیم؟ این تفریق حسابی، دو رابطه متفاوت را پنهان میکند: تعهد صندوق بابت سپرده و مطالبه صندوق بابت وام. صورتحساب روشن باید هر دو را با عنوان و مدرک جدا توضیح دهد.
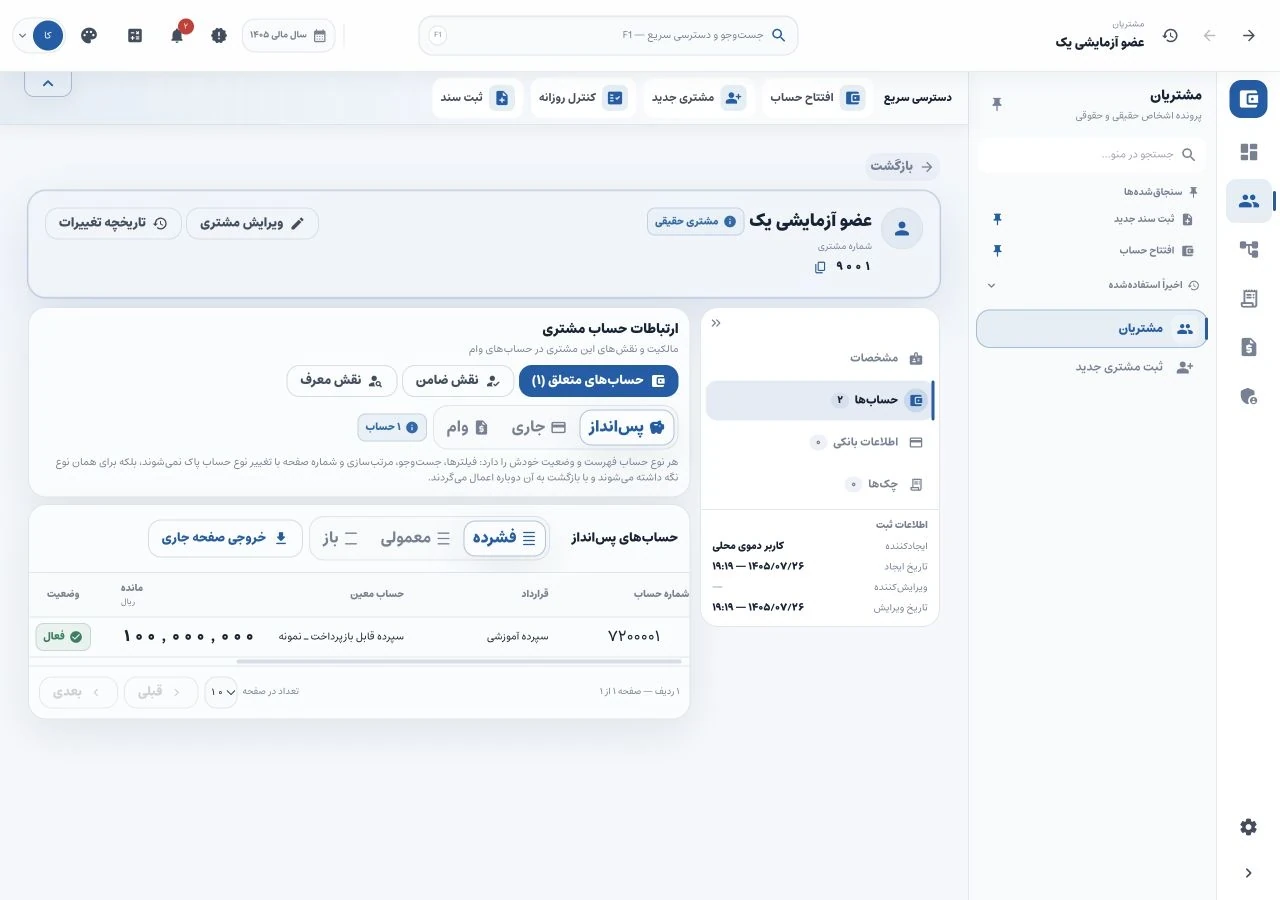
تصاویر این مقاله از اجرای واقعی مبین با داده کاملاً ساختگیاند. عضو نمونه با شناسه ۹۰۰۱، حساب پسانداز ۷۲۰۰۰۰۱ و حساب وام ۷۱۰۰۰۰۱ دارد. سپرده در این مدل قابل بازپرداخت و وام فقط اصل است؛ حقوق واقعی هر نوع حساب به قرارداد و ساختار صندوق بستگی دارد.
پرونده شخص با حساب مالی یکی نیست
پرونده عضو اطلاعات هویتی و تماس را نگه میدارد؛ حساب مالی رابطه مبلغ با شخص و نوع قرارداد را مشخص میکند. یک شناسه عضو میتواند به چند حساب مربوط باشد. نام مشابه یا شماره تماس مشترک نباید باعث ادغام بیبررسی پروندهها شود.
فرم واقعی تعریف عضو در مبین، جای اطلاعات شخص را نشان میدهد. فرم خالی است و اطلاعات مشتری واقعی در تصویر وجود ندارد. پیش از انتقال اطلاعات، شناسه پایدار و روش بررسی موارد تکراری را مشخص کنید.
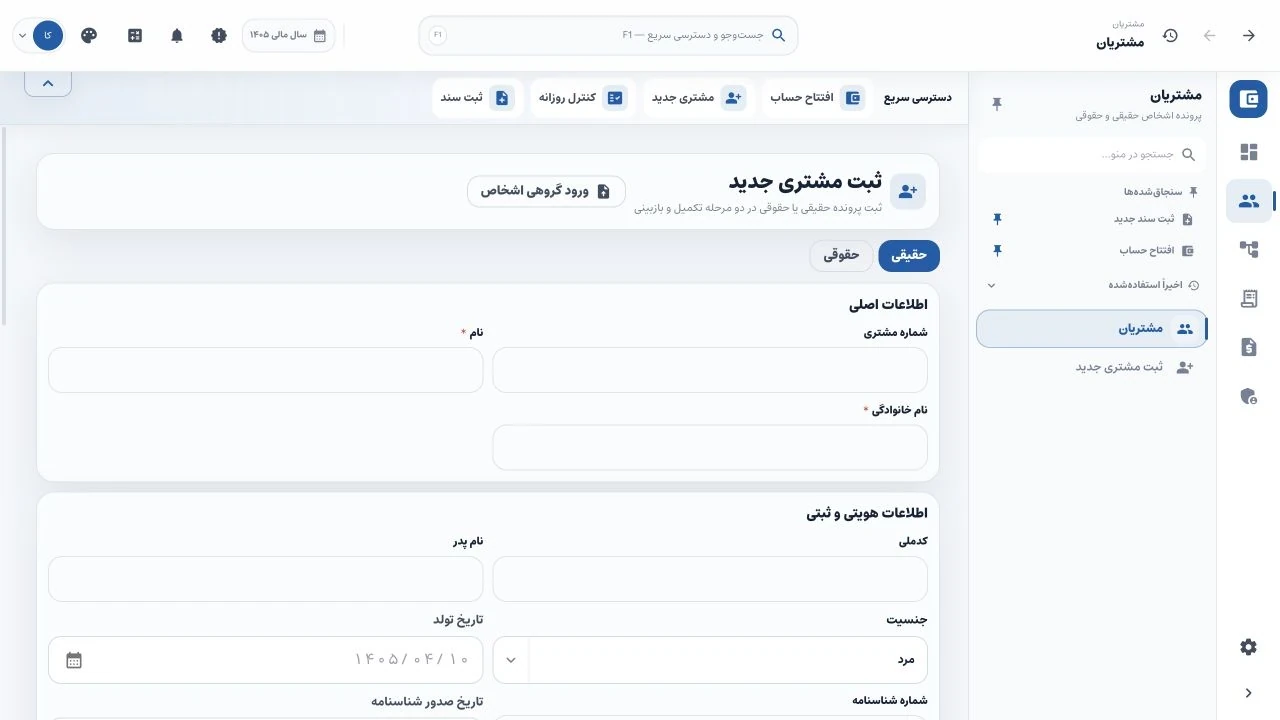 نمای واقعی فرم ثبت مشتری در مبین؛ انتخاب شخص حقیقی یا حقوقی و بخش اطلاعات اصلی پرونده. هیچ اطلاعات شخصی واقعی در این تصویر وجود ندارد.
تغییر نماینده، شماره تماس یا صاحبان حساب باید با مدرک و اختیار معتبر انجام شود. بستن حساب یا تغییر وضعیت عضو، مجوز حذف تاریخچه مالی نیست. درباره حساب مشترک، فوت عضو و حق برداشت، قرارداد و بررسی حقوقی صندوق ملاک است؛ وجود نام در پرونده بهتنهایی حدود اختیار را تعیین نمیکند.
حساب سپرده و وام هرکدام مسیر خود را دارند
در پرونده آموزشی، حساب پسانداز با صد میلیون ریال مانده بستانکار به همان عضو وصل است. حساب وام نیز با شصت میلیون ریال مانده بدهکار، قرارداد و جدول اقساط جدا دارد. ارتباط با شخص مشترک است، اما ماهیت دو حساب یکی نیست.
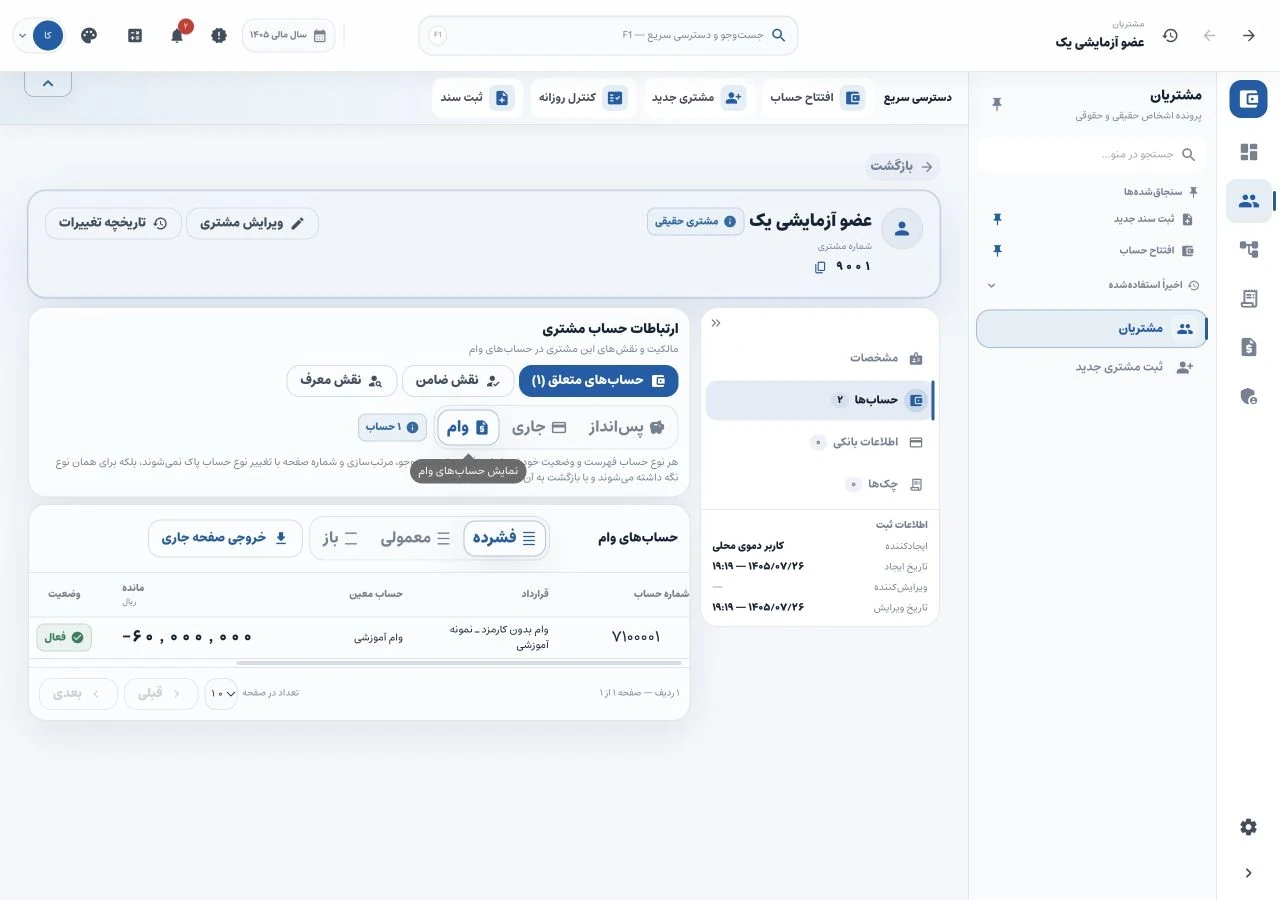 عضو ساختگی ۹۰۰۱ و حساب وام ۷۱۰۰۰۰۱ با مانده بدهکار ۶۰٬۰۰۰٬۰۰۰ ریال؛ سپرده همین عضو در حسابی جدا نگهداری میشود.
| عنوان در نمونه | مبلغ، ریال | معنای عدد |
|---|---|---|
| سپرده قابل بازپرداخت | ۱۰۰٬۰۰۰٬۰۰۰ | تعهد صندوق به عضو طبق فرض مثال |
| مانده اصل وام | ۶۰٬۰۰۰٬۰۰۰ | مطالبه اصل پرداختشده و وصولنشده |
| معوق در ۱۴۰۵/۰۷/۲۸ | ۱۰٬۰۰۰٬۰۰۰ | دو قسط گذشته، زیرمجموعه مانده اصل |
| تفاوت سپرده و اصل وام | ۴۰٬۰۰۰٬۰۰۰ | فقط تفریق؛ حق برداشت قطعی نیست |
تهاتر، مسدودی یا محدودیت برداشت را نمیتوان از تفریق دو عدد نتیجه گرفت. اگر بخشی از سپرده وثیقه یا محدود است، مبلغ، علت و مدرک آن باید جدا توضیح داده شود. این مقاله وجود قابلیت خاص مسدودی یا تهاتر خودکار در نسخه تصویری را ادعا نمیکند.
مثال تصویری: جمع ریز باید حساب کنترل را توضیح دهد
تراز معین نمونه، سپرده را صد میلیون بستانکار و اصل وام را شصت میلیون بدهکار نشان میدهد. چون در این داده فقط یک حساب از هر نوع داریم، جمع با همان ریز عضو برابر است. در صندوق واقعی، جمع همه ریزهای مربوط باید در همان تاریخ حساب کنترل را توضیح دهد.
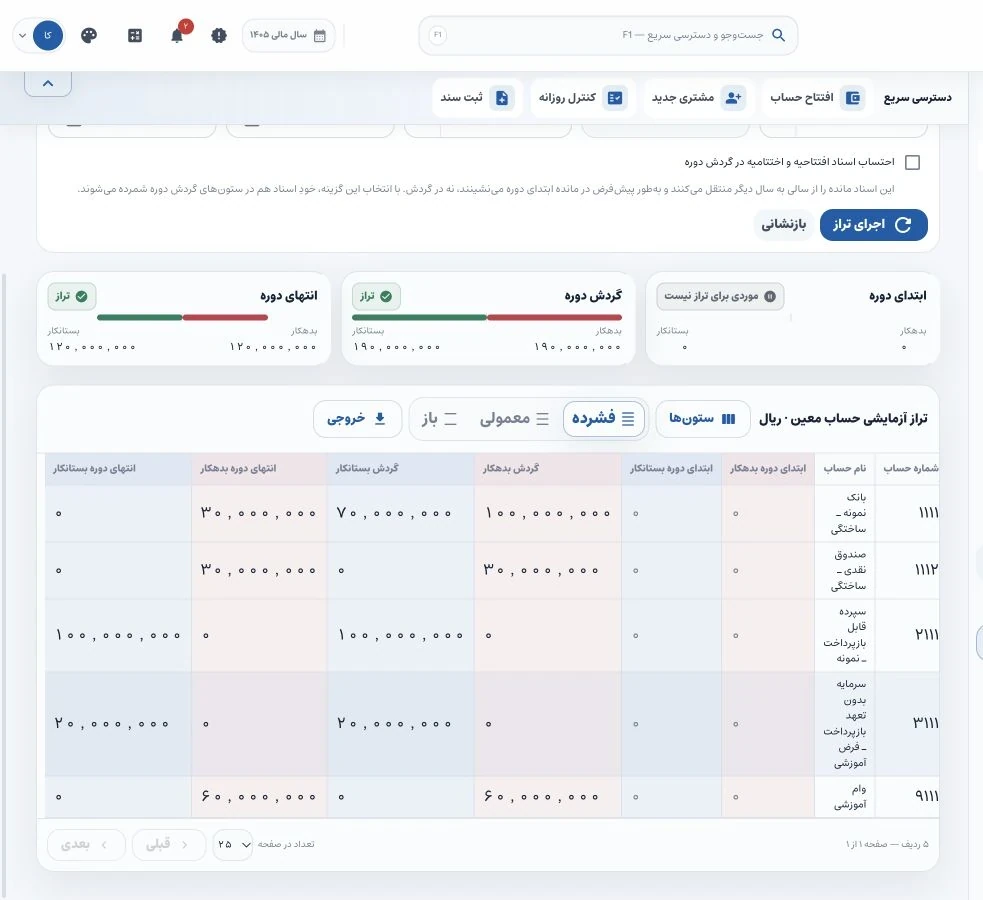 نمونه ساختگی: بانک و نقد هرکدام ۳۰٬۰۰۰٬۰۰۰ و اصل وام ۶۰٬۰۰۰٬۰۰۰ ریال بدهکار؛ سپرده ۱۰۰٬۰۰۰٬۰۰۰ و سرمایه فرضی ۲۰٬۰۰۰٬۰۰۰ ریال بستانکار.
این تساوی، انتساب درست هر فیش را تضمین نمیکند. اگر واریز عضو الف به عضو ب ثبت شود، جمع کل میتواند درست بماند. برای اعتراض عضو، از فیش و شناسه بانک به رسید، حساب عضو و سند بروید. برای وام نیز قرارداد و تخصیص اصل را جدا کنترل کنید.
واژه «سهم» ماهیت حساب را تعیین نمیکند
در صندوقها ممکن است سهم به آورده مالکانه، پسانداز دورهای یا حق دیگری گفته شود. حق استرداد، شرایط خروج، حقوق مالکانه و مدارک تعیین میکنند آن دریافت چگونه طبقهبندی شود. صرف گذاشتن عنوان سرمایه یا سهم، تعهد بازپرداخت را از بین نمیبرد.
در داده مشترک مقالات، بیست میلیون ریال سرمایه با فرضِ نبود تعهد بازپرداخت مشابه سپرده، جدا ثبت شده است. این فرض آموزشی، حکم عمومی درباره سهم اعضای همه صندوقها نیست. برای حساب واقعی، شرح حق، قرارداد، مصوبه و نظر مسئول مالی و حقوقی را کنار هم بگذارید.
صورتحسابی بدهید که عضو بتواند بررسی کند
برای هر حساب، مانده ابتدا، تاریخ و مرجع گردش، مبلغ و مانده پایان را با واحد پول روشن ارائه کنید. برای وام، اصل پرداختشده، وصول اصل، مانده و اقساط گذشته را جدا بنویسید. برداشت سپرده و وصول قسط، حتی در یک روز، دو رویداد متفاوتاند و باید با مدرک قابل پیگیری باشند.
اطلاعات دیگر اعضا و یادداشتهای داخلی را وارد نسخه عضو نکنید. موارد باز، مسئول و مهلت رسیدگی داشته باشند؛ تغییر مستقیم مانده بدون سند میتواند حق طرف دیگر و گزارش کل را مخدوش کند. ثبت سند و گزارش اقساط معوق ادامه مسیر بررسیاند.
مبین پرونده شخص، حساب پسانداز و حساب وام مرتبط را بهصورت جدا قابل مشاهده میکند. برای انتخاب نرم افزار قرض الحسنه، این شفافیت را با وضع فعلی پروندههای صندوق خود بسنجید و نیاز حسابهای مشترک یا محدودیت برداشت را در مشاوره مبین دقیق مطرح کنید. صفحه مبین امکانات عمومی محصول را معرفی میکند.
مبنای عمومی دارایی و بدهی: چارچوب مفهومی بنیاد IFRS. حق برداشت، سهم و تهاتر واقعی نیازمند بررسی قراردادی و حقوقی همان صندوقاند.
درسهای مرتبط
محاسبه اقساط صندوق؛ تفاوت برنامه، وصول و مانده در مبین
با یک وام شصتمیلیونی در مبین، مبلغ قسط، تاریخ سررسید و مانده واقعی را جدا بخوانید؛ همراه تمرین پرداخت ناقص و گردکردن قسط آخر.