حسابداری و گزارش
کنترل روزانه نقد صندوق؛ از ثبت مبین تا شمارش و تحویل
مانده دفتر با وجه داخل کشو یکی نیست مگر شمارش و تطبیق شود. با ثبت واقعی مبین، انتقال بانک به نقد و یک تمرین کسری را بررسی کنید.
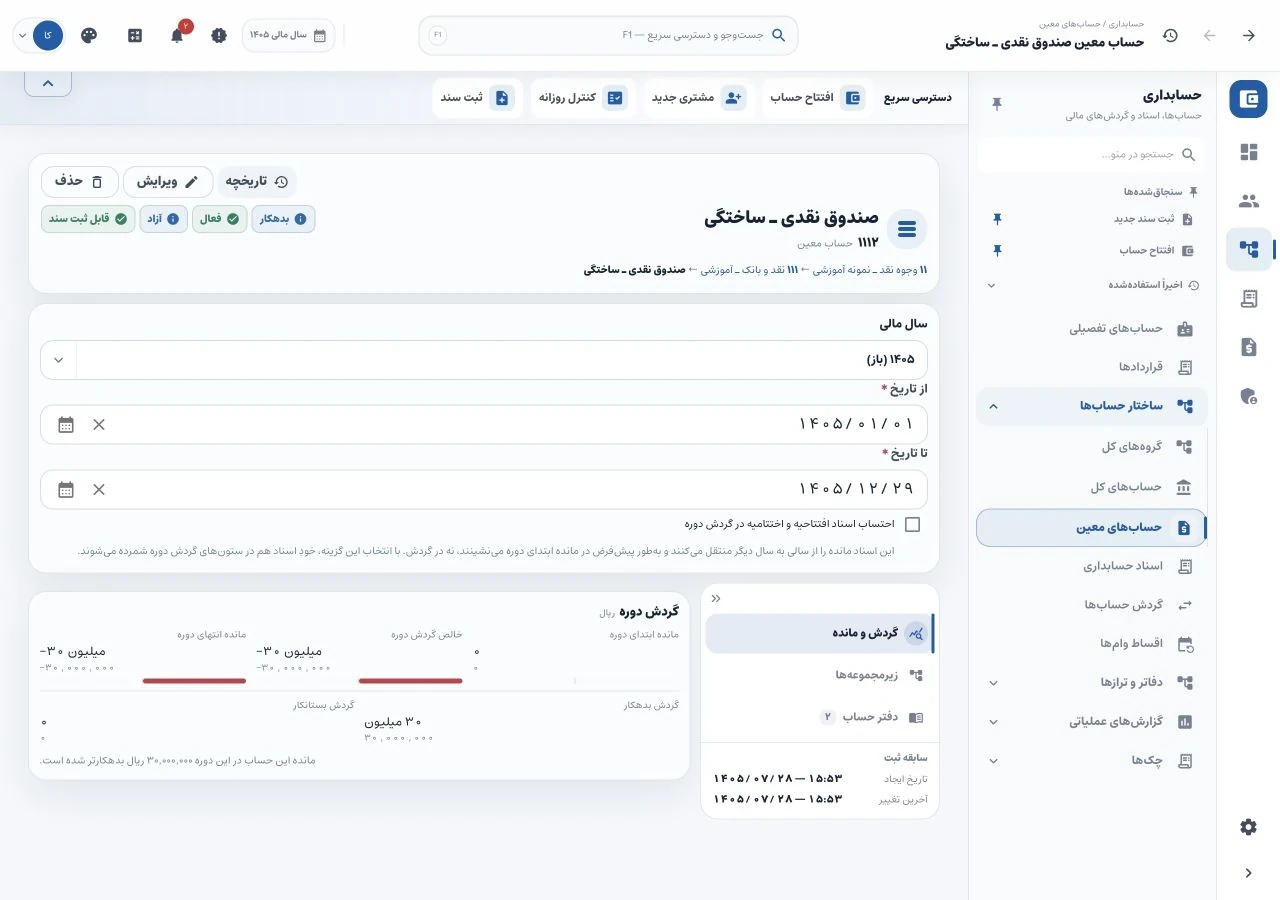
پایان روز، حساب نقد در نرمافزار سی میلیون ریال است. هنوز نمیدانیم داخل کشو همین مبلغ وجود دارد؛ باید وجه در یک زمان مشخص شمرده و با دفتر همان لحظه تطبیق شود. تأیید اسناد و شمارش اسکناس دو کنترل مکملاند و هیچکدام جای دیگری را نمیگیرد.
تصاویر، حساب نقد کاملاً ساختگی در اجرای واقعی مبین را نشان میدهند. در این داده، ده میلیون ریال از بانک به نقد و بیست میلیون ریال آورده سرمایه مستقیم به نقد وارد شده است. هیچ شمارش فیزیکی یا جابهجایی پول واقعی انجام نشده؛ تمرین شمارشِ بعدی جدا و فرضی است.
انتقال بانک به نقد، هزینه نیست
در انتقال دهمیلیونی نمونه، نقد بدهکار و بانک بستانکار میشود. جمع دارایی تغییر نمیکند؛ محل نگهداری وجه عوض شده است. دو ردیف تصویر همین رویداد را با مرجع مشترک نشان میدهند.
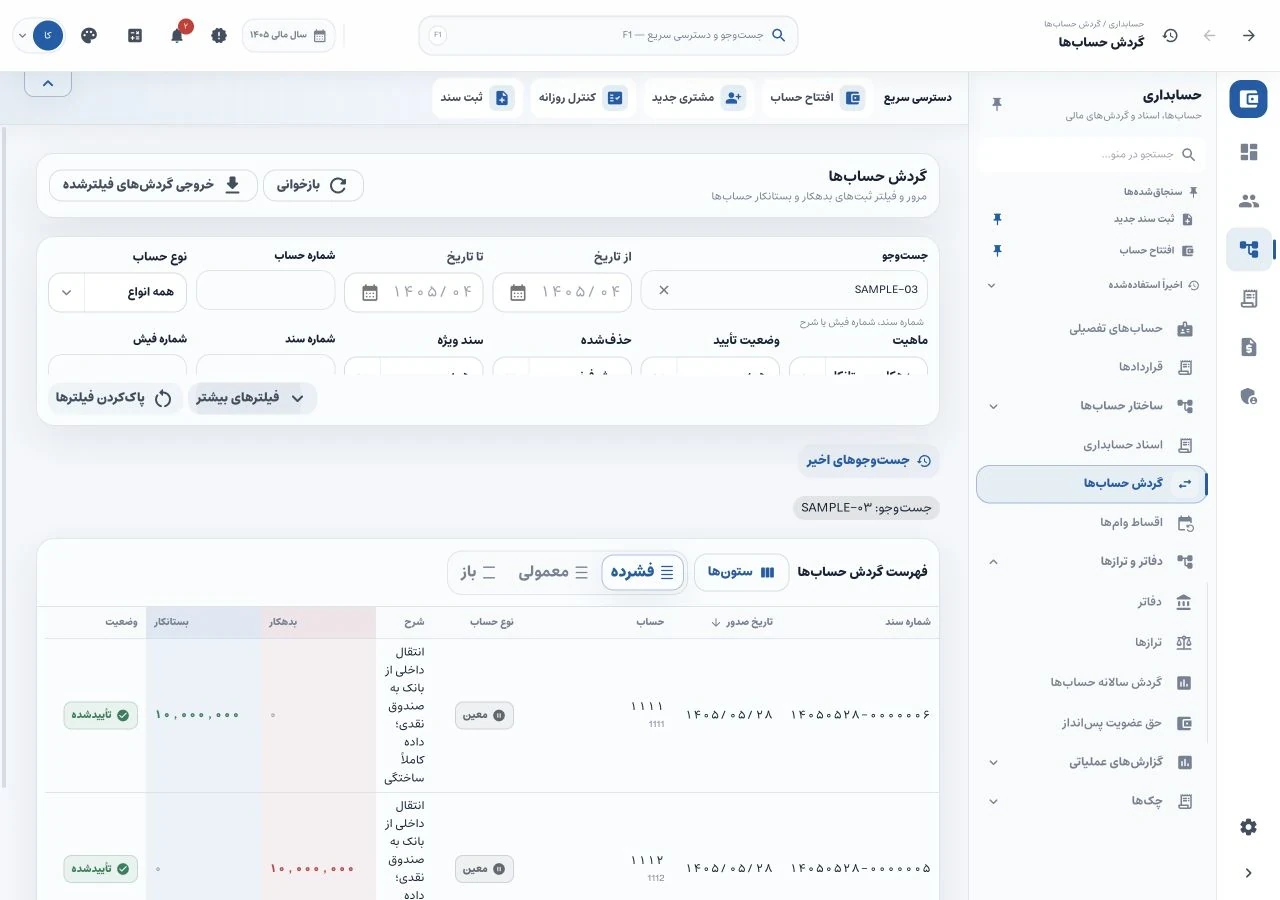 دو سمت یک انتقال آموزشی ۱۰٬۰۰۰٬۰۰۰ ریالی؛ نقد بدهکار و بانک بستانکار، بدون ایجاد درآمد یا هزینه.
در کار واقعی، برداشت بانک باید به مدرک تحویل وجه به متصدی وصل شود. اگر وجه هنوز تحویل نشده، نباید همزمان در بانک و کشو موجود حساب شود؛ وضعیت در راه و مسئول پیگیری را طبق روش مصوب صندوق روشن کنید. انتقال بین متصدیان نیز صورت تحویل جدا میخواهد.
تأیید اسناد، اصالت همه مدارک را تضمین نمیکند
در کنترل روزانه مبین، تاریخ مالی و جمع ثبتها بررسی و عملیات تأیید انجام میشود. تصویر، مرحله تأیید همان داده آموزشی را نشان میدهد. این کار باید پس از کنترل حساب، مبلغ، مدرک و اختیار انجام شود؛ برابر بودن جمعها، فیش تکراری یا عضو اشتباه را رد نمیکند.
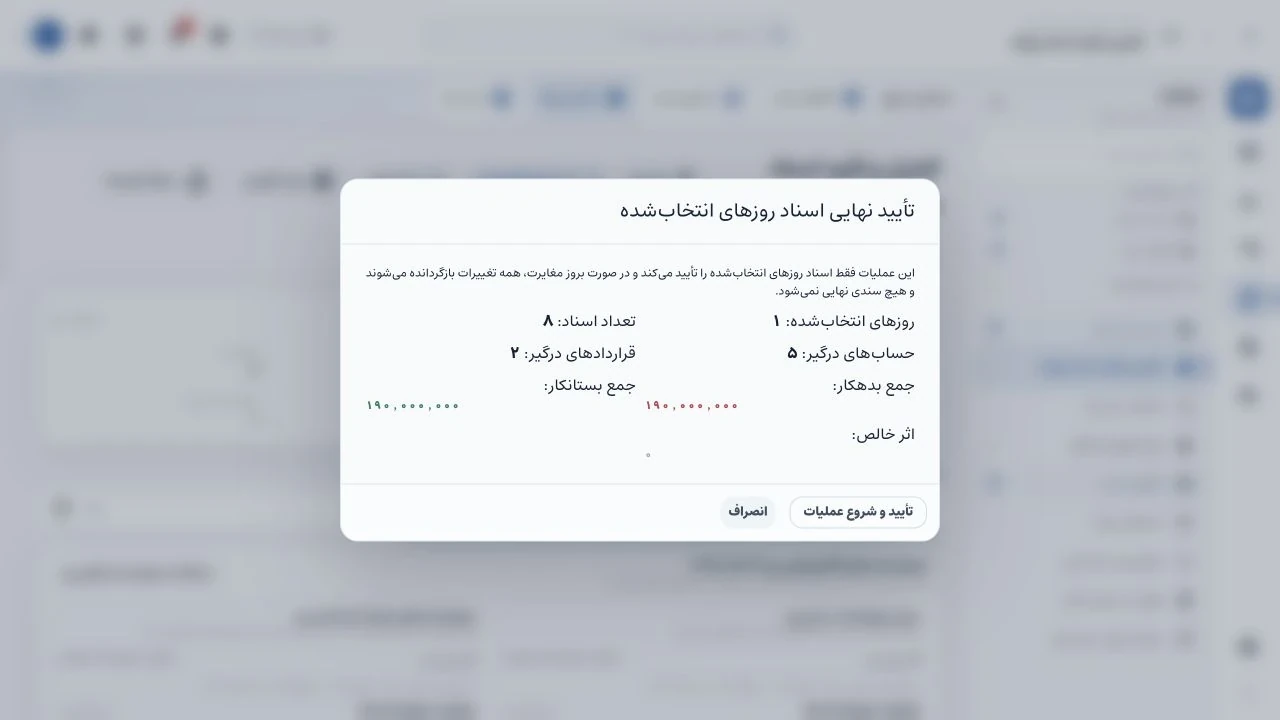 گفتوگوی واقعی تأیید هشت ردیف در پنج حساب؛ جمع هر سمت ۱۹۰٬۰۰۰٬۰۰۰ ریال. عملیات صرفاً روی داده ساختگی انجام شده است.
پیش از شمارش، زمان قطع، آخرین رسید و وضعیت اسناد را ثبت کنید. اگر پس از قطع، عملیات ضروری رخ داد، زمان و مدرک آن جدا معلوم باشد تا دفتر و وجه متعلق به دو لحظه متفاوت مقایسه نشوند.
مثال دفتر: دو ورودی، سی میلیون ریال نقد
گردش نقد نمونه فقط دو ردیف بدهکار دارد: انتقال ده میلیون از بانک و دریافت بیست میلیون سرمایه با فرض مالکانه اعلامشده. جمع آنها سی میلیون ریال است و خروجی نقد ثبت نشده. ریز مبین همین منشأ را نشان میدهد.
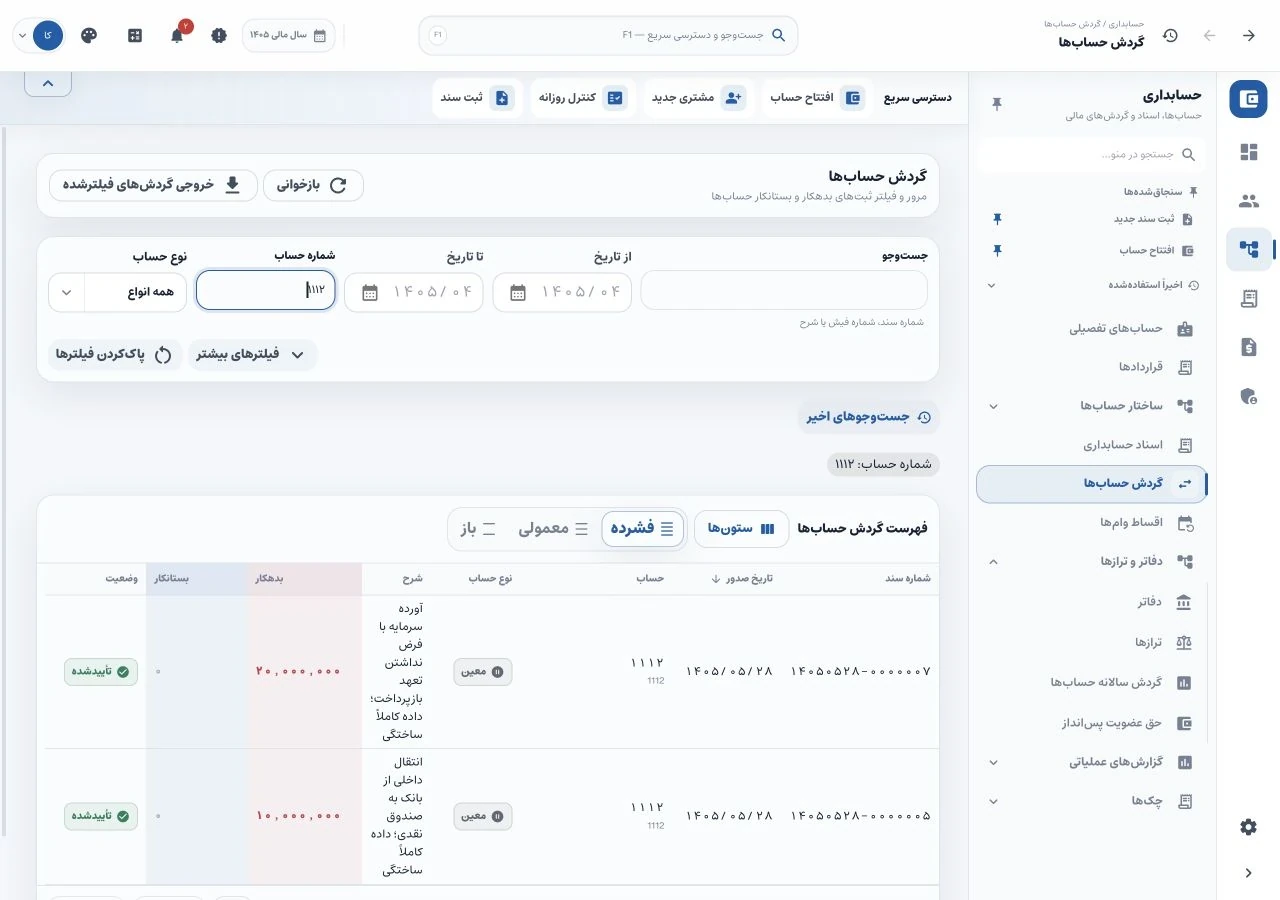 در داده ساختگی، انتقال ۱۰٬۰۰۰٬۰۰۰ ریال از بانک و آورده سرمایه فرضی ۲۰٬۰۰۰٬۰۰۰ ریال، مانده نقد ۳۰٬۰۰۰٬۰۰۰ ریالی ساختهاند.
اکنون در تمرینی مستقل، فرض کنید وجه شمارششده ۲۹٬۵۰۰٬۰۰۰ ریال باشد. اختلاف با دفتر سیمیلیونی، ۵۰۰٬۰۰۰ ریال کسری در حال بررسی است. این شمارش در تصویر نرمافزار انجام نشده و هنوز ثبت اصلاحی به داده آموزشی اضافه نشده است.
| مقایسه فرضی در لحظه قطع | مبلغ، ریال |
|---|---|
| مانده دفتر نقد | ۳۰٬۰۰۰٬۰۰۰ |
| وجه شمارششده | ۲۹٬۵۰۰٬۰۰۰ |
| کسری در حال بررسی | ۵۰۰٬۰۰۰ |
ممکن است رسید پرداختی قبل از قطع ثبت نشده، شمارش اشتباه یا تحویل وجه ناقص بوده باشد. هر علت اقدام متفاوت دارد. خود اختلاف، هزینه بودن مبلغ یا بدهکاری کارمند را ثابت نمیکند؛ تصمیم ثبت پس از بررسی مدرک و طبق رویه مجاز انجام میشود.
صورت شمارش و تحویل چه اطلاعاتی داشته باشد؟
محل نگهداری وجه، تاریخ و ساعت قطع، نام متصدی و تحویلگیرنده یا بازبین، آخرین رسید، تعداد هر نوع وجه و جمع شمارش را ثبت کنید. سپس مانده دفتر، اختلاف، اقلام باز و مسئول رسیدگی را بنویسید. برای چند محل نقد، صورت جدا بگیرید؛ جمع کل پس از رسیدگی هر محل ساخته میشود.
تحویل شیفت در حضور دو طرف و با شمارش انجام شود. اختلاف باز قبلی را صریح منتقل کنید تا مسئولیت بیمدرک جابهجا نشود. وجه شخصی نباید برای پوشاندن موقت کسری وارد کشو شود. شناسه کاربری مشترک نیز تشخیص مسئول ثبت را دشوار میکند.
اختلاف باز را تا علت نهایی دنبال کنید
اگر رسید جاافتاده ثابت شد، ثبت مستند و تطبیق دوباره لازم است. اگر شمارش اصلاح شد، سابقه صورت قبلی بماند. اگر علت معلوم نیست، مبلغ، مدارک، مسئول و مهلت رسیدگی را باز نگه دارید. تکرار اختلافهای کوچک هم میتواند نشانه مشکل رویه تحویل یا ورود دیرهنگام رسید باشد.
مبین گردش حساب نقد و کنترل روزانه اسناد را برای بخش دفتری این کار فراهم میکند؛ شمارش و مسئولیت تحویل همچنان کار عملی صندوق است. کنترل داخلی و مغایرتگیری بانک این روال را کامل میکنند. برای بررسی نرم افزار حسابداری صندوق، امکانات مبین را با تعداد متصدیان، محلهای نقد و روال تحویل خود مقایسه کنید.
درسهای مرتبط
گزارش اقساط معوق صندوق؛ از عدد کل تا قسط باز در مبین
شصت میلیون مانده وام، ده میلیون معوق: با گزارش و ریز اقساط واقعی مبین، تفاوت این اعداد و روش پیگیری پرداختهای ناقص را ببینید.
ثبت پرداخت وام صندوق؛ اصل وام را در مبین درست دنبال کنیم
پرداخت اصل وام را از حساب عضو تا دو سمت سند و جدول اقساط مبین دنبال کنید؛ مصوبه، پرداخت وجه و مانده اصل را جدا بشناسید.
مغایرتگیری بانک صندوق؛ از گردش مبین تا صورتحساب بانک
با گردش واقعی بانک در مبین و یک مثال مستقل تطبیق، اختلاف زمانی را از سند جاافتاده جدا کنید؛ بدون ثبت دوباره اقلام در راه.
دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.