حسابداری و گزارش
ماهیت حسابها در صندوق؛ مانده غیرعادی را چگونه بررسی کنیم؟
علامت منفی همیشه مانده خلاف ماهیت نیست. با تراز و جزئیات حساب واقعی مبین، ماهیت، گردش و منشأ اختلاف را جدا بررسی کنید.
در گزارش حساب بانک، عددی با علامت منفی دیدهاید. پیش از اینکه آن را کسری یا خطا بنامید، باید بدانید نرمافزار مانده را با چه علامتی نمایش میدهد و ماهیت حساب چیست. یک مانده بدهکار میتواند در نمای علامتدار منفی باشد و در تراز، درست در ستون بدهکار قرار بگیرد. بررسی مانده غیرعادی از خواندن همین تعریف شروع میشود.
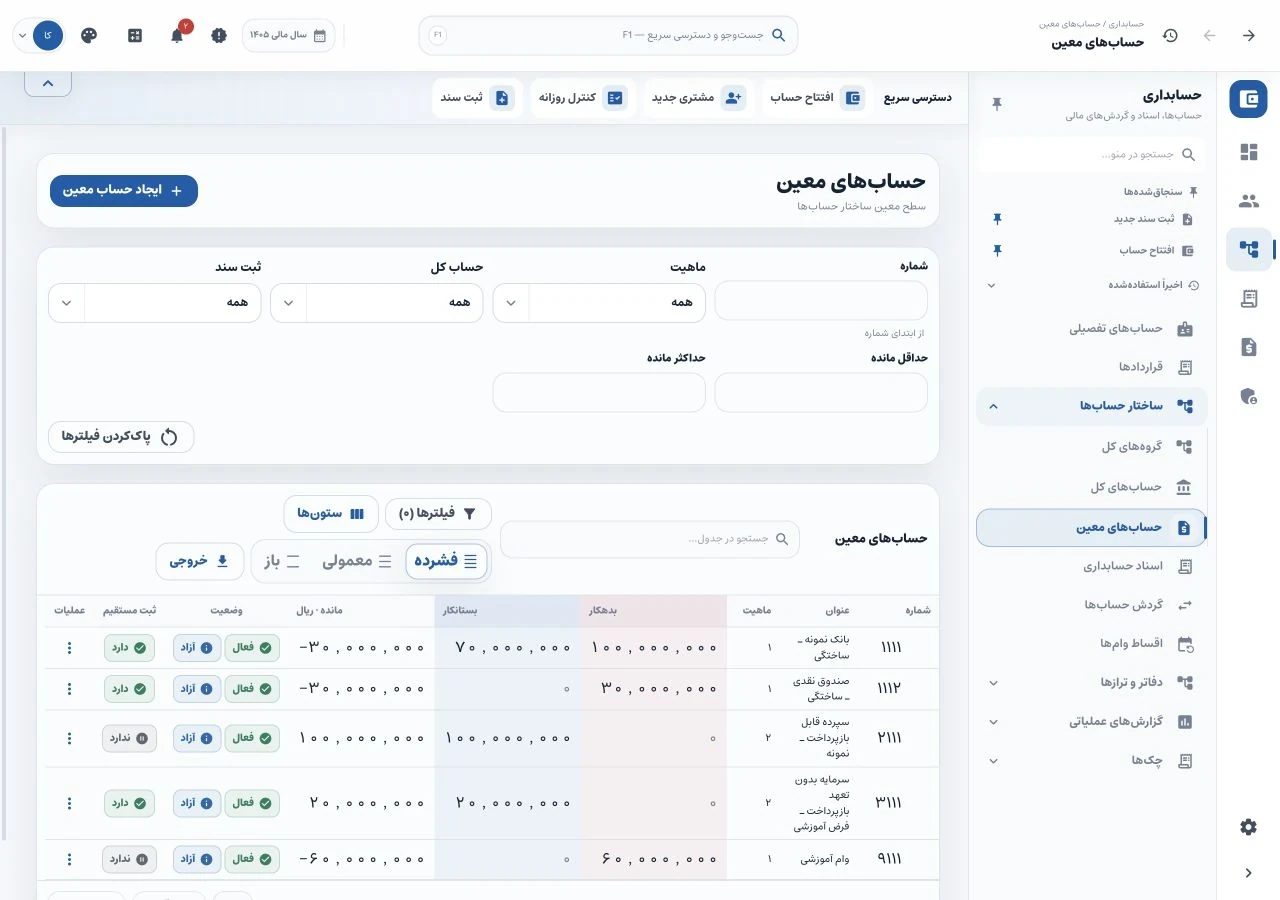
در نمونه واقعیِ مبین که اینجا میبینید، همه دادهها ساختگیاند. بانک و نقد هرکدام سی میلیون و اصل وام شصت میلیون ریال مانده بدهکار دارند. سپرده قابل بازپرداخت صد میلیون و سرمایه فرضی بیست میلیون ریال بستانکارند. اعداد از یک مجموعه ثبت مشخص آمدهاند و مثالهای احتمالیِ خطا به آنها اضافه نشدهاند.
ماهیت، انتظار معمول از مانده حساب است
داراییهایی مانند بانک، نقد و مطالبات اصل وام معمولاً بدهکارند. بدهی و حقوق مالکانه معمولاً بستانکارند. هزینه معمولاً بدهکار و درآمد معمولاً بستانکار است. تعریف حساب اهمیت دارد: حساب کاهنده دارایی میتواند مانده بستانکار داشته باشد؛ از عنوان کلی گروه نمیتوان درباره همه زیرحسابها حکم یکسان داد.
| حساب در نمونه آموزشی | مانده عادی | مدرک مناسب برای بررسی |
|---|---|---|
| بانک | بدهکار | صورتحساب مستقل همان بانک |
| صندوق نقدی | بدهکار | شمارش و صورت تحویل وجه |
| اصل وام وصولنشده | بدهکار | قرارداد و ثبتهای پرداخت و وصول |
| سپرده قابل بازپرداخت | بستانکار | ریز حساب عضو و قرارداد سپرده |
علامت مانده را با ماهیت اشتباه نگیرید
در جزئیات حساب بانک مبین، ماهیت «بدهکار»، گردش بدهکار ۱۰۰٬۰۰۰٬۰۰۰ و گردش بستانکار ۷۰٬۰۰۰٬۰۰۰ ریال دیده میشود. مانده علامتدار −۳۰٬۰۰۰٬۰۰۰ است، چون در این نما بستانکار منهای بدهکار نمایش داده شده است. نتیجه مالی نمونه، سی میلیون ریال مانده بدهکار است.
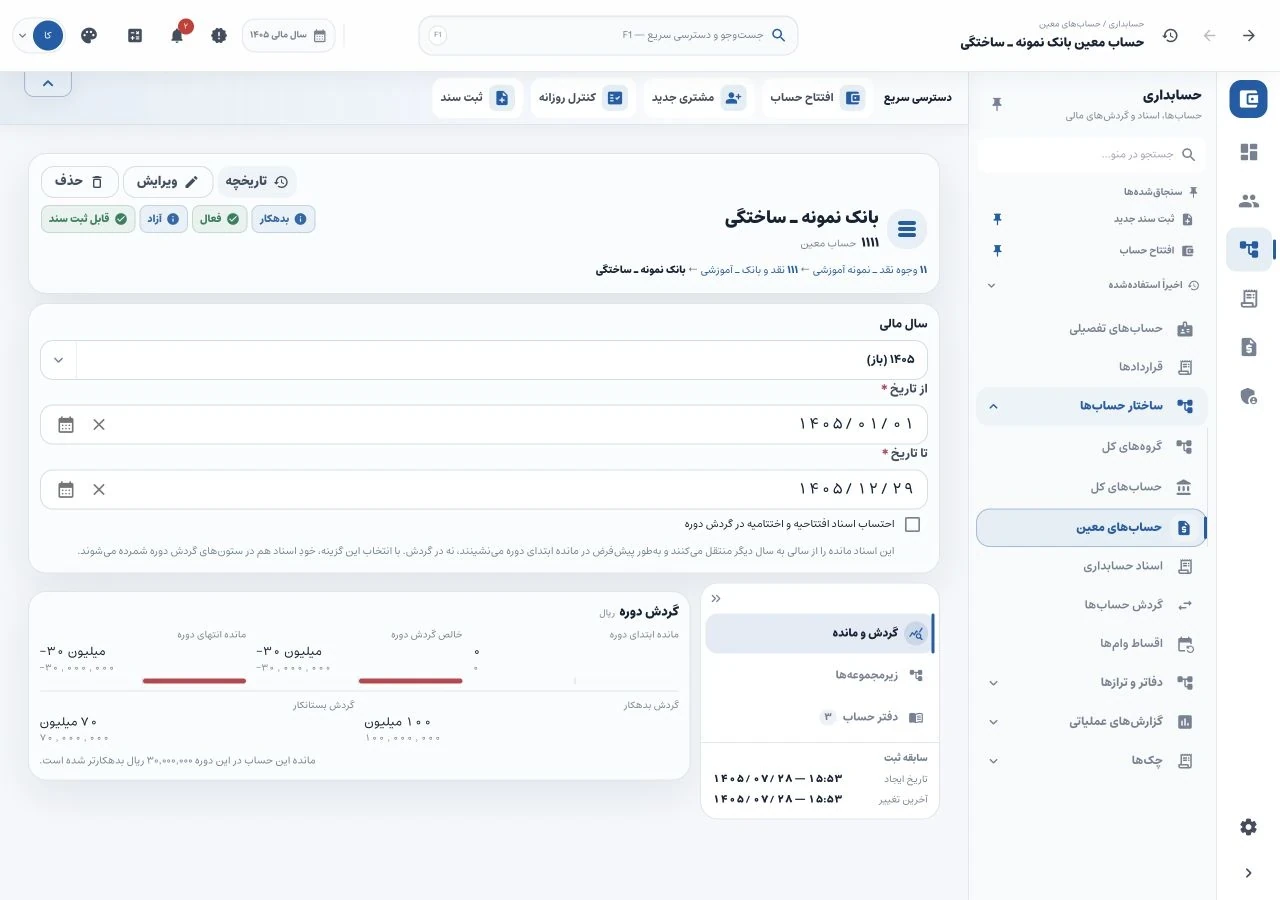 بانک ساختگی: بدهکار ۱۰۰٬۰۰۰٬۰۰۰ و بستانکار ۷۰٬۰۰۰٬۰۰۰ ریال؛ مانده بدهکار ۳۰٬۰۰۰٬۰۰۰ ریال است. علامت این نما از بستانکار منهای بدهکار میآید.
همان حساب در گزارش تراز معین، سی میلیون ریال در ستون «انتهای دوره بدهکار» دارد. این دو نمایش را با هم مقایسه کنید؛ دیدن علامت منفی در نمای اول، دلیل صدور سند اصلاحی نیست.
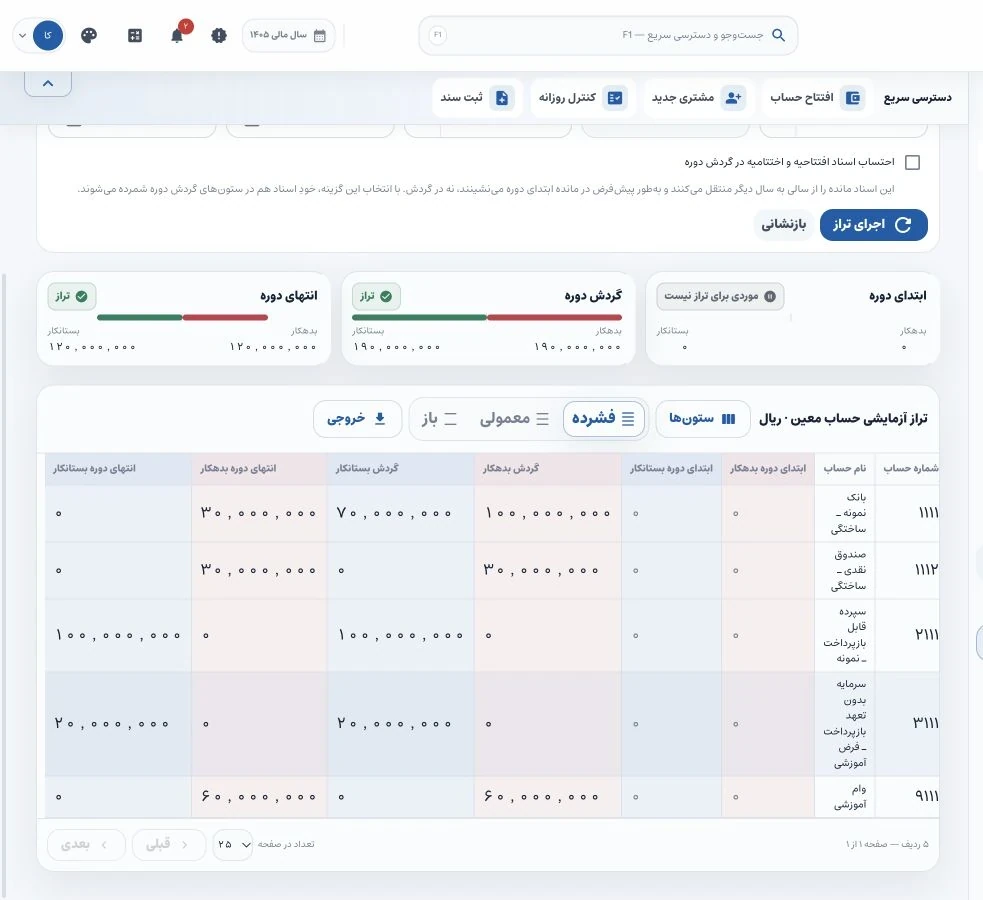 نمونه ساختگی: بانک و نقد هرکدام ۳۰٬۰۰۰٬۰۰۰ و اصل وام ۶۰٬۰۰۰٬۰۰۰ ریال بدهکار؛ سپرده ۱۰۰٬۰۰۰٬۰۰۰ و سرمایه فرضی ۲۰٬۰۰۰٬۰۰۰ ریال بستانکار.
در فهرست معینِ این نسخه، کد ماهیت ۱ برای بدهکار و ۲ برای بستانکار نمایش داده میشود. در صفحه جزئیات حساب، عنوان ماهیت هم خواناست. تعریف و مانده را از هم جدا نگه دارید؛ تغییر ماهیت برای خوشظاهر شدن گزارش، علت اختلاف را برطرف نمیکند.
اگر مانده واقعاً خلاف انتظار بود، از آخرین ثبتها شروع کنید
فرض کنید در یک حساب وام، بیش از مانده اصل پول تخصیص داده شده و مانده بستانکار شده است. ممکن است وجه اضافه متعلق به عضو باشد، پرداخت به قرارداد اشتباه رفته باشد یا ثبت تکراری وجود داشته باشد. هرکدام اقدام متفاوتی میخواهد. تا بررسی رسید و قرارداد، مبلغ را صرفاً با یک ثبت صوری صفر نکنید.
برای بانک هم مانده غیرمنتظره میتواند از مانده افتتاحیه جاافتاده، دریافت ثبتنشده یا پرداخت تکراری بیاید. اگر قرارداد واقعی بانک وضعیت ویژهای دارد، طبقهبندی آن نیز باید جدا بررسی شود. «خلاف ماهیت» عنوان یک فهرست رسیدگی است؛ بهتنهایی اثبات تخلف یا تعیینکننده ثبت اصلاح نیست.
از مانده تا سند بروید
تاریخ گزارش را ثابت کنید، مانده ابتدای دوره و دو گردش را بخوانید و آخرین سندهای مؤثر را پیدا کنید. در جزئیات سند مبین، حساب، مبلغ، جهت، شماره پیگیری و تاریخها در دسترساند. تصویر زیر سند بدهکار اصل وام شصت میلیون ریالی را نشان میدهد؛ همان مبلغ باید در ریز حساب و گزارش مربوط قابل ردیابی باشد.
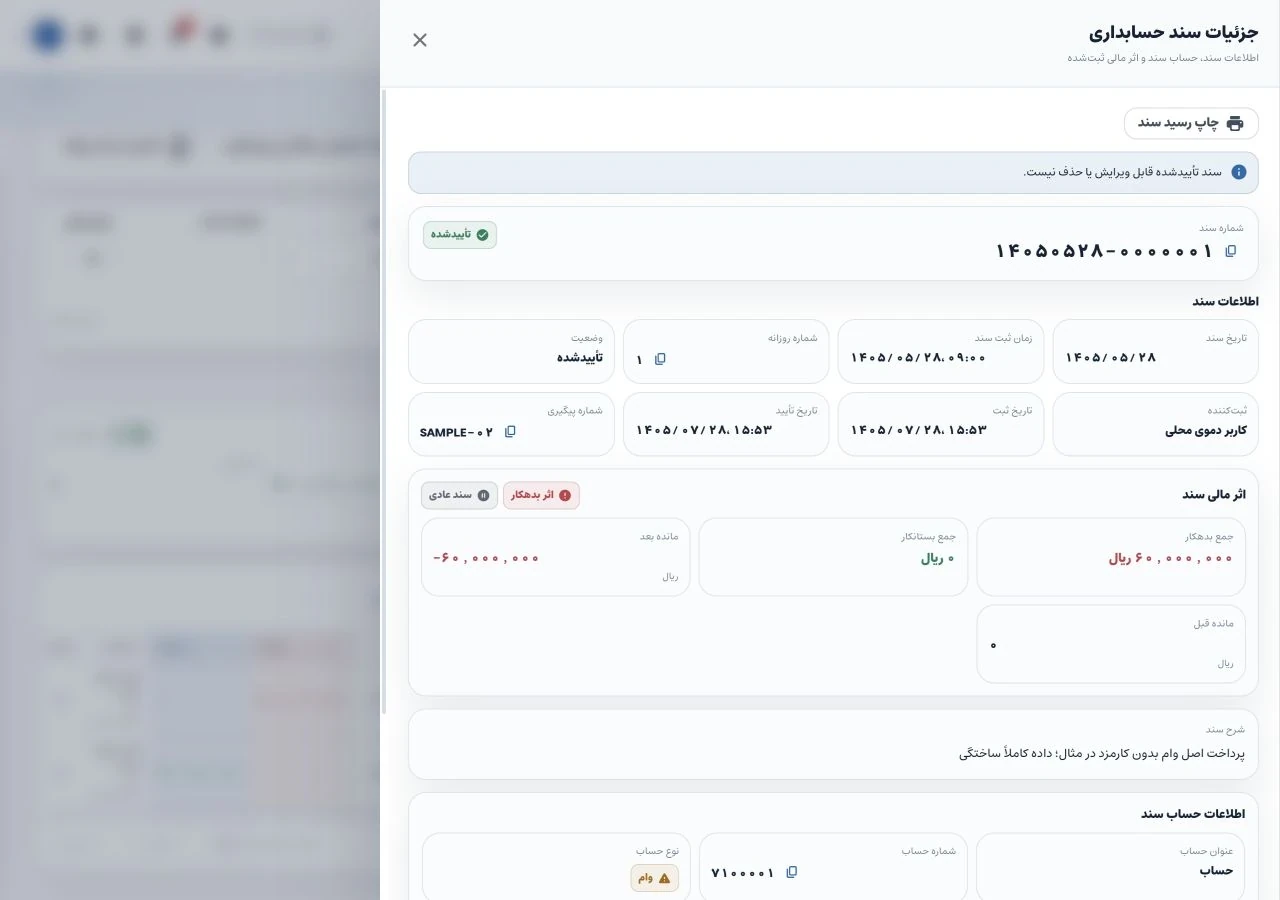 سند آموزشی بدهکار وام ۷۱۰۰۰۰۱ به مبلغ ۶۰٬۰۰۰٬۰۰۰ ریال؛ تاریخ مالی، زمان ثبت و مرجع پیگیری جدا دیده میشوند.
اگر مانده اشتباه از سندی معلوم میشود، علت و مدرک اصلاح را نگه دارید. اگر موضوع طبقهبندی است، تعریف حساب و حق طرف مقابل را بررسی کنید. سپردهای که باید بازگردد، با آورده مالکانه یکسان نیست؛ برای سهم و سایر دریافتهای عضو، قرارداد و اسناد صندوق ملاکاند.
برای موارد باز، حساب، مبلغ، تاریخ، علت اولیه، مسئول و نتیجه رسیدگی را ثبت کنید. سپس گزارش بعد از اصلاح را با نسخه قبل تطبیق دهید. بررسی سند حسابداری و مغایرتگیری بانک مسیرهای مکملاند.
مبین با کنار هم داشتن جزئیات حساب، گردش و تراز، ابزار دنبال کردن این مسیر را فراهم میکند؛ تشخیص علت و تأیید اصلاح همچنان به بررسی حسابدار نیاز دارد. اگر دنبال نرم افزار حسابداری صندوق هستید، امکانات مبین را بر اساس همین نیاز به ردیابی عدد بررسی کنید.
مبنای مفهومی: چارچوب مفهومی بنیاد IFRS؛ طبقهبندی قانونی و روش اصلاح هر صندوق باید جدا تعیین شود.
درسهای مرتبط
کنترل روزانه نقد صندوق؛ از ثبت مبین تا شمارش و تحویل
مانده دفتر با وجه داخل کشو یکی نیست مگر شمارش و تطبیق شود. با ثبت واقعی مبین، انتقال بانک به نقد و یک تمرین کسری را بررسی کنید.
گزارش اقساط معوق صندوق؛ از عدد کل تا قسط باز در مبین
شصت میلیون مانده وام، ده میلیون معوق: با گزارش و ریز اقساط واقعی مبین، تفاوت این اعداد و روش پیگیری پرداختهای ناقص را ببینید.
ثبت پرداخت وام صندوق؛ اصل وام را در مبین درست دنبال کنیم
پرداخت اصل وام را از حساب عضو تا دو سمت سند و جدول اقساط مبین دنبال کنید؛ مصوبه، پرداخت وجه و مانده اصل را جدا بشناسید.
دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.