حسابداری و گزارش
گزارشگیری صندوق؛ مدیر، حسابدار و عضو از مبین چه میخواهند؟
گزارش مناسب از سؤال مخاطب شروع میشود. با تراز، گردش بانک و وضعیت اقساط واقعی مبین، مانده، گردش، معوق و وجه قابل استفاده را جدا کنید.
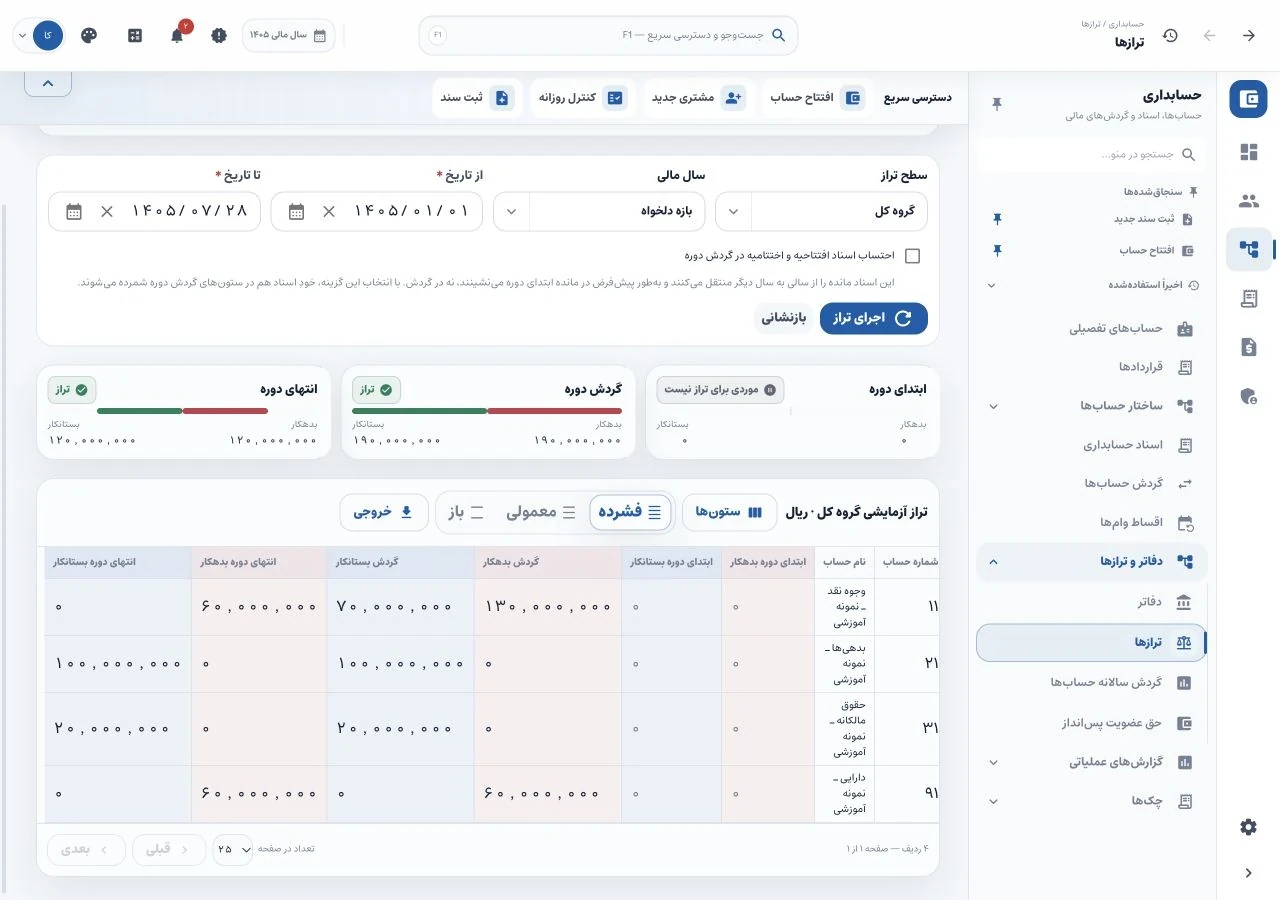
«یک گزارش کامل بدهید» معمولاً به یک خروجی شلوغ منتهی میشود. مدیر میخواهد بداند برای پرداختهای نزدیک چه وجهی دارد؛ حسابدار میخواهد منشأ یک مانده را پیدا کند؛ عضو میخواهد رسیدش را در حساب خودش ببیند. گزارش خوب از همین سؤال شروع میشود، سپس دوره، داده و کنترل لازم را مشخص میکند.
در این راهنما چند نمای واقعی مبین را با یک مجموعه داده کاملاً ساختگی میخوانیم. مبالغ ریالاند و تاریخ بررسی ۱۴۰۵/۰۷/۲۸ است. هدف، انتخاب گزارش مناسب و فهم حدود هر عدد است؛ این خروجیها بهتنهایی بسته صورتهای مالی رسمی صندوق نیستند.
سؤال مخاطب را به خروجی مشخص تبدیل کنید
| مخاطب | سؤال روزمره | اطلاعات لازم |
|---|---|---|
| مدیر | برای تعهدهای نزدیک چه وجهی داریم؟ | بانک و نقد تطبیقشده، تعهدها، دریافتهای مورد انتظار و محدودیتها |
| حسابدار | این مانده از کدام ثبت ساخته شده؟ | تراز، گردش حساب، سند و مدرک |
| متصدی وام | کدام مبلغ باید پیگیری شود؟ | قسط باز، موعد، پرداخت تخصیصیافته و مسئول پیگیری |
| عضو | سپرده و وام من چقدر است؟ | صورتحساب و قراردادهای همان شخص |
| بازرس | عدد گزارش چگونه اثبات میشود؟ | جمع ریزها، اسناد، مدارک مستقل و اصلاحها |
اطلاعات شخصی همه اعضا برای هر تصمیم مدیریتی لازم نیست. در گزارش خلاصه میتوان جمع را دید و برای استثنای مشخص، با اختیار به ریز رفت. نسخه عضو باید به پرونده خودش محدود باشد.
شناسنامه گزارش را همراه عدد نگه دارید
دوره، تاریخ قطع، واحد پول، سطح حساب، دامنه قراردادها و تهیهکننده باید معلوم باشد. فیلتر شعبه یا وضعیت اسناد را، اگر در خروجی مربوط وجود دارد، صریح ثبت کنید؛ وجود یک سطح حساب بهخودیخود تفکیک کامل شعب را ثابت نمیکند.
در مبین، برای تراز تاریخ شروع، پایان و سطح انتخاب میشود. دو خروجی با تنظیمات متفاوت را بدون توضیح مقایسه نکنید. بعد از اصلاح با تاریخ گذشته نیز نسخه قبلی و علت تغییر گزارش را نگه دارید.
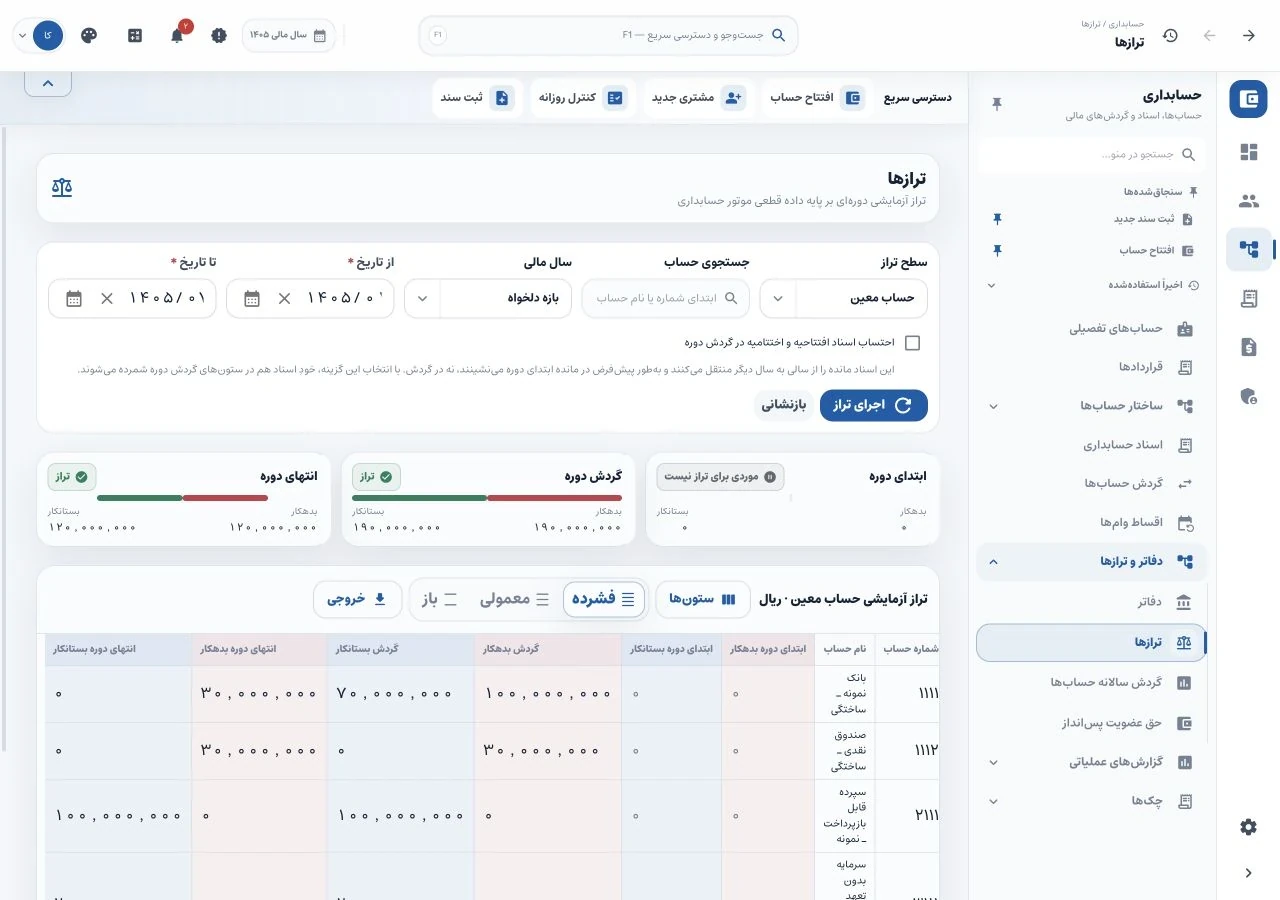 کنترلهای واقعی گزارش تراز؛ بازه نمونه از ۱۴۰۵/۰۱/۰۱ تا ۱۴۰۵/۰۷/۲۸ است و ثبتهای ساختگی در همین بازه قرار دارند.
گردش، موجودی و درآمد یک عدد نیستند
بانک نمونه در مبین صد میلیون ریال دریافت سپرده داشته و هفتاد میلیون خروج، شامل شصت میلیون پرداخت اصل وام و ده میلیون انتقال به نقد. پس مانده آن سی میلیون ریال است. گردش دریافت صد میلیون را نباید موجودی یا درآمد صندوق خواند.
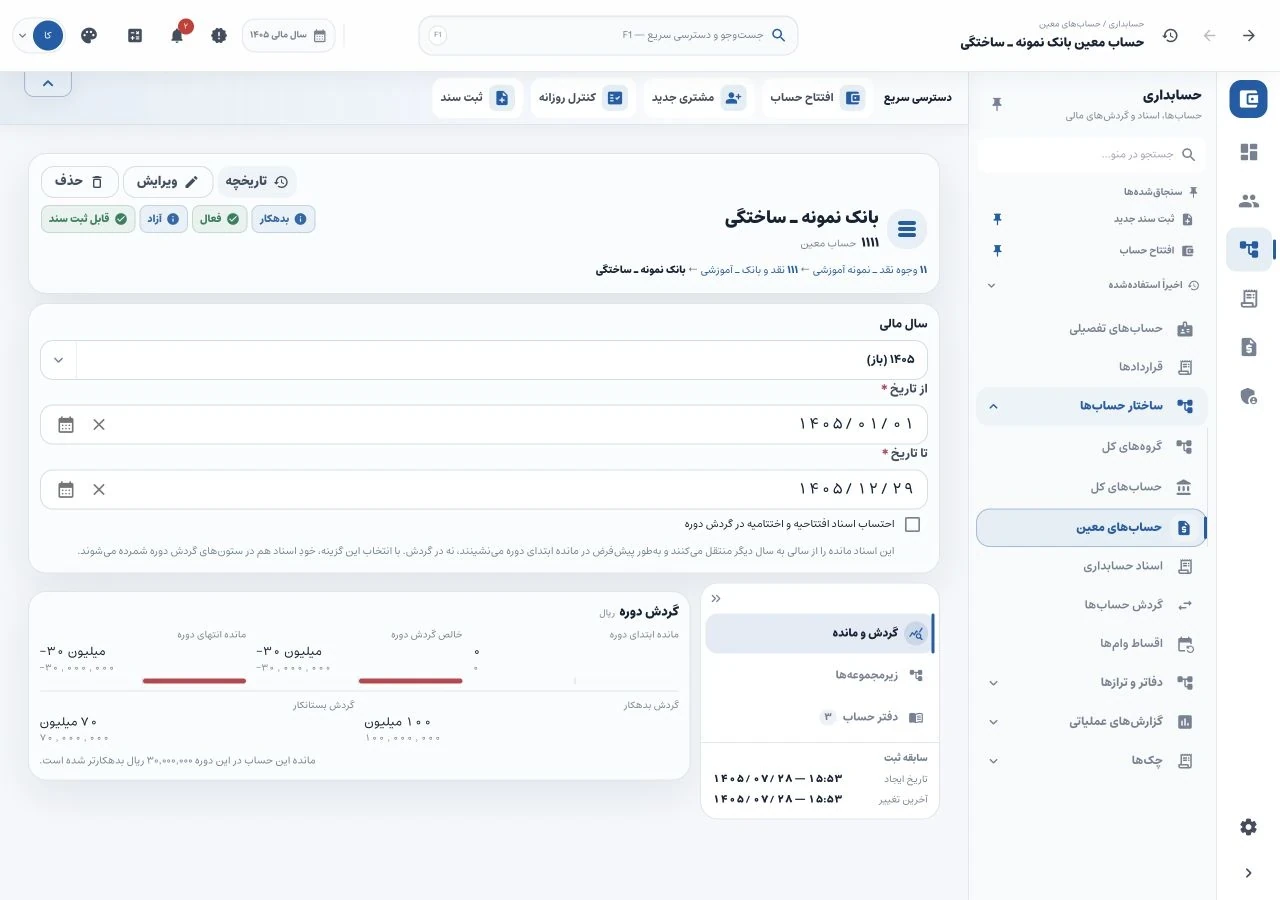 بانک ساختگی: بدهکار ۱۰۰٬۰۰۰٬۰۰۰ و بستانکار ۷۰٬۰۰۰٬۰۰۰ ریال؛ مانده بدهکار ۳۰٬۰۰۰٬۰۰۰ ریال است. علامت این نما از بستانکار منهای بدهکار میآید.
در این نما، علامت مانده از بستانکار منهای بدهکار میآید؛ منفی سی میلیون همراه با ماهیت بدهکار، همان مانده بدهکار است. برای تصمیم نقدینگی نیز سی میلیون بانک و سی میلیون نقد نمونه را نمیتوان خودکار «شصت میلیون وجه آزاد برای وام تازه» دانست. تعهد برداشت سپرده، هزینههای نزدیک، وجوه محدود و برنامه وصول باید جدا بررسی شوند.
برای مثال، یک برآورد مستقل میتواند دریافتهای محتمل و پرداختهای قطعی هفته آینده را با تاریخ کنار وجه موجود بگذارد. فرضهای وصول را هم آشکار کند تا مدیر بداند تأخیر اقساط چه اثری بر تصمیم دارد. این برآورد مدیریتی با گزارش موجودی امروز متفاوت است.
مثال: مانده اصل شصت میلیون، معوق ده میلیون
در نمونه وام، هیچ قسطی وصول نشده و اصل شصت میلیون ریال باز است. تا تاریخ بررسی، دو قسط پنجمیلیونی گذشتهاند؛ بنابراین ده میلیون معوق و پنجاه میلیون مربوط به اقساط آینده است. گزارش وضعیت واقعی مبین این تفاوت را نشان میدهد.
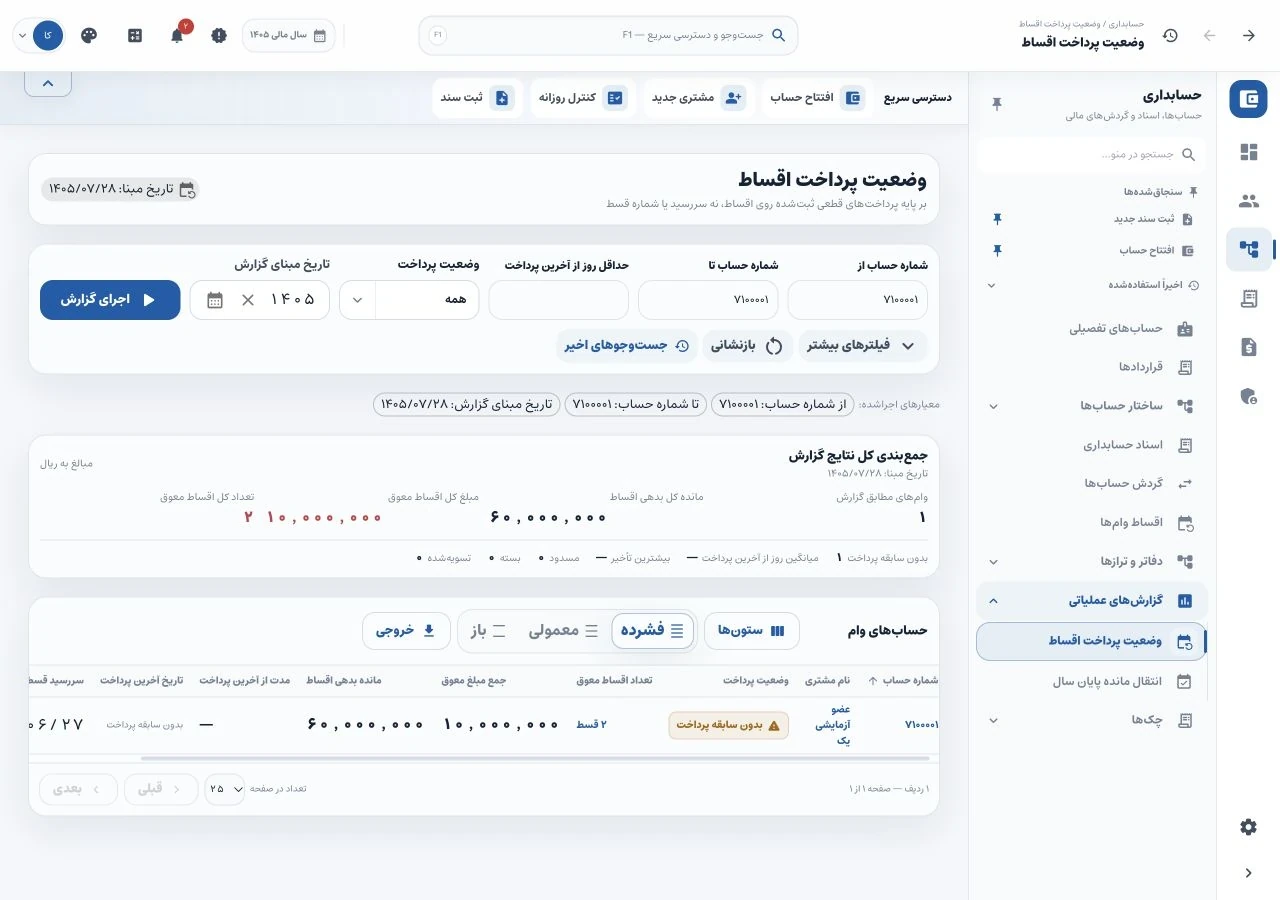 در ۱۴۰۵/۰۷/۲۸، نمونه ساختگی یک وام با ۶۰٬۰۰۰٬۰۰۰ ریال مانده و دو قسط معوق به جمع ۱۰٬۰۰۰٬۰۰۰ ریال دارد؛ وصول ثبت نشده است.
این ده میلیون زیرمجموعه مانده اصل است و نباید دوباره به آن اضافه شود. همچنین بهخودیخود زیان قطعی یا ذخیره حسابداری نیست. برای اقدام پیگیری، از جمع گزارش به ریز قسط، موعد و رسید بروید. گزارش اقساط معوق همین مسیر را باز میکند.
از هر جمع، یک ردیف را تا مدرک بررسی کنید
تراز باید با ریز حسابها توضیح داده شود؛ بانک با صورت مستقل و نقد با شمارش واقعی. ریز سپرده به اعضا و مانده اصل به قراردادها وصل باشد. انتقال داخلی را دریافت بیرونی تازه نشمارید. ثبت دوباره هر دو سمت رویداد یا ثبت به عضو اشتباه ممکن است تراز را برابر نگه دارد.
برای گزارش دورهای، موارد باز، مسئول و اقدام بعدی را کنار نسخه تأییدشده نگه دارید. اگر پس از جلسه سندی اصلاح شد، اثر تغییر عدد بر تصمیم ثبتشده را هم بررسی کنید. خواندن تراز و مغایرتگیری بانک کنترلهای مکملاند.
صورت مالی یا گزارش الزامی ممکن است طبقهبندی، یادداشت، دوره و مرجع تصویب خاص داشته باشد؛ نوع نهاد و قواعد مؤثر باید جدا بررسی شود. چاپ یک گزارش عملیاتی با عنوان صورت مالی، آن الزامات را تأمین نمیکند.
مبین تراز در سطوح حساب، گردش و گزارش وضعیت اقساط را در بخشهای مشخص فراهم میکند. هنگام بررسی نرم افزار حسابداری و نرم افزار قرض الحسنه، فهرست گزارشها را از سؤالهای واقعی مدیر و اعضا بسازید و با امکانات مبین تطبیق دهید. برای قالب یا دامنه خاص، درخواست مشاوره را با نمونه نیاز صندوق تکمیل کنید.
درسهای مرتبط
کنترل روزانه نقد صندوق؛ از ثبت مبین تا شمارش و تحویل
مانده دفتر با وجه داخل کشو یکی نیست مگر شمارش و تطبیق شود. با ثبت واقعی مبین، انتقال بانک به نقد و یک تمرین کسری را بررسی کنید.
گزارش اقساط معوق صندوق؛ از عدد کل تا قسط باز در مبین
شصت میلیون مانده وام، ده میلیون معوق: با گزارش و ریز اقساط واقعی مبین، تفاوت این اعداد و روش پیگیری پرداختهای ناقص را ببینید.
ثبت پرداخت وام صندوق؛ اصل وام را در مبین درست دنبال کنیم
پرداخت اصل وام را از حساب عضو تا دو سمت سند و جدول اقساط مبین دنبال کنید؛ مصوبه، پرداخت وجه و مانده اصل را جدا بشناسید.