مدیریت صندوق
محاسبه اقساط صندوق؛ تفاوت برنامه، وصول و مانده در مبین
با یک وام شصتمیلیونی در مبین، مبلغ قسط، تاریخ سررسید و مانده واقعی را جدا بخوانید؛ همراه تمرین پرداخت ناقص و گردکردن قسط آخر.
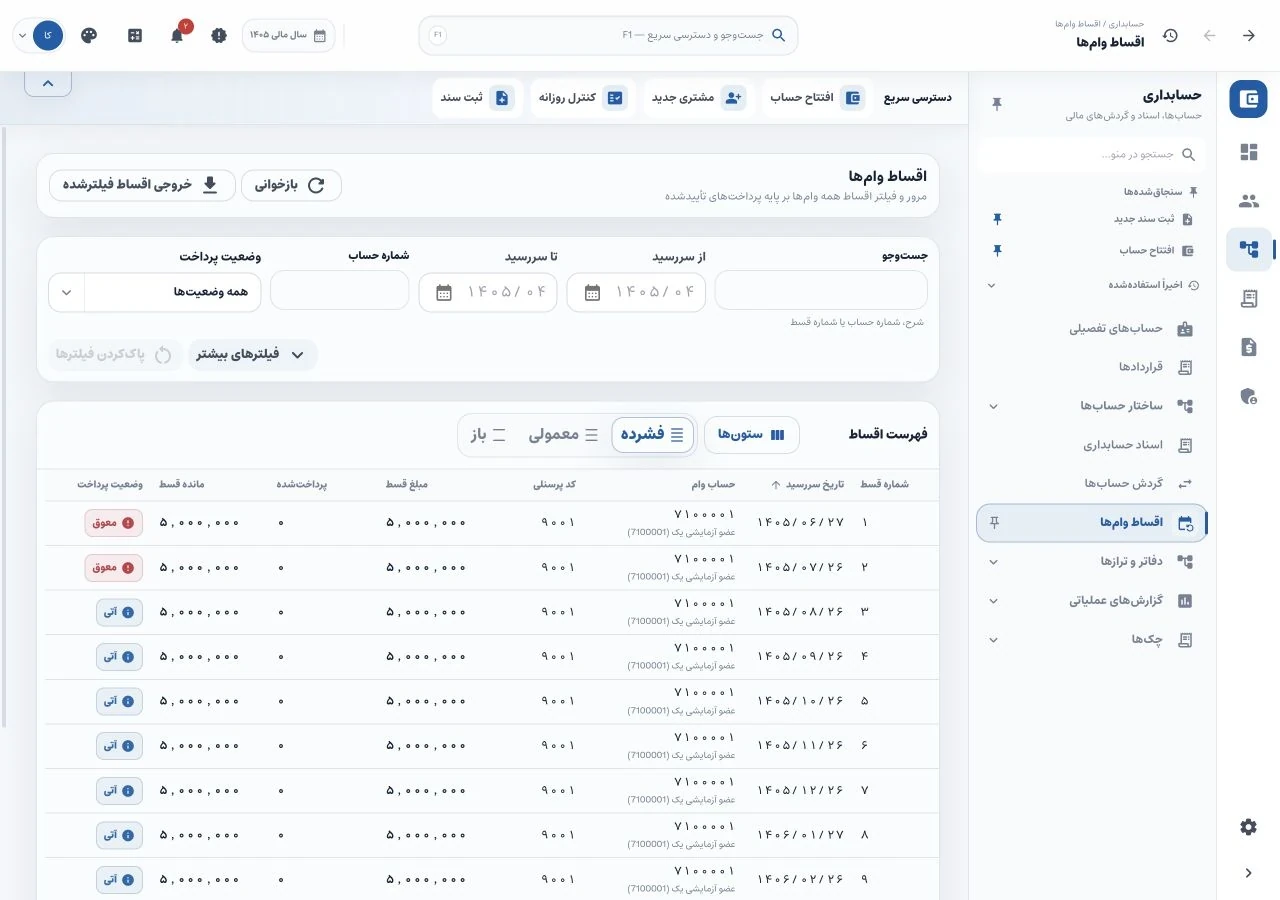
اگر وام شصت میلیون ریالی در دوازده قسط مساوی بازپرداخت شود، مبلغ هر قسط پنج میلیون ریال است. این تقسیم ساده فقط برنامه را میسازد؛ نمیگوید عضو واقعاً چقدر پرداخته یا چه مقدار عقب افتاده است. برای پاسخ به این دو سؤال، تاریخ سررسید و دریافتهای تخصیصیافته هم لازماند.
در نمونه واقعیِ مبین، وام کاملاً ساختگی، بدون کارمزد، با دوازده قسط پنجمیلیونی و فاصله سیروزه آماده شده است. در تاریخ بررسی ۱۴۰۵/۰۷/۲۸، هیچ وصولی ثبت نشده است. نمونه، نرخ یا روش قراردادی همه صندوقها را تعیین نمیکند.
مبلغ قسط را با فرضهای روشن حساب کنید
برای اقساط مساویِ صرفاً اصل، اصل قابل بازپرداخت بر تعداد اقساط تقسیم میشود: ۶۰٬۰۰۰٬۰۰۰ ÷ ۱۲ = ۵٬۰۰۰٬۰۰۰ ریال. جمع اقساط باید دوباره شصت میلیون شود. اگر قرارداد جزء دیگری دارد، عنوان، مبنای محاسبه و تخصیص آن باید جدا روشن باشد؛ نمیتوان همه مبلغ دریافت را خودکار وصول اصل دانست.
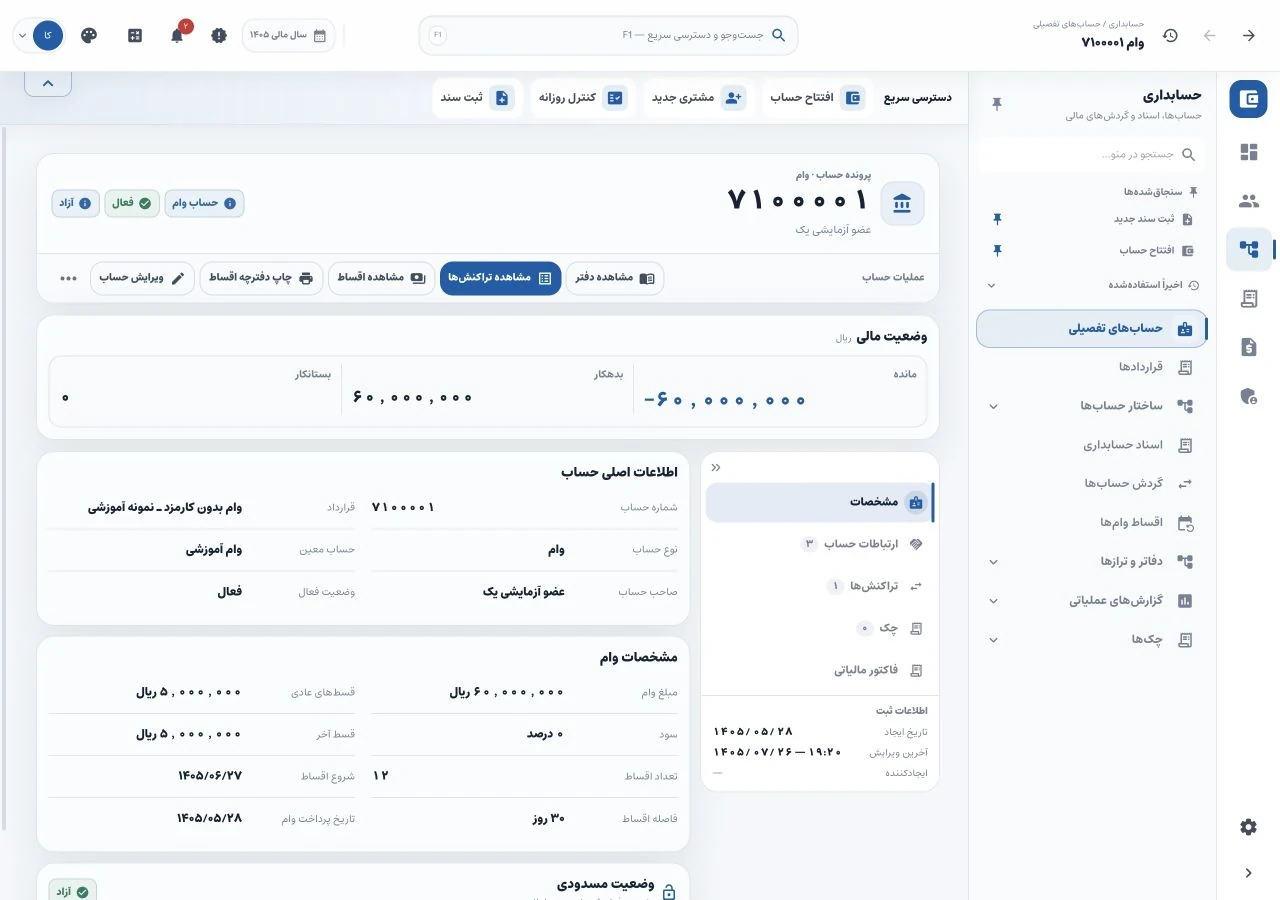 وام ساختگی ۶۰٬۰۰۰٬۰۰۰ ریالی، دوازده قسط ۵٬۰۰۰٬۰۰۰ ریالی، بدون کارمزد و با فاصله سیروزه؛ هیچ وصولی ثبت نشده است.
در تقسیم نامنظم، جمع گردشده را کنترل کنید. مثلاً ده میلیون ریال در سه قسط، با سه بار عدد ۳٬۳۳۳٬۳۳۳ یک ریال کم میآورد؛ در یک روش آموزشی، قسط آخر ۳٬۳۳۳٬۳۳۴ میشود. روش واقعی گردکردن باید با قرارداد و تنظیمات سامانه سازگار باشد.
مبلغ، موعد و وضعیت سه ستون متفاوتاند
دوازده قسط به معنی دوازده ماه دقیقاً سیروزه نیست. نمونه تصویری عمداً با فاصله سیروزه ساخته شده؛ سررسیدهای اول تا سوم آن ۱۴۰۵/۰۶/۲۷، ۱۴۰۵/۰۷/۲۶ و ۱۴۰۵/۰۸/۲۶ هستند. برای قرارداد ماهانه، پایان ماه، تعطیلی یا جابهجایی موعد را جدا مشخص کنید.
فهرست اقساط مبین امکان انتخاب وضعیت را نشان میدهد. برای خواندن گزارش، معلوم باشد همه اقساط را میبینید یا فقط بخشی از آنها. خالی بودن نتیجه یک فیلتر، به معنی نبودن اصل وام نیست.
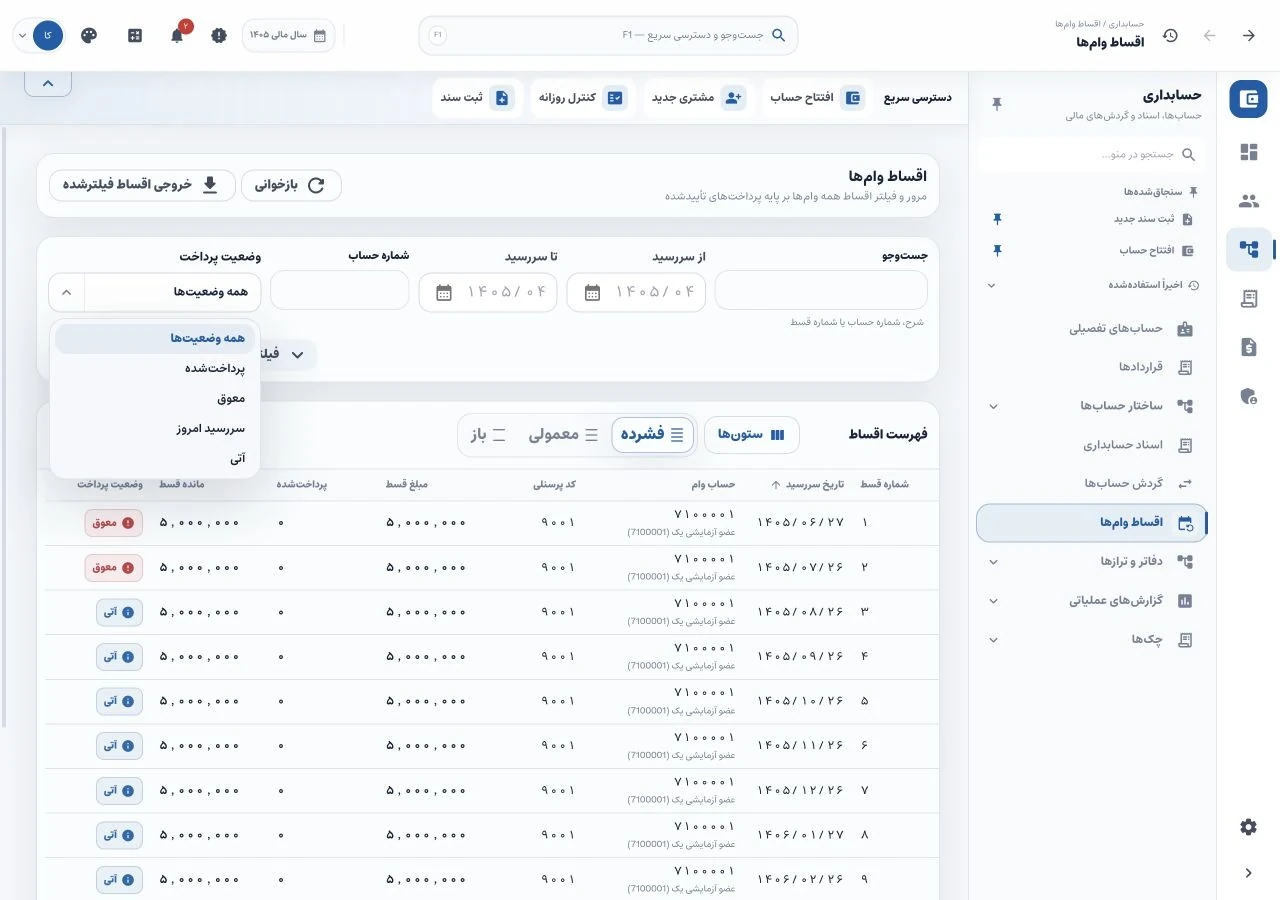 انتخاب وضعیت در فهرست واقعی اقساط مبین؛ محدود کردن نتیجه به یک وضعیت، دامنه گزارش را تغییر میدهد.
«مانده وام» در جدول برنامه را با وصول اشتباه نگیرید
در جدول اقساط همین نسخه، ستون «مانده وام» مسیر کاهش برنامهریزیشده اصل را بعد از هر قسط نشان میدهد: پس از قسط اول پنجاهوپنج میلیون، پس از دوم پنجاه میلیون و در پایان صفر. این ستون بهتنهایی اثبات پرداخت نیست. در همان تصویر، وضعیت اقساط پرداختنشده است و در داده نمونه هیچ وصولی وجود ندارد؛ مانده واقعی اصل هنوز شصت میلیون ریال است.
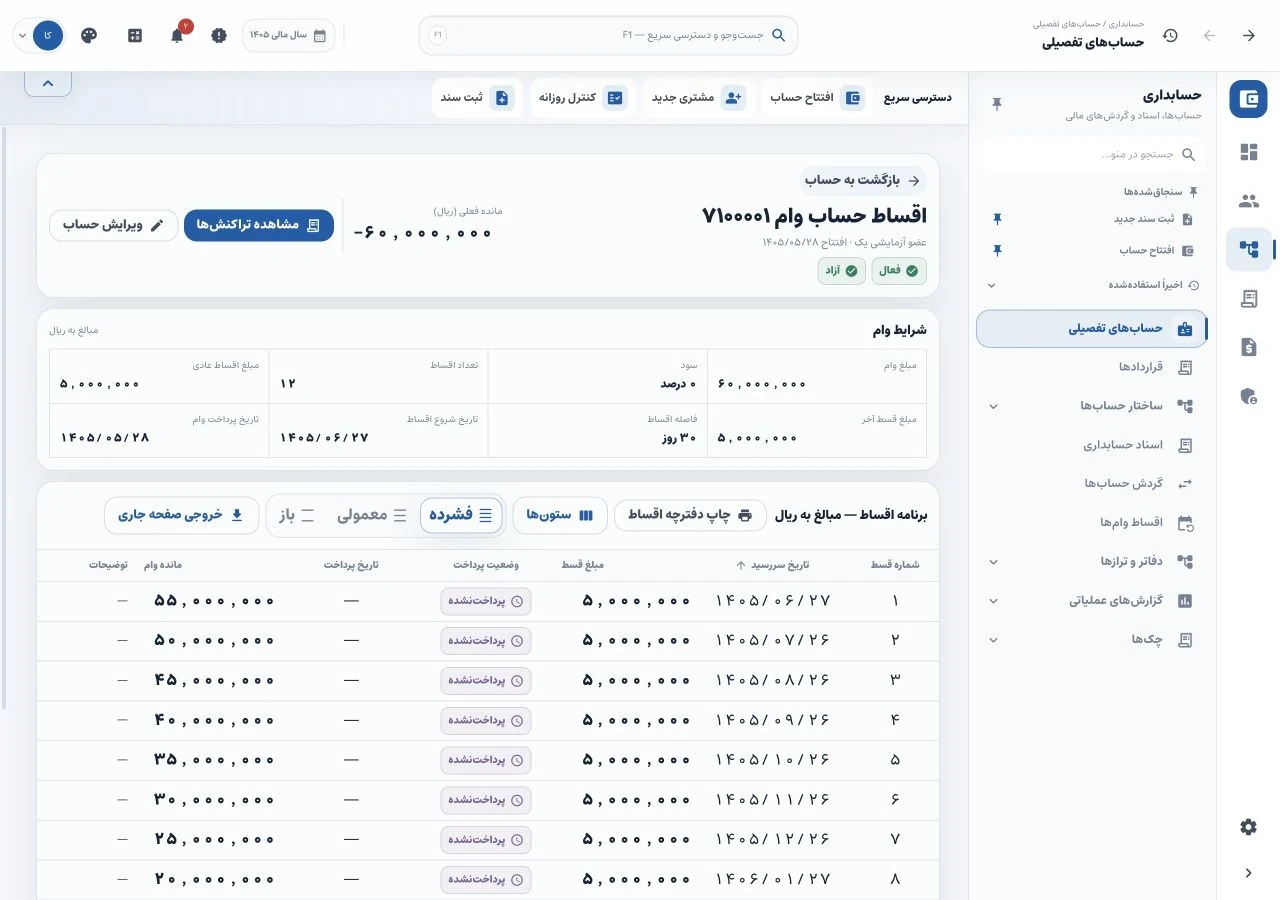 داده ساختگی و بدون وصول؛ مانده کاهشی جدول، برنامه پس از هر قسط است و اثبات پرداخت نیست. مانده واقعی اصل هنوز ۶۰٬۰۰۰٬۰۰۰ ریال است.
| شاخص در ۱۴۰۵/۰۷/۲۸ | محاسبه | مبلغ، ریال |
|---|---|---|
| اصل اولیه | مبلغ وام نمونه | ۶۰٬۰۰۰٬۰۰۰ |
| اصل وصولشده | هیچ دریافت ثبت نشده | ۰ |
| مانده واقعی اصل | اصل منهای وصول اصل | ۶۰٬۰۰۰٬۰۰۰ |
| اقساط گذشته و پرداختنشده | دو قسط پنجمیلیونی | ۱۰٬۰۰۰٬۰۰۰ |
| اقساط آینده | ده قسط پنجمیلیونی | ۵۰٬۰۰۰٬۰۰۰ |
جمع ده میلیون معوق و پنجاه میلیون آینده، همان شصت میلیون مانده اصل است. عدد صفرِ آخرِ برنامه به معنی تسویه امروز قرارداد نیست. برای نمونه گزارش وضعیت، اقساط معوق در مبین را ببینید.
تمرین جدا: پرداخت ناقص چگونه تخصیص مییابد؟
فرض کنید در ادامه همین برنامه، عضو هفتونیم میلیون ریال فقط بابت اصل بپردازد و قاعده مصوب «قدیمیترین قسط باز» باشد. پنج میلیون قسط اول را میبندد و دوونیم میلیون به قسط دوم میرود. در همان تاریخ مبنا، مانده اصل پنجاهودوونیم میلیون و مانده معوق دوونیم میلیون خواهد بود. این دریافت در تصاویر ثبت نشده؛ تمرین برای توضیح تخصیص است و رفتار خودکار محصول را برای همه قراردادها تضمین نمیکند.
جمع ریز تخصیص باید با مبلغ رسید و ثبت بانک برابر باشد. پرداخت به قرارداد اشتباه ممکن است جمع کل وصول را درست نگه دارد ولی وضعیت دو عضو را تغییر دهد. پرداخت ضامن نیز باید به قرارداد درست وصل شود و هویت پرداختکننده در مدرک بماند؛ حقوق قراردادی موضوع جداگانهای است.
پیش از تأیید جدول و گزارش چه چیزهایی را بسنجیم؟
اصل وام با مدارک پرداخت، جمع اصل اقساط با مبلغ قابل بازپرداخت، وصول با رسید و سند، و مانده اصل با حساب کنترل تطبیق داده شود. برای پرداخت روز سررسید، روز بعد، پرداخت ناقص، پیشپرداخت و تغییر جدول نیز نتیجه مورد انتظار را بنویسید. تغییر موعد یا برنامه باید با مجوز، علت و نسخه قابل پیگیری باشد تا گزارش تاریخ گذشته بیتوضیح عوض نشود.
مبین پرونده وام، برنامه اقساط و گزارش وضعیت را در کنار ثبتهای مالی در دسترس قرار میدهد. برای انتخاب نرم افزار قرض الحسنه، همین چند سناریوی واقعی صندوق خود را مبنای بررسی قرار دهید. امکانات مبین و درخواست مشاوره مسیر مشخص کردن نیازهای قرارداد شماست.
این مقاله محاسبه آموزشی اصل وام است. مبنای عمومی تمایز دارایی و درآمد را چارچوب مفهومی بنیاد IFRS توضیح میدهد؛ کارمزد، قواعد حقوقی و قرارداد واقعی به بررسی تخصصی جداگانه نیاز دارند.
درسهای مرتبط
حساب اعضای صندوق؛ سپرده، سهم و وام را در مبین جدا ببینید
یک عضو میتواند هم سپرده داشته باشد هم وام باز. با پرونده واقعیِ نمونه مبین، ارتباط شخص، حساب و قرارداد و تفاوت مانده با حق برداشت را ببینید.