حسابداری و گزارش
بدهکار و بستانکار در حسابداری صندوق؛ مثال واقعی در مبین
با ثبت واقعی سپرده، پرداخت وام و انتقال وجه در مبین، بدهکار و بستانکار را از بدهی شخص و گردش حساب را از مانده تفکیک کنید.
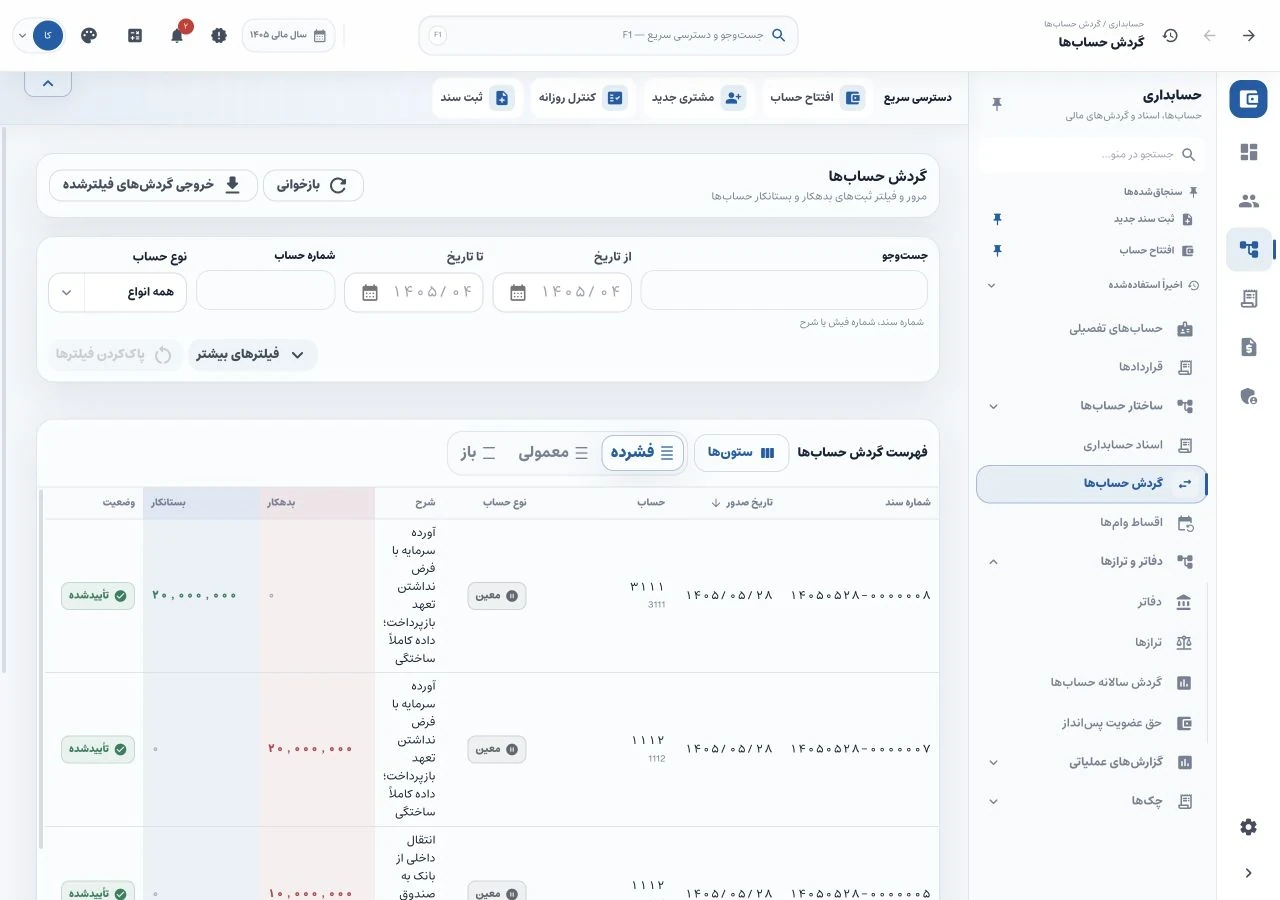
بانک صندوق پول دریافت کرده، اما حساب عضو بستانکار شده است. صندوق وام پرداخت کرده و این بار حساب وام بدهکار است. این دو ثبت متناقض نیستند؛ بدهکار و بستانکار در حسابداری نام دو سمت ثبتاند و باید با نوع حساب و اثر رویداد خوانده شوند. تعبیر روزمره «این شخص بدهکار است» برای انتخاب سمت سند کافی نیست.
در این مقاله از داده کاملاً ساختگیِ ثبتشده در اجرای واقعی مبین استفاده میکنیم. مبالغ ریالاند، سپرده قابل بازپرداخت است و مثال وام فقط اصل دارد. هدف این است که بتوانید ثبت را توضیح دهید، نه اینکه صرفاً جای دو ستون را حفظ کنید.
ابتدا بپرسید کدام حساب زیاد یا کم شده است
افزایش دارایی معمولاً بدهکار و کاهش آن بستانکار است. برای بدهی و حقوق مالکانه، افزایش معمولاً بستانکار و کاهش بدهکار میشود. هزینه معمولاً بدهکار و درآمد معمولاً بستانکار است؛ حسابهای کاهنده و شرایط خاص را باید با تعریف حساب بررسی کرد.
| حساب نمونه | افزایش | کاهش |
|---|---|---|
| بانک و صندوق نقدی | بدهکار | بستانکار |
| مطالبات اصل وام | بدهکار | بستانکار |
| سپرده قابل بازپرداخت عضو | بستانکار | بدهکار |
| سرمایه با ماهیت مالکانه | بستانکار | بدهکار |
معیار، حق و تعهد پشت حساب است. گذاشتن نام «سرمایه» روی یک دریافت، بهتنهایی آن را از تعهد بازپرداخت خارج نمیکند.
دریافت سپرده: افزایش بانک و افزایش تعهد به عضو
عضو نمونه ۱۰۰٬۰۰۰٬۰۰۰ ریال سپرده واریز کرده است. بانک به همین مبلغ بدهکار و حساب پسانداز عضو بستانکار میشود. دو ردیف تصویر، مربوط به یک رویداد با مرجع مشترکاند؛ هر طرف صد میلیون ریال است، نه اینکه صندوق دویست میلیون وجه گرفته باشد.
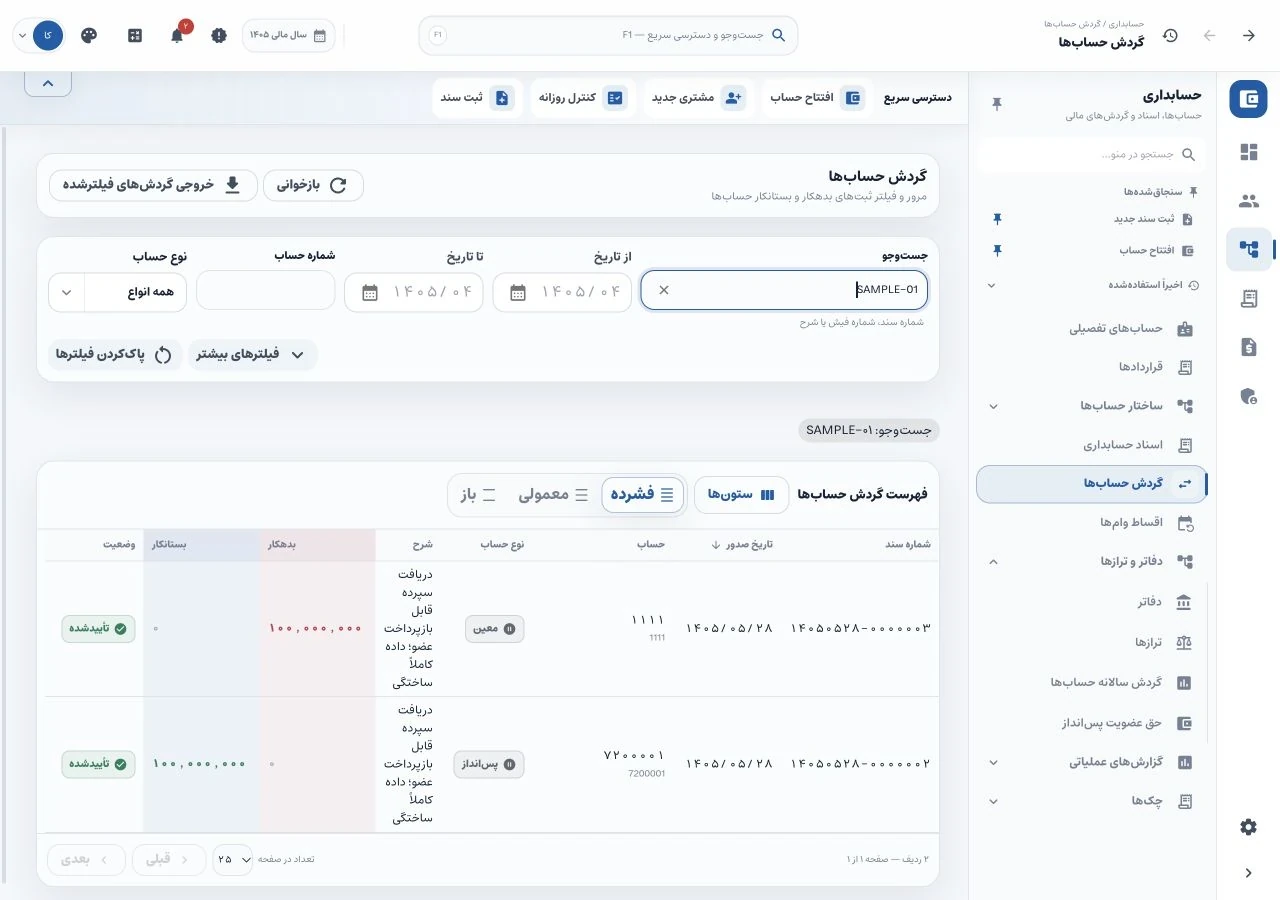 داده ساختگی: بانک بدهکار و پسانداز عضو بستانکار، هرکدام ۱۰۰٬۰۰۰٬۰۰۰ ریال؛ دو ردیف مربوط به یک رویدادند.
هنگام بررسی چنین سندی، علاوه بر مبلغ، شناسه عضو و مرجع دریافت را ببینید. اگر حساب شخص دیگری بستانکار شده باشد، برابری جمعها کمکی به درست بودن انتساب نمیکند.
پرداخت اصل وام: کاهش بانک و افزایش مطالبات
از همان وجه، ۶۰٬۰۰۰٬۰۰۰ ریال اصل وام پرداخت شده است. حساب وام عضو بدهکار و بانک بستانکار میشود. این پرداخت، در مثال، هزینه نیست؛ مطالبه از عضو جای بخشی از موجودی بانک را گرفته است.
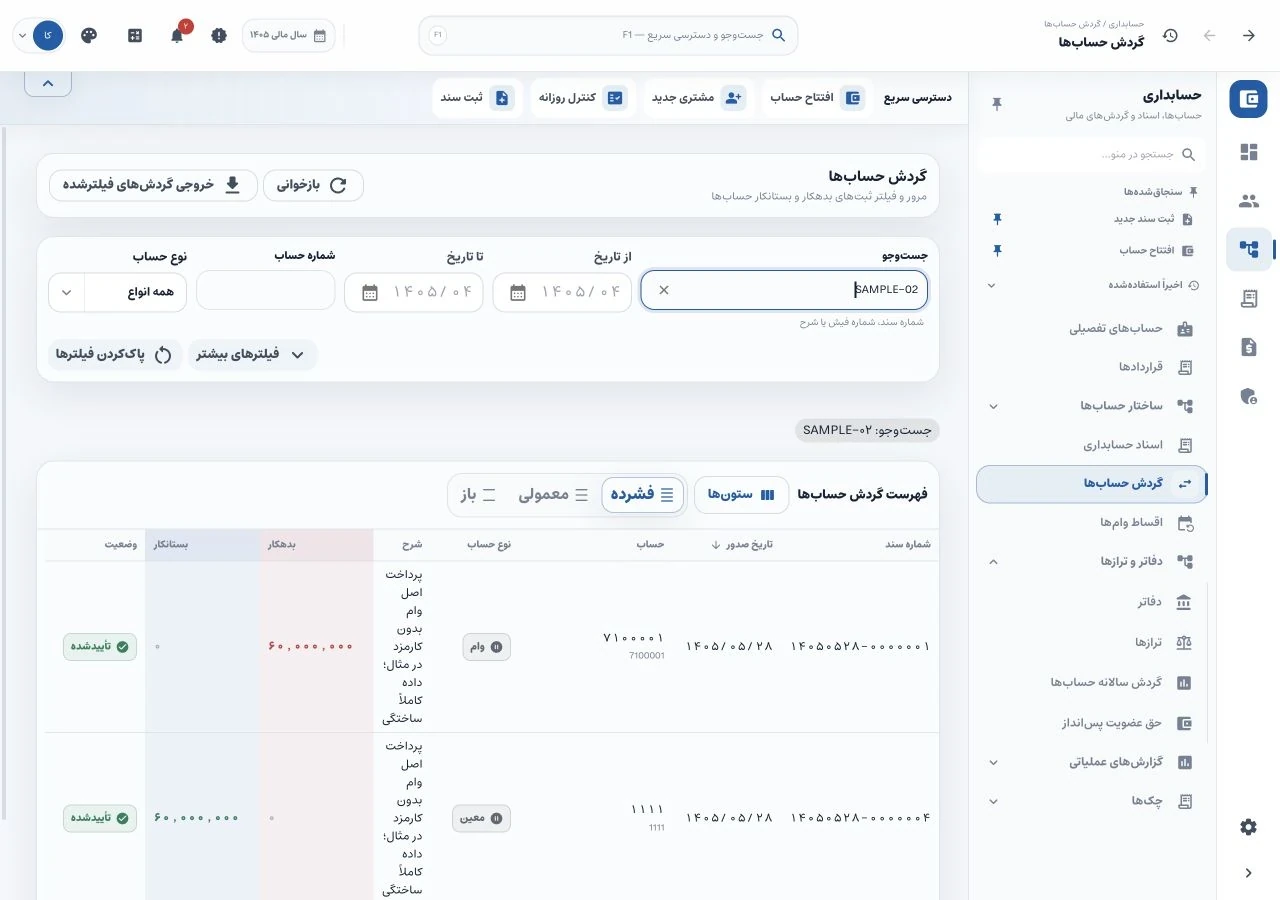 داده ساختگی: حساب وام بدهکار و بانک بستانکار، هرکدام ۶۰٬۰۰۰٬۰۰۰ ریال؛ کارمزد و پرداخت بانکی واقعی در نمونه وجود ندارد.
اگر بعداً ۵٬۰۰۰٬۰۰۰ ریال از اصل وصول شود، ثبتِ آن رویداد بانک بدهکار و مطالبات اصل بستانکار است. این یک مثال جدا از تصاویر است و در داده تصویری هنوز هیچ قسطی وصول نشده است. دریافت اصل، با درآمد کارمزد یا هر جزء دیگری که قرارداد ممکن است داشته باشد، یکی نیست.
نمونه بانک: گردش صد میلیون، موجودی سی میلیون
در داده تصویری، بانک ۱۰۰٬۰۰۰٬۰۰۰ ریال دریافت کرده، ۶۰٬۰۰۰٬۰۰۰ ریال بابت اصل وام و ۱۰٬۰۰۰٬۰۰۰ ریال بابت انتقال به نقد از آن خارج شده است. بنابراین گردش بدهکار صد میلیون، گردش بستانکار هفتاد میلیون و مانده بدهکار سی میلیون ریال است.
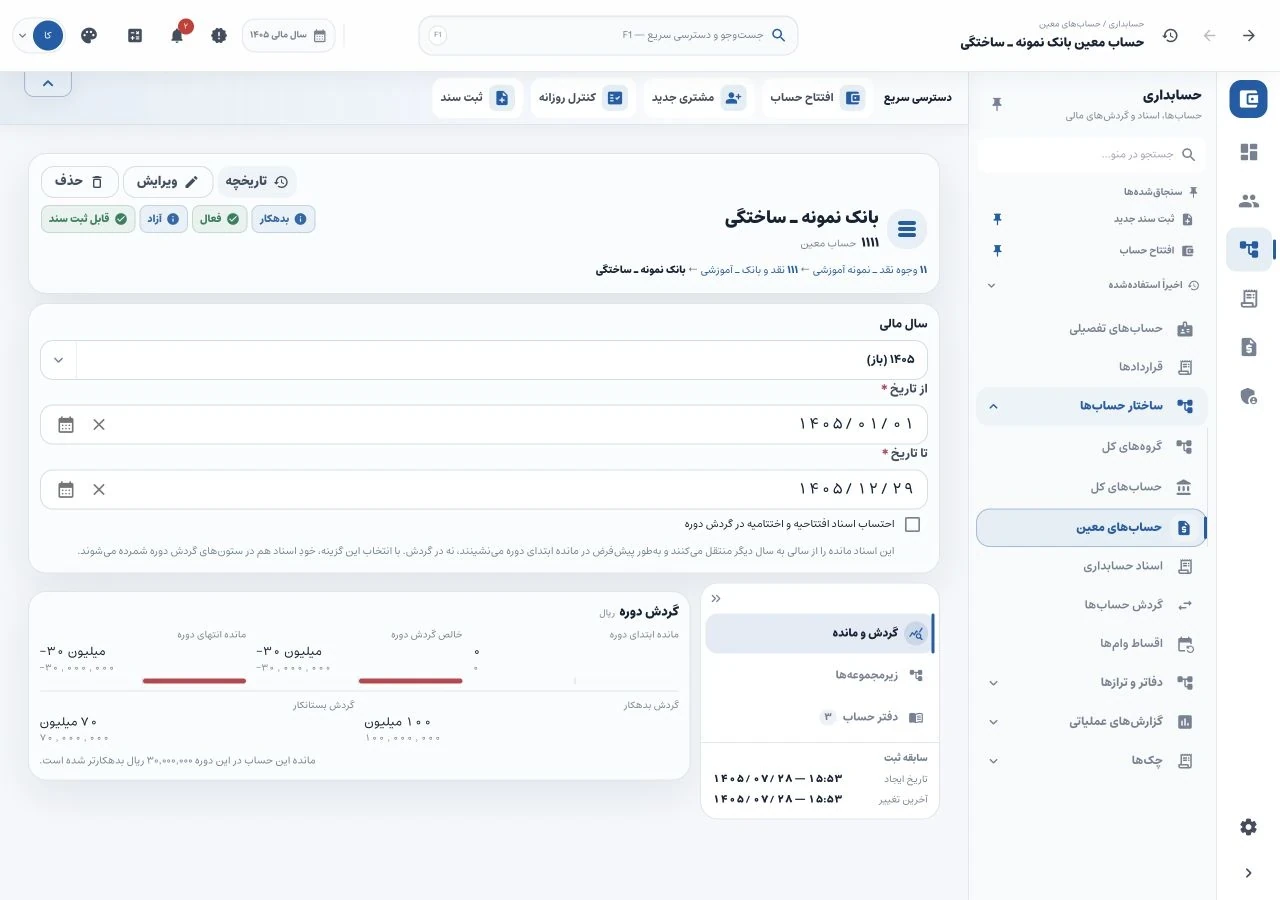 بانک ساختگی: بدهکار ۱۰۰٬۰۰۰٬۰۰۰ و بستانکار ۷۰٬۰۰۰٬۰۰۰ ریال؛ مانده بدهکار ۳۰٬۰۰۰٬۰۰۰ ریال است. علامت این نما از بستانکار منهای بدهکار میآید.
در این نمای مبین، مانده علامتدار از بستانکار منهای بدهکار به دست میآید؛ پس نمایش −۳۰٬۰۰۰٬۰۰۰ همراه با ماهیت بدهکار، به معنی موجودی منفی بانک در این مثال نیست. ستونهای بدهکار و بستانکار و توضیح ماهیت را با هم بخوانید. تراز آزمایشی، مانده را در ستون بدهکار مربوط نشان میدهد.
سه خطا که با برابر بودن دو طرف پنهان میمانند
اول، سپرده به حساب عضو اشتباه برود. دوم، دریافت اصل وام بهجای کاهش مطالبات، درآمد ثبت شود. سوم، یک فیش دوبار و هر بار بهصورت متوازن ثبت شود. برای کشف اینها، رسید، شماره پیگیری، عضو و قرارداد لازم است؛ تراز متوازن بهتنهایی کافی نیست.
برای تمرین، انتقال ۱۰٬۰۰۰٬۰۰۰ ریال بانک به نقد را توضیح دهید: نقد بدهکار و بانک بستانکار میشود و جمع دارایی تغییر نمیکند. سپس پرداخت مستقلِ ۴۰۰٬۰۰۰ ریال هزینه اداری را مقایسه کنید: هزینه بدهکار و بانک بستانکار است و نتیجه دوره کاهش مییابد. این دو رویداد، با وجود کاهش بانک، معنای یکسان ندارند.
اگر در مبین سند ثبت میکنید، پیش از تأیید، حساب، اثر سند، مبلغ و شرح را کنار مدرک بخوانید. راهنمای بررسی سند حسابداری و ماهیت حسابها ادامه همین بحثاند. برای صندوقی که این ثبتها را میان چند فایل انجام میدهد، بخشهای اسناد و گردش مبین امکان پیگیری منظمتری فراهم میکنند؛ امکانات حسابداری مبین را با روش کار خود مقایسه کنید.
مبنای آموزشی: مفاهیم و معادله حسابداری، OpenStax. طبقهبندی حسابهای واقعی با اسناد و چارچوب قابل اعمال صندوق تعیین میشود.
درسهای مرتبط
کنترل روزانه نقد صندوق؛ از ثبت مبین تا شمارش و تحویل
مانده دفتر با وجه داخل کشو یکی نیست مگر شمارش و تطبیق شود. با ثبت واقعی مبین، انتقال بانک به نقد و یک تمرین کسری را بررسی کنید.
گزارش اقساط معوق صندوق؛ از عدد کل تا قسط باز در مبین
شصت میلیون مانده وام، ده میلیون معوق: با گزارش و ریز اقساط واقعی مبین، تفاوت این اعداد و روش پیگیری پرداختهای ناقص را ببینید.
ثبت پرداخت وام صندوق؛ اصل وام را در مبین درست دنبال کنیم
پرداخت اصل وام را از حساب عضو تا دو سمت سند و جدول اقساط مبین دنبال کنید؛ مصوبه، پرداخت وجه و مانده اصل را جدا بشناسید.
دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.